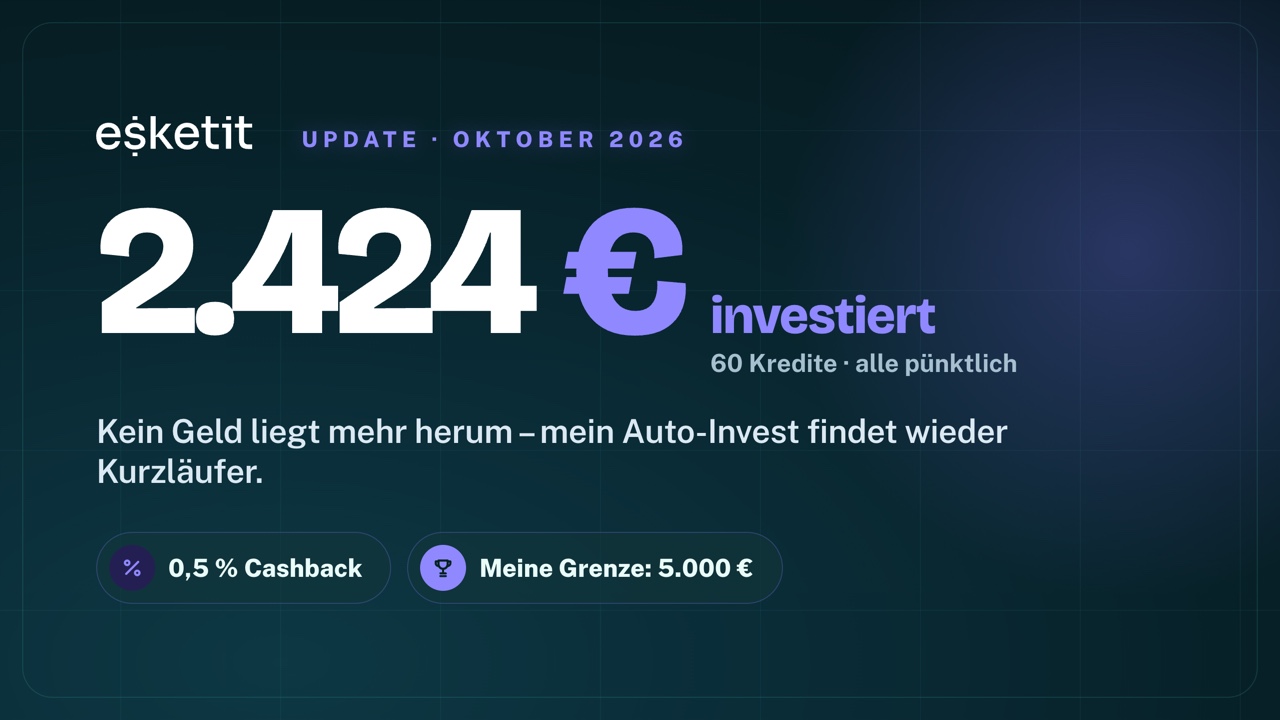
Esketit Update Oktober 2026: 2.424 € investiert, alle 60 Kredite pünktlich & der Auto-Invest läuft wieder
Mein Esketit-Update im Oktober: Mein Konto steht bei 2.424,01 €, komplett investiert in 60 Kredite – und alle sind pünktlich. Ich zeige dir die aktuellen Plattform-Statistiken (über 1 Mrd. € finanziert, 46,8 Mio. € Outstanding Portfolio, 1,25 % der Nimbura-Kredite leicht verspätet), meine 121,01 € Einnahmen, mein Portfolio aus Kurzläufern, meine Auto-Invest-Einstellungen, den Primärmarkt und die 0,5 % Cashback über meinen Link. Und ehrlich: Esketit ist nicht reguliert – deshalb ist bei 5.000 € für mich Schluss.
Inhaltsverzeichnis
- Esketit in Zahlen: über eine Milliarde Euro finanziert
- Mein Esketit-Konto: 2.424,01 € investiert
- Video
- 0,5 % Cashback über meinen Link
- Mein Portfolio: 60 Kredite, fast jeden Tag eine Rückzahlung
- Mein Auto-Invest: die Nimbura-Strategie
- Primärmarkt: Kurzläufer von Nimbura, Langläufer von Jet Finance und Mojo Capital
- Wie sicher ist Esketit?
- Lohnt sich Esketit?
- Mein Plan und Fazit
- Häufige Fragen
Heute ist es mal wieder Zeit für ein kurzes Update zu meinem Investment auf Esketit. Die Plattform teste ich jetzt wirklich schon einige Monate aus und habe dort inzwischen über 2.400 € investiert. In diesem Beitrag schauen wir uns an, wie mein Investment bisher läuft und wie sich die Plattform eigentlich entwickelt.
Wie immer zuerst das Wichtigste: Das ist keine Anlageberatung und keine Kaufempfehlung, sondern nur meine persönliche Meinung und meine persönlichen Investments. Ich bin für mein Geld verantwortlich, du für deines. P2P-Kredite sind hochriskant – investiere nur Geld, dessen Totalverlust du verkraften könntest, und triff deine eigenen Entscheidungen. Der Esketit-Link ist ein Empfehlungslink: Wenn du ihn nutzt, bekomme ich eine kleine Prämie, für dich wird es dadurch nicht teurer.
Esketit in Zahlen: über eine Milliarde Euro finanziert
Bevor wir in mein Investment springen, erst einmal die aktuellen Statistiken. Esketit veröffentlicht sie auf der eigenen Website unter „Statistics".
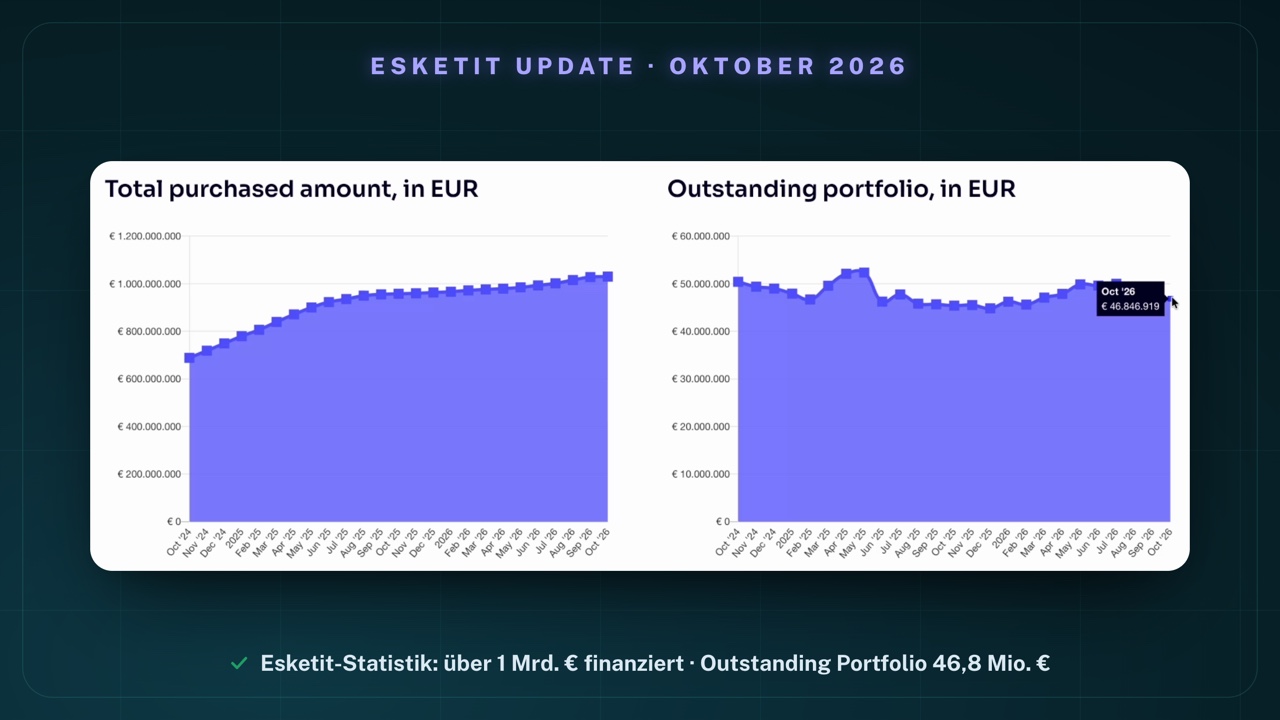
- Insgesamt finanzierte Kredite: inzwischen über eine Milliarde Euro – genau 1.029.961.037 €
- Outstanding Portfolio: 46,8 Mio. € (46.846.919 €)
Beim Outstanding Portfolio sieht man: Das war auch schon mal höher. Im Mai 2025 lag es bei rund 52 Mio. €, ist dann gesunken und wieder gestiegen. Im Juli war dieses Jahr bisher der Höchstpunkt mit fast 50 Mio. € (49.995.110 €) – und jetzt gerade stehen wir eben bei den 46,8 Mio. €.
Was natürlich weiter steigt, je länger die Plattform am Markt ist, sind die Zinsen, die schon ausgezahlt wurden – und auch die Investoren werden immer mehr:
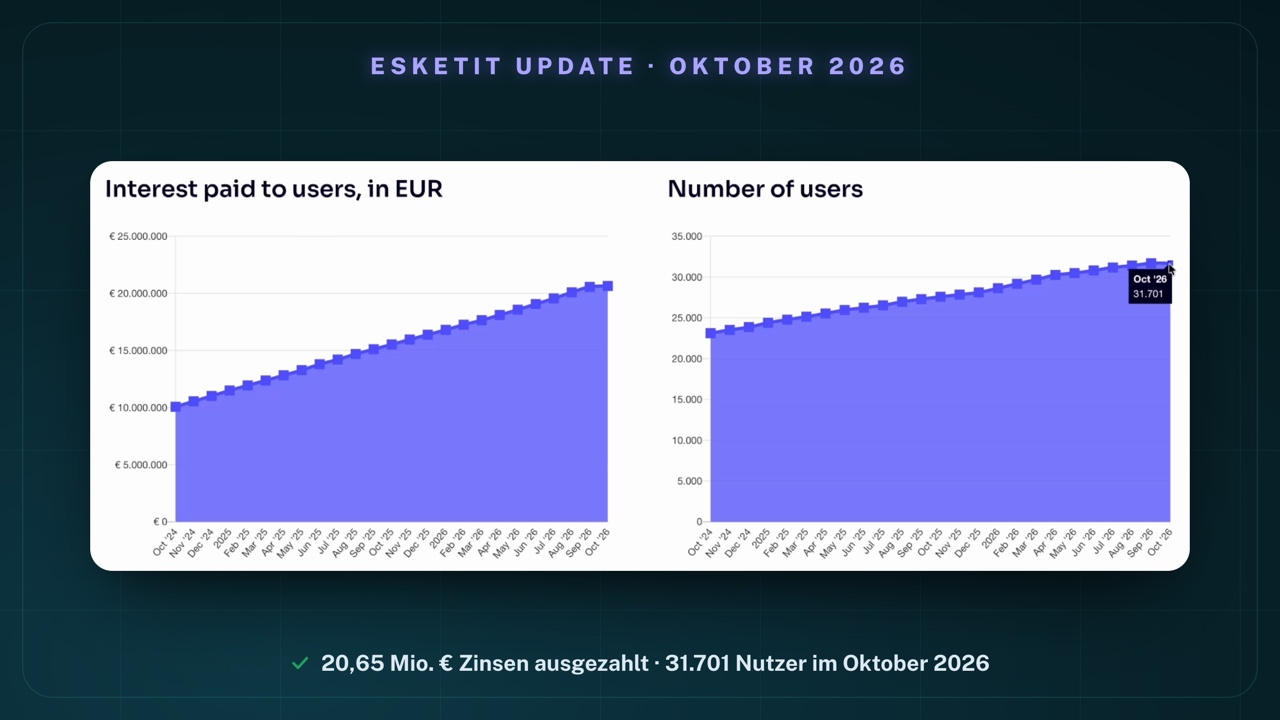
- Ausgezahlte Zinsen: schon 20,65 Mio. € insgesamt
- Nutzer: Im September waren es insgesamt 31.691, im Oktober sind schon ein paar dazugekommen (31.701 bei meiner Aufnahme)
Auch das entwickelt sich also positiv weiter. Interessant finde ich außerdem, dass Esketit die durchschnittliche Portfoliogröße der Nutzer veröffentlicht:
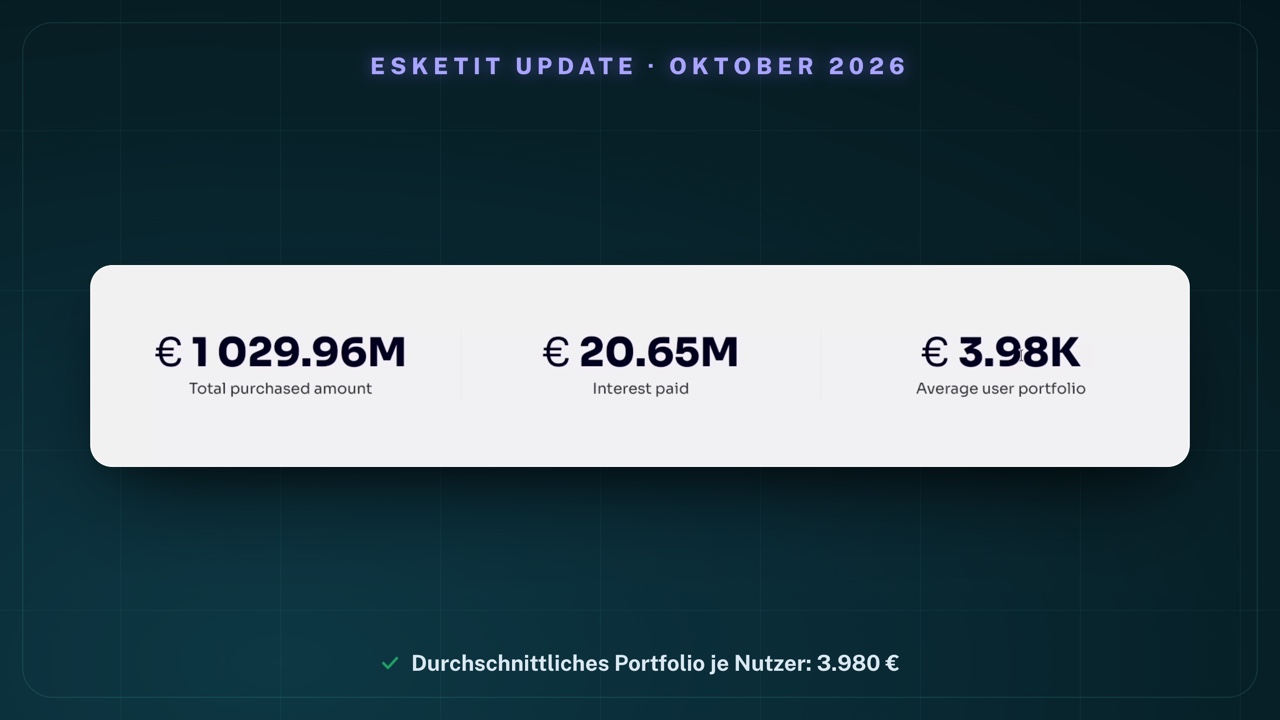
Die liegt bei 3.980 €, also fast 4.000 €. Ich selbst liege ja bei ungefähr 2.400 € – der Durchschnitt hat hier also noch einmal deutlich mehr investiert als ich bisher.
Wie laufen die Kredite?
Was natürlich immer wichtig ist: die Kredite und wie sie laufen. Esketit zeigt dafür je Kreditgeber ein Statusdiagramm – und da sieht man, dass der Großteil wirklich pünktlich ist.
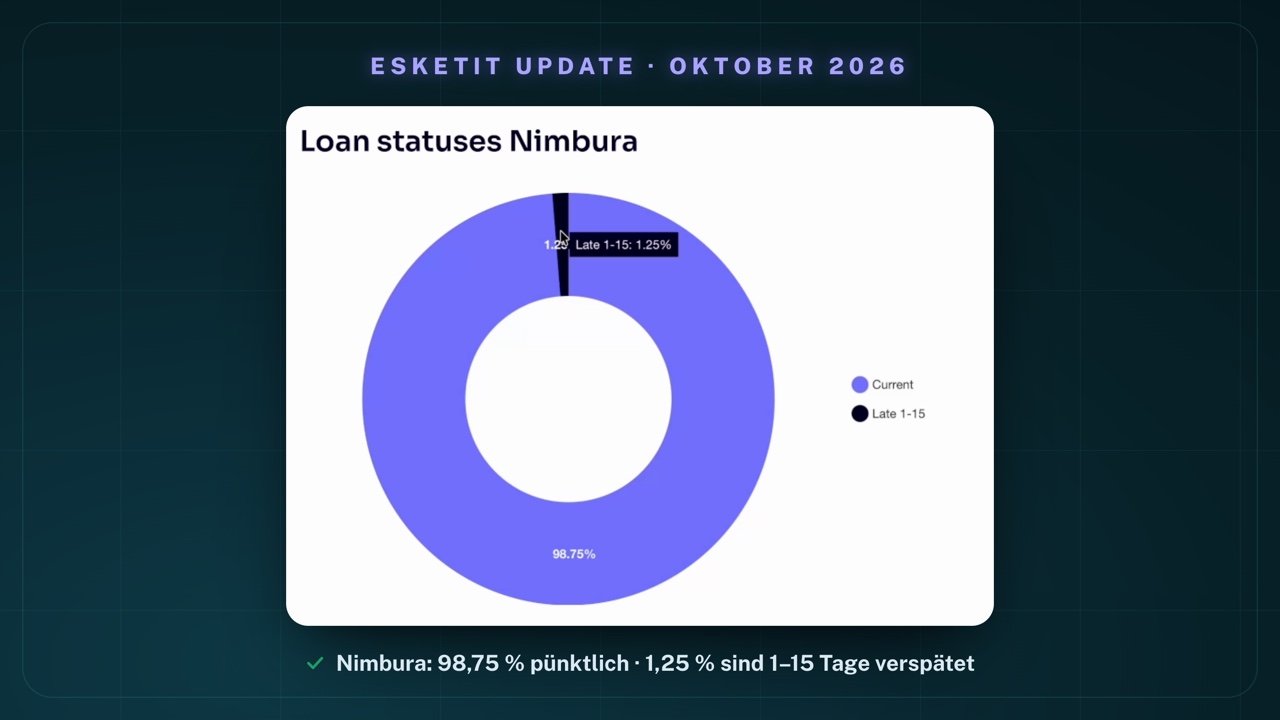
Der einzige Kreditgeber, bei dem etwas verspätet ist, ist Nimbura: Dort sind 1,25 % zwischen 1 und 15 Tagen verspätet, 98,75 % sind pünktlich. Bei Spanda Capital, Mojo Capital, MDI Finance und Credus Capital stehen 100 % auf „Current". Zur Einordnung: Ein solches Diagramm gibt es nur für diese fünf Kreditgeber – für Jet Finance zum Beispiel zeigt die Seite keines.
Mein Esketit-Konto: 2.424,01 € investiert
Dann lass uns jetzt in mein Esketit-Dashboard reinschauen (Stand der Aufnahme: 5. Oktober 2026):
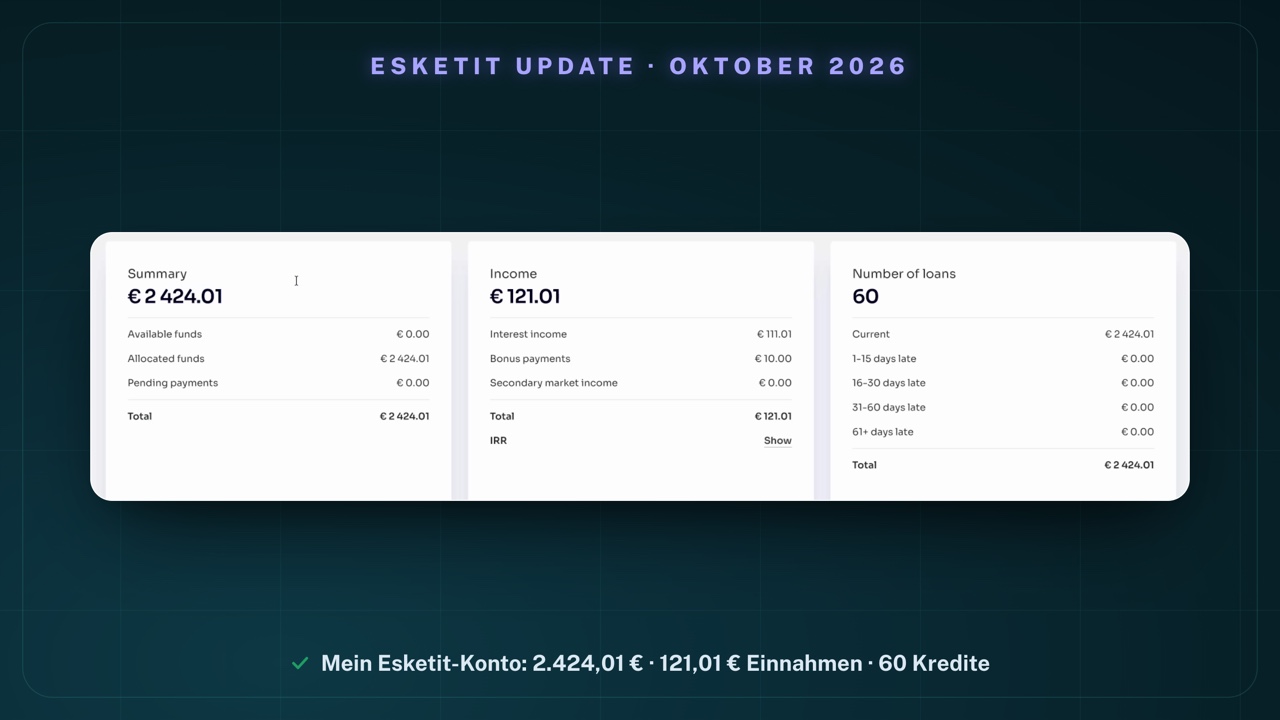
- Investiert: 2.424,01 € – komplett angelegt, 0,00 € liegen frei
- Bisher verdient: 121,01 €
- Davon Zinsen: 111,01 €
- Davon Bonus: 10,00 € – die habe ich über eine Cashback-Aktion erhalten
- Kredite: 60 – und davon sind bei mir tatsächlich alle pünktlich
Ich bin von den Verspätungen bei Nimbura bisher also nicht betroffen: In jeder Verzugsstufe steht bei mir 0,00 €.
Zum Vergleich mit meinem Esketit-Update vom September:
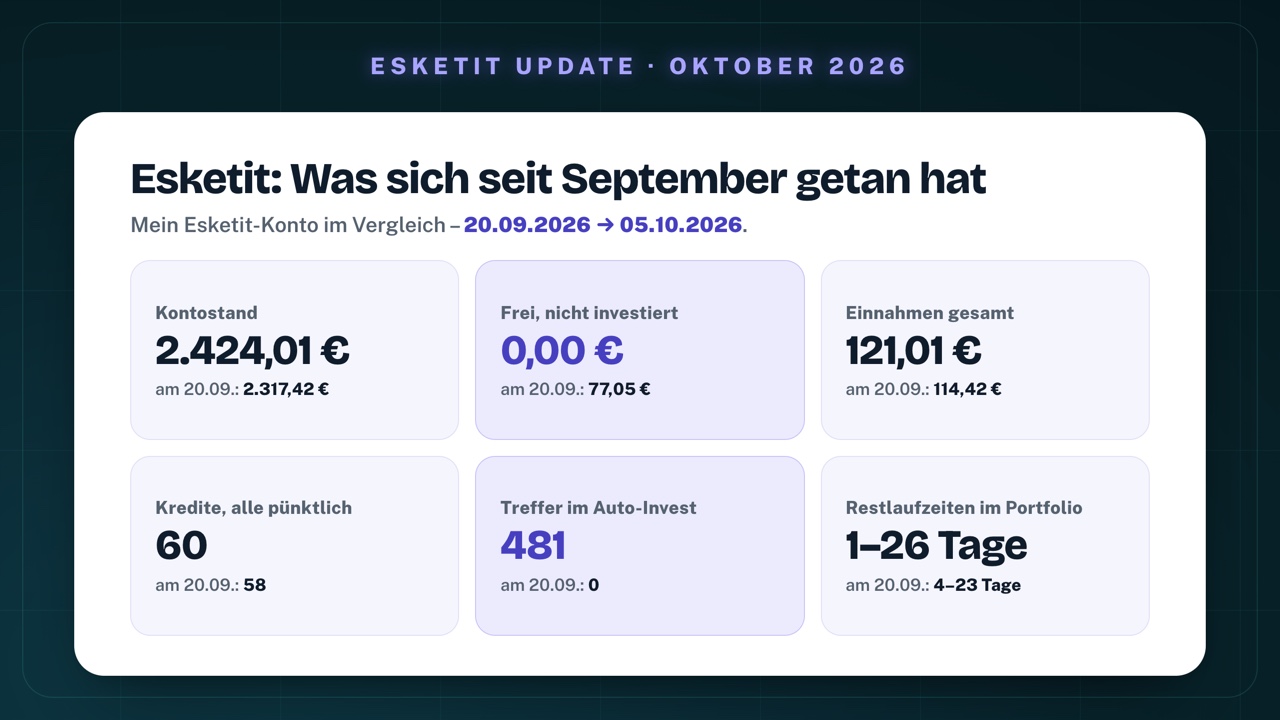
Mein Konto ist seit September um gut 100 € gewachsen. Und der Punkt, der mich im letzten Update gestört hat, ist weg: Damals lagen 77,05 € unverzinst herum, weil mein Auto-Invest keine passenden Kredite fand. Jetzt ist alles investiert.
Video: Esketit Update Oktober 2026: 2.424 € investiert, alle 60 Kredite pünktlich & der Auto-Invest läuft wieder
Das komplette Update gibt es auch als Video – ich gehe live durch die Statistikseite von Esketit, mein Dashboard, mein Portfolio, den Auto-Invest und den Primärmarkt. Schau gern rein oder lies unten weiter.
0,5 % Cashback über meinen Link
Falls du Esketit selbst ausprobieren willst: Über meinen Esketit-Link* kannst du dir als Neukunde 0,5 % Cashback auf all deine Investments in den ersten 90 Tagen sichern.
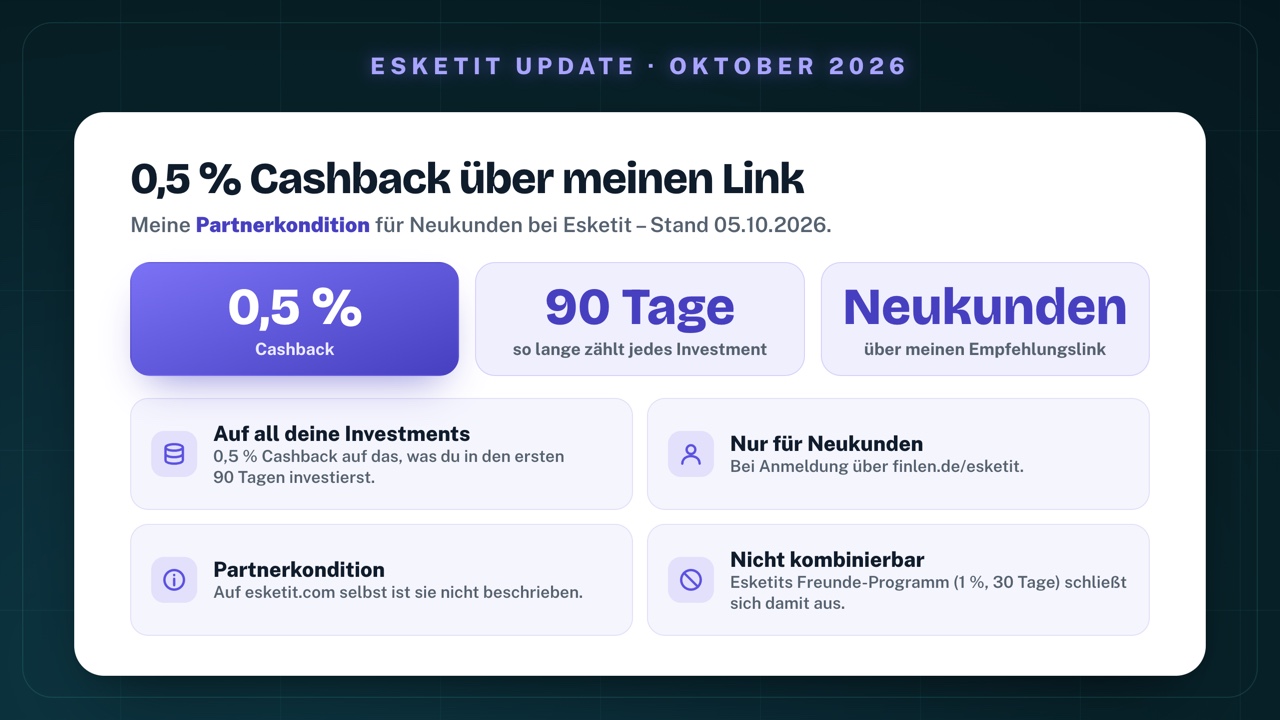
Die 0,5 % über 90 Tage sind meine Partnerkondition – auf der Esketit-Website selbst steht sie nicht. Öffentlich beschreibt Esketit nur sein Freunde-werben-Programm, bei dem Bestandskunden andere Anleger einladen:
- 1 % auf die Forderungen, die der Geworbene in den ersten 30 Kalendertagen nach der Registrierung kauft, höchstens 1.000 €
- der erste Kauf muss innerhalb von 30 Tagen nach Registrierung und Verifizierung erfolgen
- Gutschrift in einer Summe innerhalb von 10 Werktagen nach Ablauf der 30 Tage
- nur für Neukunden – und laut den Bedingungen nicht kombinierbar mit anderen Aktionen oder Partnerprogrammen
Im Video sage ich, du bekommst über meinen Link einen Cashback, den du ansonsten nicht erhalten würdest. Genau genommen gilt das gegenüber einer Anmeldung ganz ohne Link oder Code. Du kannst also vergleichen, was für dich besser passt: 0,5 % über 90 Tage oder 1 % über 30 Tage. Prüfe die aktuellen Bedingungen am besten direkt bei Esketit, bevor du startest; Konditionen können sich ändern.
Aus Transparenzgründen: Das ist ein Empfehlungslink. Schließt du darüber ab, bekomme ich eine kleine Prämie. Für dich wird es dadurch nicht teurer – und du unterstützt mich und meinen Kanal damit.
Mein Portfolio: 60 Kredite, fast jeden Tag eine Rückzahlung
Schauen wir in mein Portfolio, in was ich eigentlich investiere:
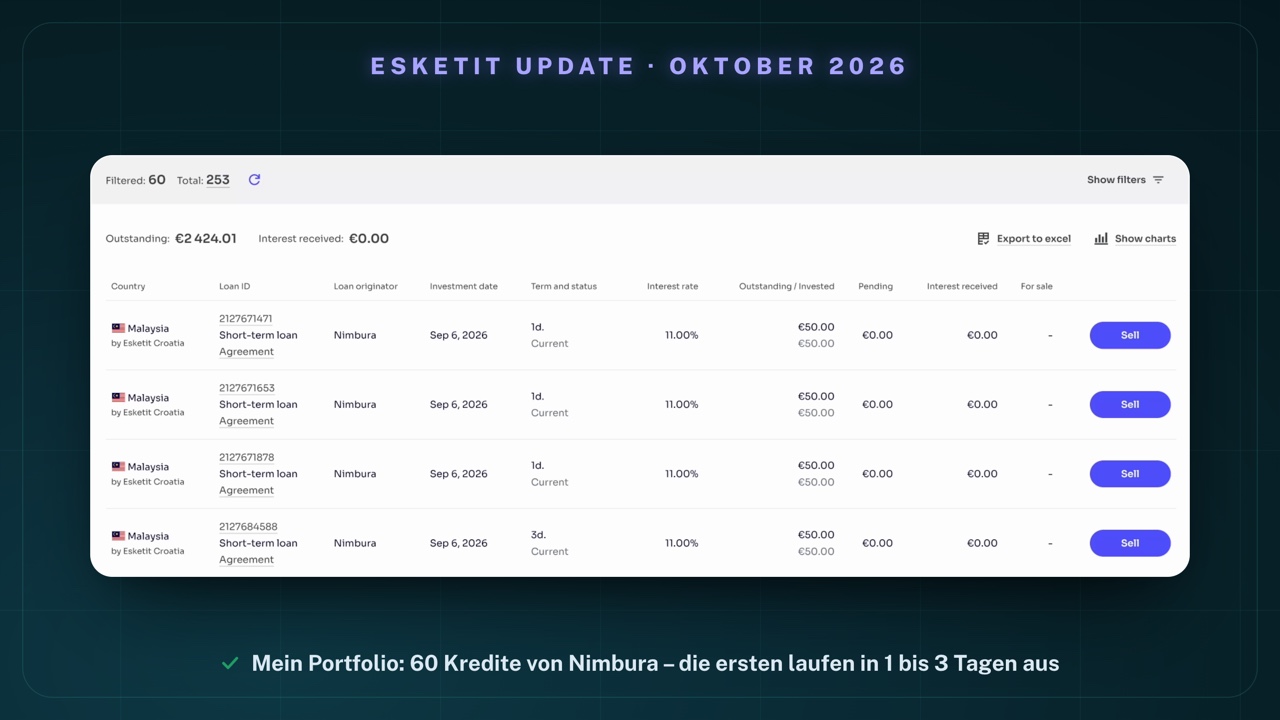
Ich investiere tatsächlich in Nimbura – bin aber in keinem der Kredite drin, die von den Verspätungen betroffen sind. Alle 60 Positionen sind kurzlaufende Kredite aus Malaysia („Short-term loan"), jeweils mit 12,95 € bis 50 €.
Schön zu sehen ist, wie breit das über die Laufzeiten gestreut ist: In einem Tag kommen Kredite zurück, in drei Tagen welche, in vier und fünf Tagen. Ich habe eigentlich fast jeden Tag Rückzahlungen. Dann gibt es eine kleine Lücke – acht Tage, 16 Tage, 19, 20, 21 Tage – und am Ende der Liste geht es weiter mit 22 bis maximal 26 Tagen:
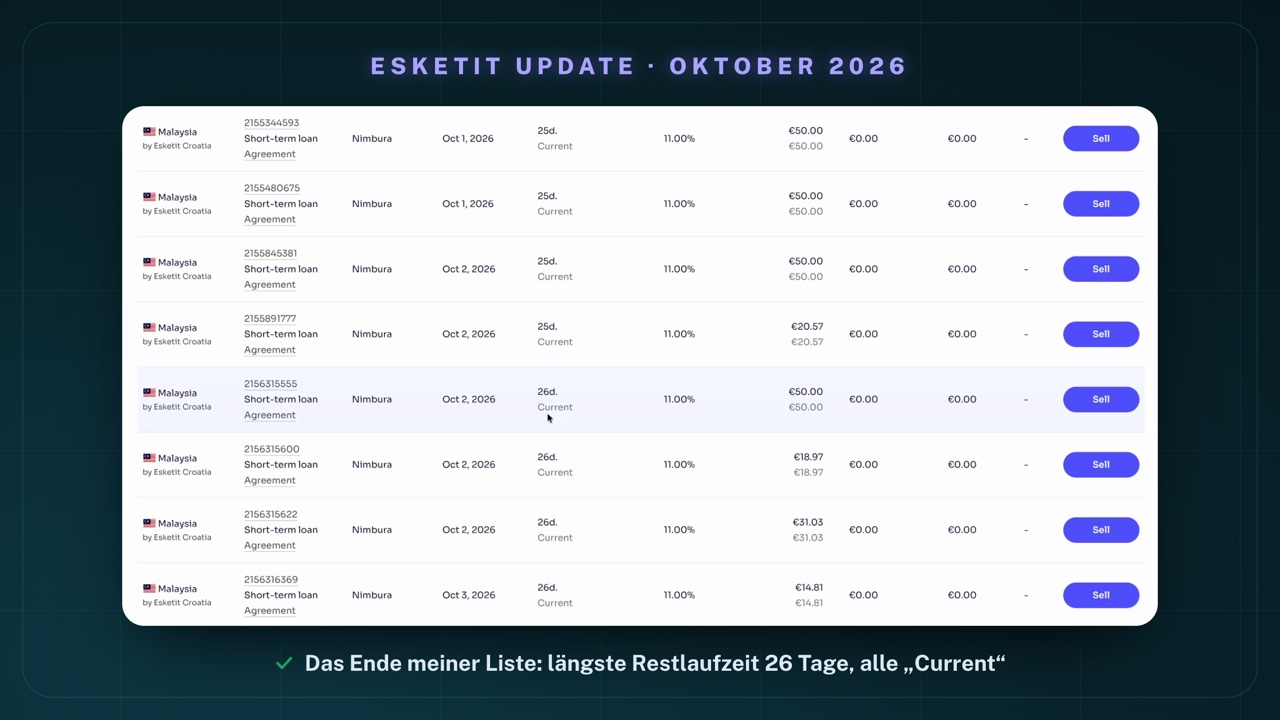
- Restlaufzeiten: 1 bis 26 Tage
- Zinssätze: 34 Kredite mit 11 %, 26 Kredite mit 10 %
- Status: alle 60 „Current"
Eine Genauigkeit dazu: Ich spreche im Video von einzelnen Krediten. Laut Esketit hältst du bei Nimbura genau genommen keine einzelnen Verbraucherkredite, sondern eine Forderung aus einer indirekten Finanzierungsstruktur mit einem revolvierenden Kreditpool – zurückgezahlt wird nach dem Plan dieser Finanzierungsvereinbarung.
Mein Auto-Invest: die Nimbura-Strategie
Wie kommt das Geld so sauber in diese Kurzläufer? Über meinen Auto-Invest – bei Esketit heißt er „Auto-Purchase". Dort habe ich eine eigene Strategie namens „Nimbura":
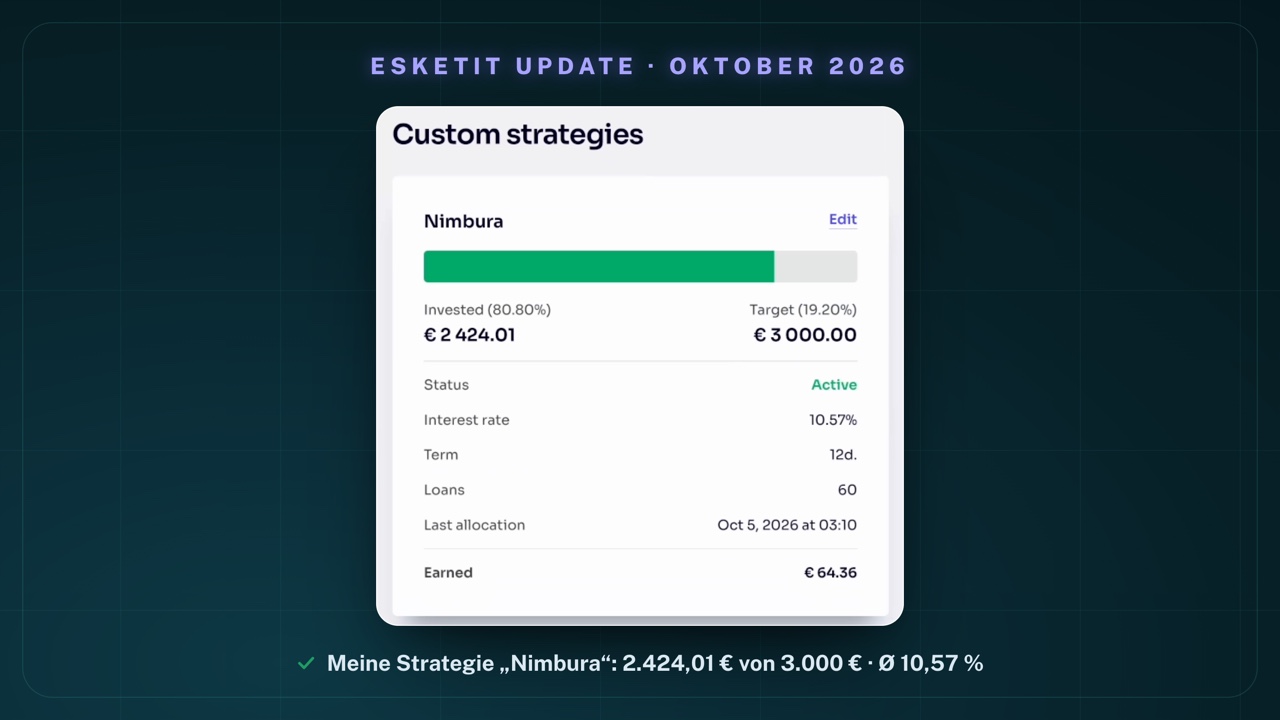
Die Strategie ist zu gut 80 % gefüllt, der durchschnittliche Zinssatz liegt bei 10,57 %, und der letzte automatische Kauf lief am 5. Oktober um 03:10 Uhr. Wenn wir in die Strategie reingehen, sehen wir, was ich eingestellt habe:
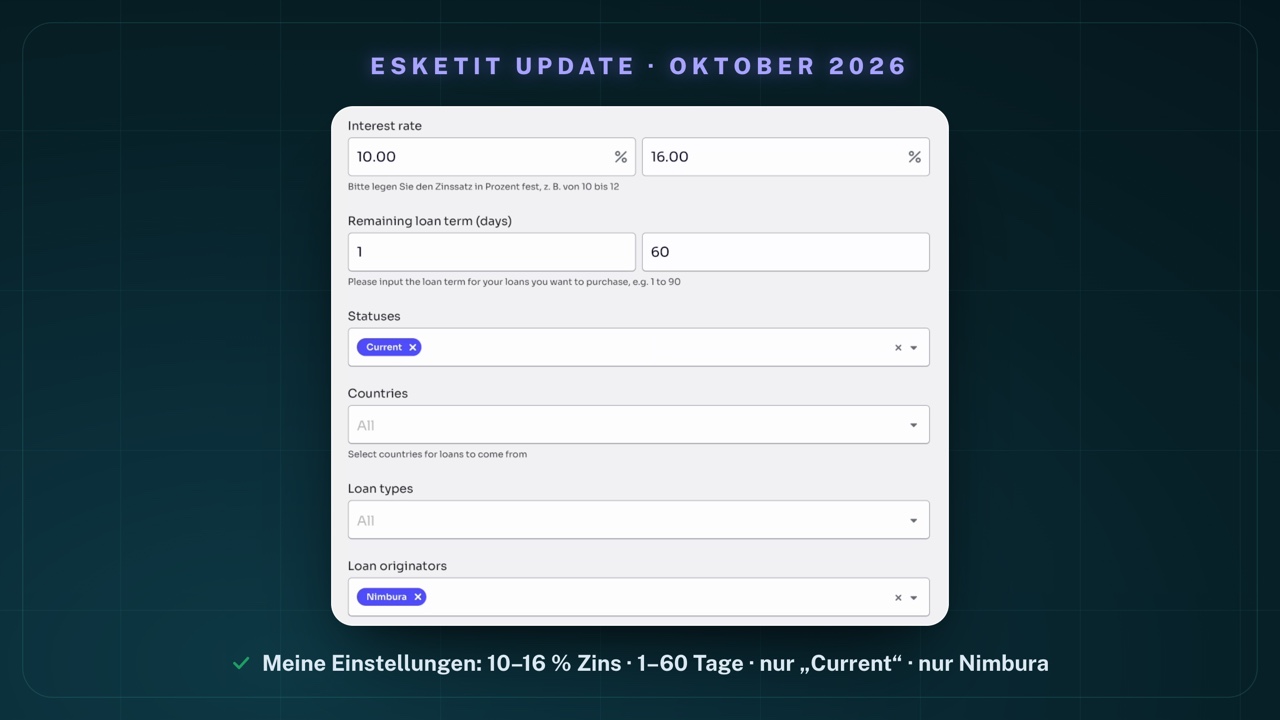
- Ziel: erst einmal 3.000 €
- Je Kredit: zwischen 10 und 50 €
- Zinssatz: mindestens 10 % bis 16 %
- Restlaufzeit: 1 bis 60 Tage – im Video tippe ich zuerst auf 30 Tage, eingestellt sind tatsächlich maximal 60
- Status: nur Kredite, die pünktlich sind („Current")
- Kreditgeber: momentan nur Nimbura
Mit diesen Einstellungen passten bei meiner Aufnahme 481 Kredite. Im September waren es an dieser Stelle noch 0 – genau deshalb lag damals Geld herum.
Primärmarkt: Kurzläufer von Nimbura, Langläufer von Jet Finance und Mojo Capital
Gehen wir auf den Markt und schauen, was es auf dem Primärmarkt alles gibt. Bei meiner Aufnahme standen dort 608 Angebote. Wenn ich rein nach dem Zinssatz sortiere, ist Nimbura mit 11 % momentan auch das Höchste. Die meisten dieser Angebote laufen zwei oder drei Monate.
Wenn ich aber auf „Term" klicke und nach Laufzeit sortiere, sehen wir, dass es die 11 % von Nimbura auch mit ganz kurzer Laufzeit gibt:
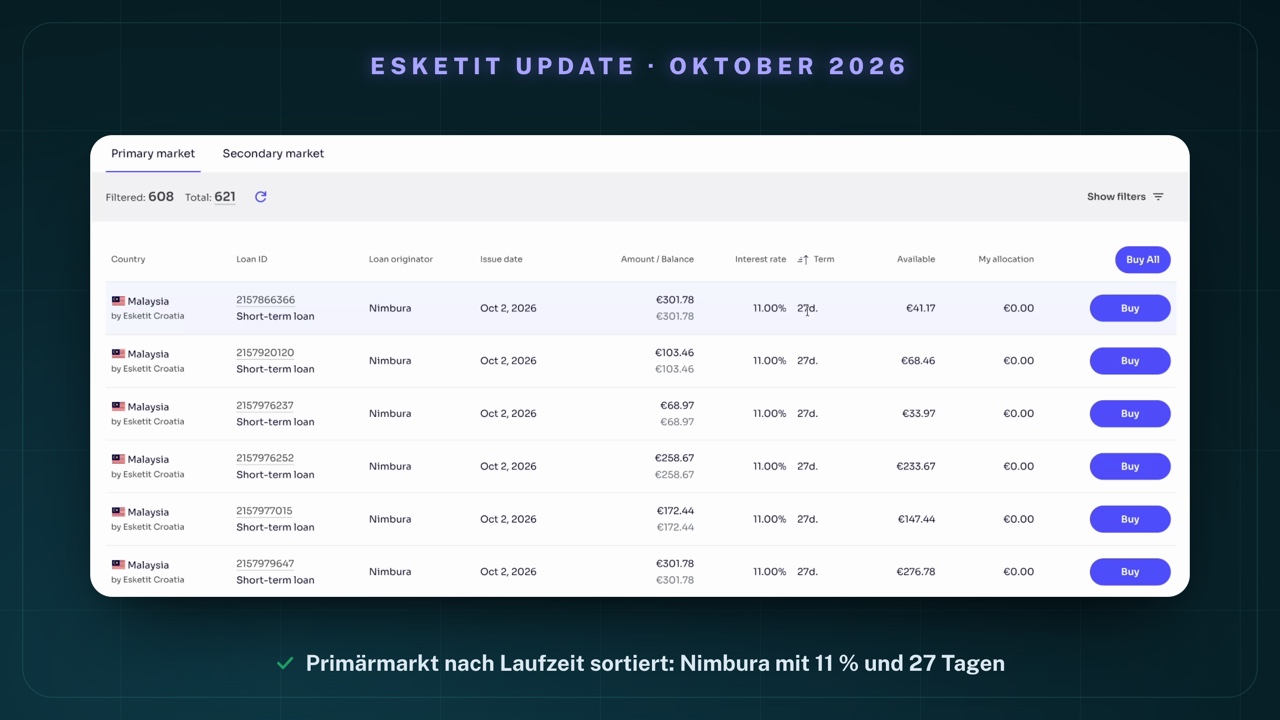
Das sind genau die, die ich auch im Portfolio habe. Im Video spreche ich von 30 oder 27 Tagen – im Bild standen 27 Tage; laut Esketit laufen Nimbura-Kredite in der Regel zwischen 30 Tagen und sechs Monaten.
Weil diese Kredite so schnell laufen, ist es hier wirklich wichtig, einen Auto-Invest einzustellen. Wenn alle paar Tage etwas zurückkommt, müsstest du dich sonst jedes Mal wieder einloggen und neu kaufen. Darum macht es hier auf jeden Fall Sinn, den Auto-Invest zu aktivieren.
Ansonsten kannst du das Geld zum Beispiel auch in Jet Finance oder Mojo Capital investieren. Die haben aber längere Laufzeiten:
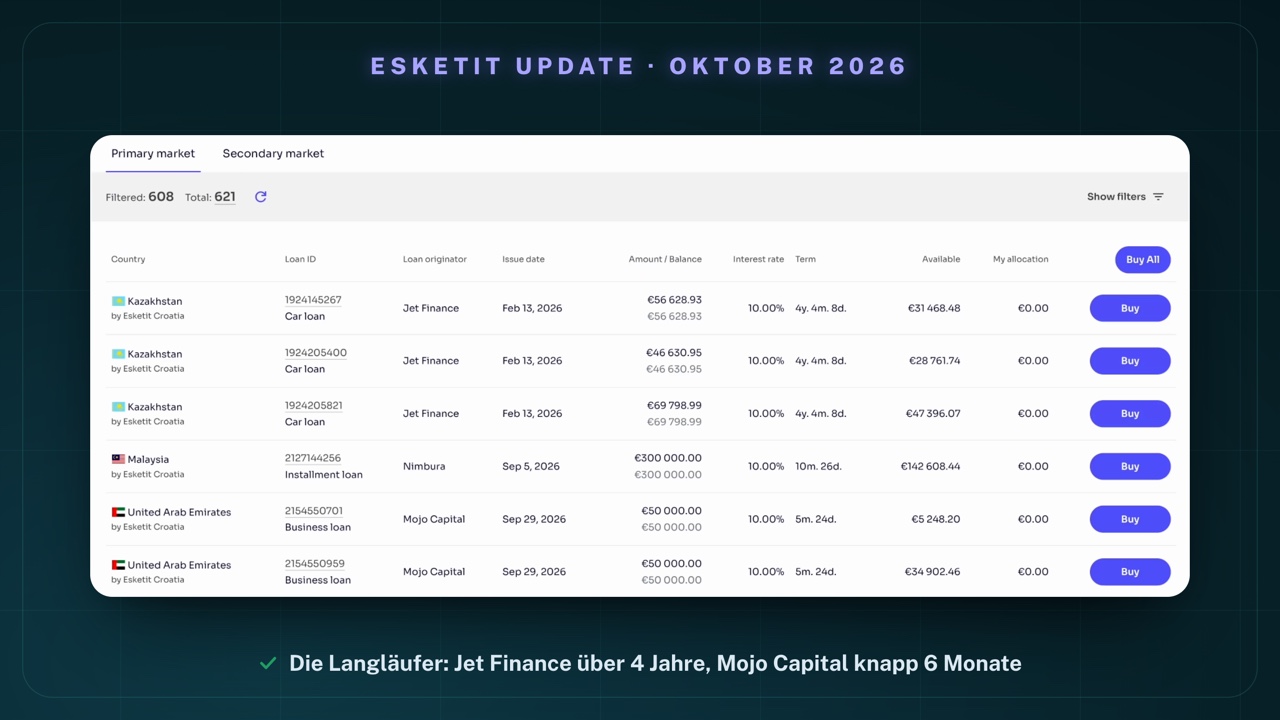
- Jet Finance (Autokredite aus Kasachstan): 10 %, über vier Jahre Laufzeit
- Mojo Capital (Unternehmenskredite aus den Vereinigten Arabischen Emiraten): 10 %, fast sechs Monate
Es gibt bei Esketit zwar auch einen Sekundärmarkt – man könnte also eher aussteigen, wenn sich ein Käufer findet. Aber ich mag es einfach, dass Nimbura diese extrem kurzen Laufzeiten anbietet. Das hat den Vorteil, dass ich mehr Liquidität habe, weil das Geld schneller zurückkommt.
Wie sicher ist Esketit?
Der Risiken musst du dir trotzdem immer bewusst sein. Kredite können ausfallen, eine Plattform kann ausfallen – bei solchen Renditen gehört das dazu.
- Nicht reguliert. Esketit schreibt es selbst in der Fußzeile jeder Seite: „Esketit is not regulated under any financial services licence." Es gibt also keine Finanzaufsicht über die Plattform. Du kaufst Forderungsrechte aus Krediten – das ist keine Einlage wie beim Tagesgeld.
- Betreiber. Neue Anlagen laufen über die Esketit Platform d.o.o. mit Sitz in Zagreb (Kroatien). Die irische Esketit Platform Limited in Dublin verwaltet nur noch Altbestände.
- Rückkaufverpflichtung – aber keine Gruppengarantie. Die meisten Kreditgeber auf Esketit geben eine Rückkaufverpflichtung: Ist eine Rückzahlung mehr als 60 Kalendertage verspätet, muss der Kreditgeber die Forderung zurückkaufen. Für Nimbura weist Esketit „Buyback Obligation: Yes" und „Group Guarantee: No" aus. Die Rückkaufverpflichtung ist also nur so viel wert wie der Kreditgeber selbst.
- Nimbura gehört zum Gründerkreis. Nimbura wurde laut Esketit von den Esketit-Mitgründern gegründet und ist nach Angaben der Plattform ein lizenzierter Geldverleiher in Malaysia. Mein Geld steckt damit komplett bei einem einzigen Kreditgeber, der der Plattform nahesteht – das ist ein Klumpenrisiko.
- Sekundärmarkt ist kein Notausgang. Ein Verkauf klappt nur, wenn ein anderer Anleger kauft.
Wobei man bei Esketit auch sagen muss: Von der Rendite her ist das für P2P tatsächlich schon relativ konservativ. 10 oder 11 % sind im P2P-Bereich wirklich nicht hoch – da gibt es ganz andere Plattformen, bei denen man mit Boni bei 16, 17, 18 % oder teilweise mehr liegt. Ein Schnitt von 10 bis 11 % Zinsen über das gesamte Portfolio ist im P2P-Bereich trotzdem sehr stark. Ich glaube, ich liege in meinem gesamten P2P-Portfolio bei rund 10,5 % Zinsen.
Für wen lohnt sich Esketit?
- sehr kurze Laufzeiten und fast tägliche Rückflüsse magst
- mit rund 10 bis 11 % Zinsen zufrieden bist und den Auto-Invest die Arbeit machen lässt
- eine Rückkaufverpflichtung des Kreditgebers als Sicherheitsnetz schätzt
- als Neukunde die 0,5 % Cashback in den ersten 90 Tagen mitnehmen willst
- eine regulierte Plattform mit Finanzaufsicht brauchst
- im P2P-Bereich die höchsten Zinsen von 16 % und mehr suchst
- kein Klumpenrisiko auf einen einzelnen Kreditgeber eingehen willst
- Geld anlegen willst, dessen Verlust du nicht verkraften könntest
Mein Plan und Fazit
So viel zu dem kurzen Update. Was ich bisher auf jeden Fall sagen muss: Es läuft bei mir. Ich hatte bisher keine Ausfälle und keine Verspätungen. Aber was ich auch immer wieder sage: Es läuft natürlich immer nur so lange, bis es eben nicht mehr läuft. Ich halte dich auf dem Laufenden, falls es hier Probleme gibt, die ich bisher so noch nicht hatte.
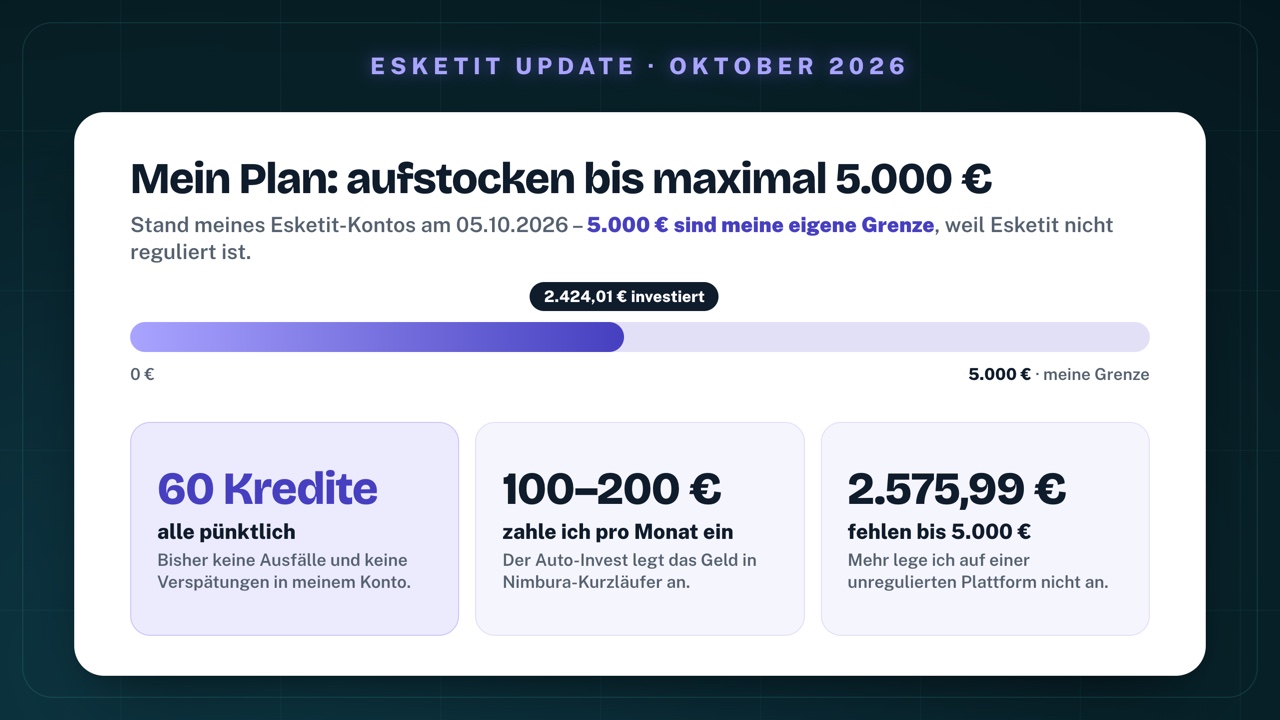
Ich plane, bei Esketit noch ein bisschen weiter aufzustocken: Ich zahle jetzt eigentlich jeden Monat so 100 bis 200 € ein. Maximal liegt die Grenze bei mir hier bei 5.000 € – weil es eben eine unregulierte Plattform ist. Dessen muss man sich immer bewusst sein. Wie Esketit in mein gesamtes P2P-Portfolio passt, siehst du im P2P-Portfolio-Update Oktober 2026.
Wenn du Esketit selbst ausprobieren willst, nutz gern meinen Link für den Cashback: zu Esketit über meinen Link*.
Jetzt bin ich gespannt: Was sind deine Erfahrungen und deine Meinung zu Esketit? Und wenn du Esketit nutzt – setzt du auf die Langläufer oder auch auf die Kurzläufer? Schreib es mir gern in die Kommentare unter dem Video.
Mit * markierte Links sind Empfehlungslinks. Wenn du darüber investierst, unterstützt du meine Arbeit – ohne Mehrkosten für dich. Danke!
Häufig gestellte Fragen
Wie viel hat Lennard bei Esketit investiert?
Stand 5. Oktober 2026 steht mein Esketit-Konto bei 2.424,01 € – komplett investiert, 0,00 € liegen frei. Das Geld steckt in 60 Krediten des Kreditgebers Nimbura, und alle 60 sind pünktlich („Current“). Meine Obergrenze für Esketit sind 5.000 €, weil die Plattform nicht reguliert ist.
Wie viele Zinsen hat Lennard bei Esketit bisher verdient?
Bisher stehen 121,01 € Einnahmen in meinem Konto: 111,01 € Zinsen und 10,00 € Bonus. Meine Auto-Invest-Strategie zeigt aktuell einen durchschnittlichen Zinssatz von 10,57 % – 34 meiner Kredite laufen mit 11 %, 26 mit 10 %. Das sind Werte aus meinem Konto, keine Garantie für die Zukunft.
Ist Esketit reguliert?
Nein. Esketit schreibt es selbst in der Fußzeile der Website: „Esketit is not regulated under any financial services licence.“ Betreiber für neue Anlagen ist die Esketit Platform d.o.o. mit Sitz in Zagreb (Kroatien); die irische Esketit Platform Limited in Dublin verwaltet nur noch Altbestände. Eine Finanzaufsicht über die Plattform gibt es damit nicht.
Welchen Bonus gibt es aktuell bei Esketit?
Über meinen Empfehlungslink (finlen.de/esketit) gibt es für Neukunden 0,5 % Cashback auf alle Investments in den ersten 90 Tagen – das ist meine Partnerkondition, auf der Esketit-Website selbst steht sie nicht. Öffentlich beschreibt Esketit nur das Freunde-werben-Programm: 1 % auf die Käufe der ersten 30 Tage, höchstens 1.000 €. Beide Wege lassen sich laut Esketit nicht kombinieren.
Gibt es bei Esketit verspätete Kredite?
In meinem Konto nicht: Alle 60 Kredite sind pünktlich. Auf der Statistikseite von Esketit waren am 5. Oktober 2026 bei Nimbura 98,75 % „Current“ und 1,25 % zwischen 1 und 15 Tagen verspätet. Bei den anderen vier Kreditgebern mit Statusdiagramm (Spanda Capital, Mojo Capital, MDI Finance, Credus Capital) standen 100 % auf „Current“.
Wie hat Lennard den Auto-Invest bei Esketit eingestellt?
Meine Strategie heißt „Nimbura“: Ziel 3.000 €, 10 bis 50 € je Kredit, Zinssatz 10 bis 16 %, Restlaufzeit 1 bis 60 Tage, nur Kredite mit Status „Current“ und nur vom Kreditgeber Nimbura. Bei meiner Aufnahme passten 481 Kredite auf diese Kriterien. Bei Esketit heißt die Funktion offiziell „Auto-Purchase“.
Welche Laufzeiten gibt es bei Esketit?
Das kommt auf den Kreditgeber an. Bei Nimbura standen am 5. Oktober 2026 Kredite mit 27 Tagen sowie mit rund zwei bis drei Monaten Laufzeit zu 11 % auf dem Primärmarkt. Jet Finance (Autokredite aus Kasachstan) lag bei über vier Jahren, Mojo Capital bei knapp sechs Monaten, jeweils zu 10 %. In meinem Portfolio liegen die Restlaufzeiten zwischen 1 und 26 Tagen.
Wie groß ist Esketit inzwischen?
Laut Esketits Statistikseite wurden bis Anfang Oktober 2026 insgesamt 1.029.961.037 € finanziert, das Outstanding Portfolio lag bei 46.846.919 €. An Zinsen wurden bisher rund 20,65 Mio. € ausgezahlt. Im September waren 31.691 Nutzer registriert, das durchschnittliche Portfolio je Nutzer liegt bei rund 3.980 €.
Disclaimer
⚠️ Keine Anlageberatung
Alle Inhalte dienen ausschließlich Informations- und Unterhaltungszwecken und stellen keine Anlageberatung, Kaufempfehlung oder Aufforderung zum Abschluss eines Finanzprodukts dar. Bitte informiere dich eigenständig und triff Entscheidungen auf Basis deiner persönlichen Situation und Risikobereitschaft.
📉 Risikohinweis & Totalverlust
Investments in Wertpapiere und andere Finanzinstrumente sind grundsätzlich mit erheblichen Risiken verbunden (z. B. Preis-, Markt-, Währungs-, Volatilitäts- und Bonitätsrisiken). Ein Totalverlust des eingesetzten Kapitals kann nicht ausgeschlossen werden.
📊 Renditen & Prognosen
Sämtliche Wertentwicklungsangaben, egal ob aus der Vergangenheit oder als Prognose/Einschätzung, sind kein verlässlicher Indikator für künftige Ergebnisse. Kapital und Renditen sind nicht garantiert.
🔍 Transparenz & Interessenkonflikte
Ich unterscheide strikt zwischen Fakten und persönlichen Schätzungen. Wichtig: Ich bin oft selbst in die besprochenen Werte investiert, wodurch ein Interessenkonflikt bestehen kann.
✅ DYOR (Do Your Own Research)
Alle Informationen wurden sorgfältig zusammengetragen, sind jedoch unverbindlich, ohne Gewähr und ohne Anspruch auf Vollständigkeit. Bitte informiere dich umfassend und setze dich vor einer Anlageentscheidung intensiv mit allen Chancen und Risiken auseinander.
Werbe- & Affiliate-Hinweis
Mit * gekennzeichnete Links sind Werbe- bzw. Affiliate-Links. Wenn du über einen solchen Link etwas abschließt oder kaufst, erhalte ich unter Umständen eine Provision – ohne Mehrkosten für dich. Damit unterstützt du meine Arbeit.