Loanch Update Oktober 2026: 4.321 € im Depot, 14,5 % Zinsen & warum der Auto-Invest Pflicht ist
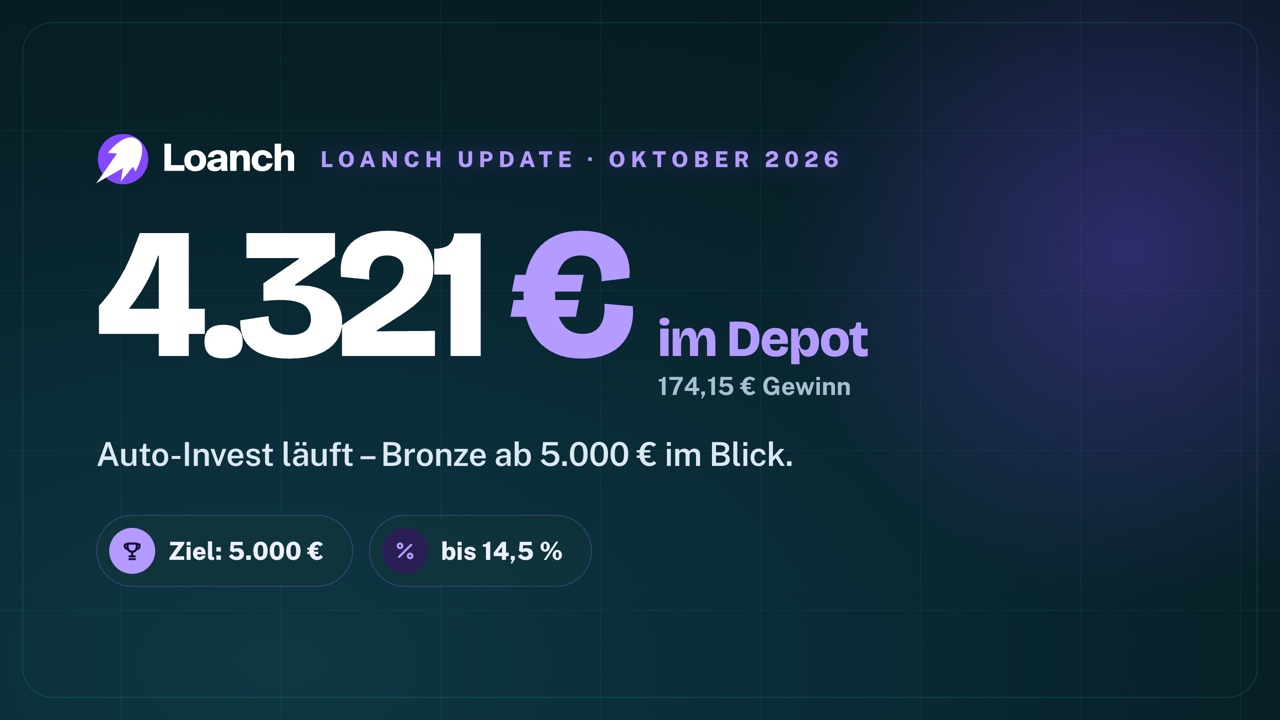
Mein Loanch-Update im Oktober: Mein Konto steht bei 4.321,86 €, davon 174,15 € Gewinn und 37,71 € Belohnungen. Ich zeige dir mein Portfolio aus kurzlaufenden Tambadana-Krediten mit 14,5 %, meine genauen Auto-Invest-Einstellungen, was nach der Early-Bird-Aktion noch an Bonus läuft (20 € Neukundenbonus und 1 % Cashback – mit allen Bedingungen), wie weit ich vom Bronze-Level entfernt bin und warum bei 5.000 € für mich Schluss ist. Dazu ehrlich: keine Regulierung, kein Sekundärmarkt und die Zahlungsstörung im Frühjahr.
Inhaltsverzeichnis
- Mein Loanch-Depot in Zahlen
- Was ist Loanch eigentlich?
- Video
- Neukundenbonus und Cashback: Was aktuell läuft
- Das Treueprogramm: Iron-Schwelle erreicht, Bronze im Blick
- Mein Portfolio: Kurzläufer von Tambadana mit 14,5 %
- Auto-Invest ist Pflicht – meine Einstellungen
- Der Kontoauszug: täglich mehrere Rückflüsse
- Wie sicher ist Loanch?
- Lohnt sich Loanch?
- Mein Plan und Fazit
- Häufige Fragen
Zeit für ein kurzes Loanch-Update. Auf der kroatischen P2P-Plattform bin ich inzwischen mit über 4.300 € investiert – ich habe gerade noch einmal aufgestockt. In diesem Beitrag schauen wir uns mein Investment im Detail an: wie es bisher läuft, worauf du bei Loanch achten musst, welche Bonusaktion nach dem Ende der Early-Bird-Kampagne noch läuft – und warum bei 5.000 € für mich erst einmal Schluss ist.
Wie immer zuerst das Wichtigste: Das ist keine Anlageberatung und keine Kaufempfehlung, sondern nur meine persönliche Meinung und Erfahrung. P2P-Kredite sind hochriskant – investiere nur Geld, dessen Totalverlust du verkraften könntest, und triff deine eigenen Entscheidungen. Der Loanch-Link ist ein Empfehlungslink: Wenn du ihn nutzt, bekomme ich eine kleine Prämie, für dich wird es dadurch nicht teurer.
Mein Loanch-Depot in Zahlen
Mein Konto steht aktuell bei 4.321,86 € (Stand der Aufnahme: 4. Oktober 2026). Im September-Update waren es noch 3.800,88 €.
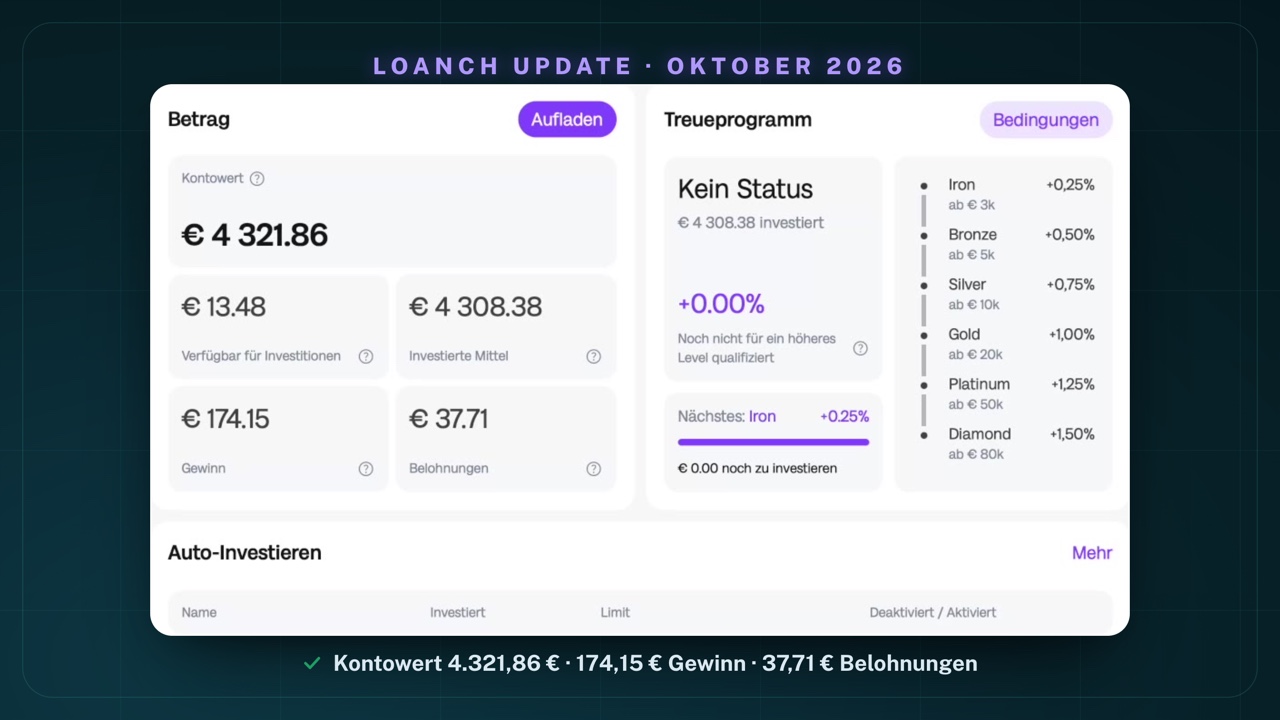
Die Zahlen im Detail:
- Kontowert: 4.321,86 €
- Investierte Mittel: 4.308,38 € – 13,48 € lagen im Moment der Aufnahme frei und wurden kurz darauf wieder angelegt
- Gewinn: 174,15 €
- Belohnungen: 37,71 € aus Cashback- und Bonusaktionen
Kleine Präzisierung zum Video: Dort sage ich, ich hätte „4.321,86 € investiert". Das ist genau genommen der Kontowert – in Krediten stecken 4.308,38 €, der Rest war gerade zurückgeflossen. An der Aussage ändert das nichts: Da kommt inzwischen wirklich etwas zusammen.
Was ist Loanch eigentlich?
Loanch ist eine P2P-Plattform, über die du in Konsumkredite investierst – vor allem aus Malaysia. Betreiber ist die PRZEMEK SAVJETOVANJE d.o.o. mit Sitz in Zagreb, Kroatien. Die Eckdaten von der Startseite (abgerufen am 5. Oktober 2026):
- bis zu 14,5 % APR aus Konsumkrediten – aktuell der höchste Zinssatz auf der Plattform
- 20 € Bonus für deine erste Investition
- Rückkauf nach 30 Tagen Verzug
- 0 % Gebühren
- ein Treueprogramm mit bis zu 1,5 % zusätzlichem Zins
Die Plattform in Zahlen, laut Loanch: rund 123,4 Mio. € insgesamt investiert, 16,4 Tsd. registrierte Investoren und 2 Mio. € ausgezahlte Zinsen. Hinter den Krediten stehen drei Kreditgeber: Tambadana (Wawasan Cojaya Sdn. Bhd., Kuala Lumpur; Ø 13,82 % Zins), AhaPay (Ø 11,00 %) und Ammana (Ø 13,29 %) – bei Ammana sind neue Kredite laut Loanch vorübergehend nicht verfügbar.
Video: Loanch Update Oktober 2026: 4.321 € im Depot, 14,5 % Zinsen & warum der Auto-Invest Pflicht ist
Das komplette Update gibt es auch als Video – ich gehe live durch mein Loanch-Konto, meine Investitionen, den Auto-Invest und den Kontoauszug. Schau gern rein oder lies unten weiter.
Neukundenbonus und Cashback: Was aktuell läuft
Die Early-Bird-Cashback-Aktion aus dem letzten Update ist am 30. September ausgelaufen. Es gibt aber weiterhin zwei Dinge, die du dir als Neukunde sichern kannst:
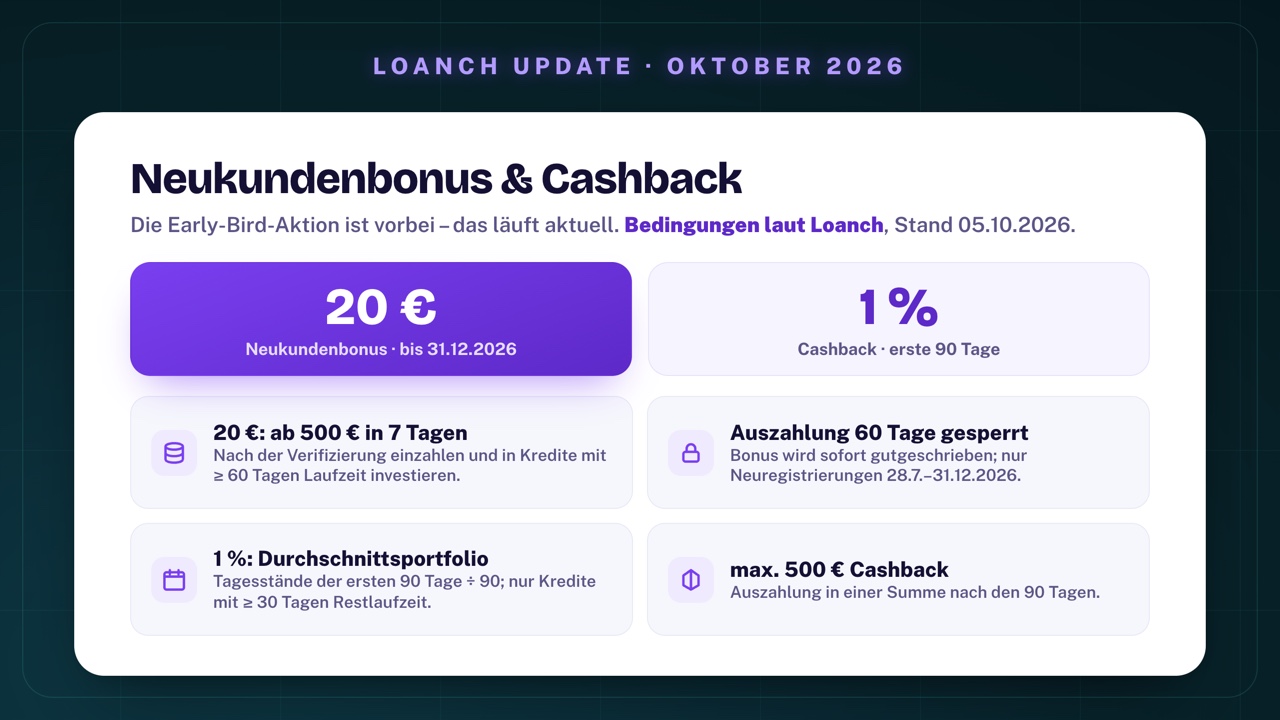
1. 20 € Neukundenbonus – noch bis Ende des Jahres. Im Video nenne ich nur den Betrag; hier die Bedingungen dazu, wie Loanch sie veröffentlicht:
- Registrierung zwischen dem 28. Juli und 31. Dezember 2026
- mindestens 500 € einzahlen und investieren – innerhalb von 7 Tagen nach Abschluss der Verifizierung
- in Kredite mit mindestens 60 Tagen Laufzeit
- der Bonus wird sofort gutgeschrieben, eine Auszahlung ist 60 Tage gesperrt
2. 1 % Cashback in den ersten 90 Tagen. Zusätzlich gibt es über meinen Loanch-Link* 1 % Cashback. Im Video sage ich „auf all eure Investments in den ersten 90 Tagen" – das ist die Kurzform. Nach den Bedingungen von Loanchs Empfehlungsprogramm wird genauer gerechnet:
- 1 % deines durchschnittlichen täglichen Portfolios der ersten 90 Tage (Summe der 90 Tagesstände geteilt durch 90)
- es zählen nur Investitionen mit mindestens 30 Tagen Restlaufzeit
- höchstens 500 €, ausgezahlt in einer Summe nach den 90 Tagen
Praktisch heißt das: Wer früh und vollständig investiert, bekommt am meisten. Wer erst an Tag 60 einzahlt, bekommt nicht 1 % auf diesen Betrag, sondern nur den anteiligen Durchschnitt. Prüfe die aktuellen Bedingungen immer direkt bei Loanch, bevor du startest.
Aus Transparenzgründen: Das ist ein Empfehlungslink. Schließt du darüber ab, bekomme ich eine kleine Prämie – für dich wird es dadurch nicht teurer.
Das Treueprogramm: Iron-Schwelle erreicht, Bronze im Blick
Loanchs Treueprogramm belohnt größere Portfolios mit einem Zinsaufschlag. Die sechs Stufen siehst du oben im Dashboard-Screenshot:
- Iron ab 3.000 € – +0,25 %
- Bronze ab 5.000 € – +0,50 %
- Silver ab 10.000 € – +0,75 %
- Gold ab 20.000 € – +1,00 %
- Platinum ab 50.000 € – +1,25 %
- Diamond ab 80.000 € – +1,50 %
Im Video sage ich, ich hätte „die Iron-Stufe erreicht". Genauer: Ich habe die Schwelle von 3.000 € überschritten – auf dem Dashboard steht aber weiterhin „Kein Status" und +0,00 %. Der Grund: Man muss die Schwelle 90 Tage halten, erst dann vergibt Loanch die Stufe. Nach meiner Rechnung bin ich jetzt rund zwei Monate drüber, es fehlt also noch ein Stück. Und wichtig: Der Zusatzzins gilt dann nur für neue Investitionen ab Vergabe der Stufe.
Bronze ist die Stufe, auf die ich hinarbeite – wahrscheinlich erreiche ich die 5.000 € im nächsten oder übernächsten Monat. Silver könnte ich mir mittelfristig irgendwann vorstellen. Mehr wird es bei mir auf Loanch aber nicht werden; Diamond werde ich hier sicher nicht erreichen – auch wenn 1,5 % Extra-Rendite natürlich eine Hausnummer sind.
Mein Portfolio: Kurzläufer von Tambadana mit 14,5 %
In „Meine Investitionen" sieht man, worauf ich setze: kurzlaufende Kredite.
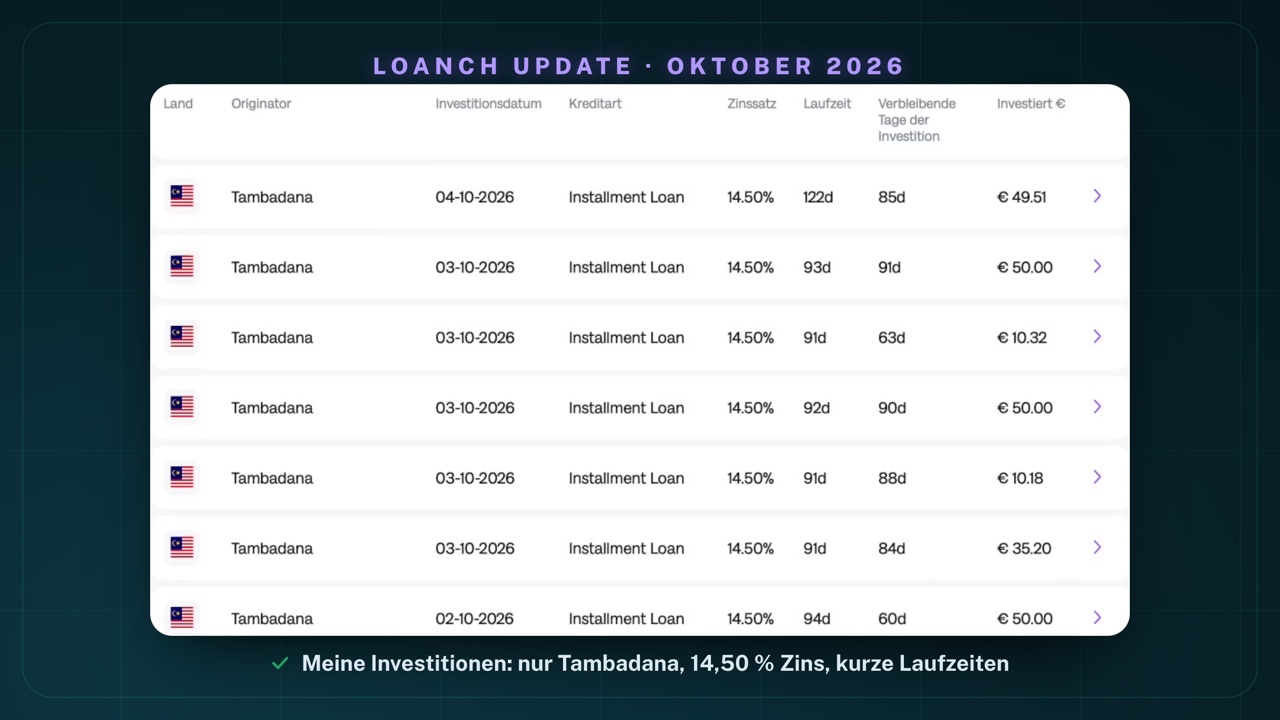
- Kreditgeber: ausschließlich Tambadana – ich mache tatsächlich nur Tambadana-Kredite
- Zinssatz: durchgehend 14,50 %
- Laufzeit: Die längste sichtbare Laufzeit in meiner Liste sind 122 Tage, also rund vier Monate (im Video schätze ich „120 Tage"). Die Restlaufzeit steht jeweils in der Spalte daneben.
- Stückelung: viele kleine Pakete zwischen rund 10 € und 50 €
Dadurch bin ich über sehr viele einzelne Kredite gestreut – alle paar Tage kommt etwas zurück, oder die Rückkaufverpflichtung greift und der Kredit wird zurückgezahlt. Ehrlich dazugesagt: Breit gestreut bin ich über Kredite, nicht über Kreditgeber. Fällt Tambadana aus, hilft mir die Streuung über viele Kreditpakete nicht.
Auto-Invest ist Pflicht – meine Einstellungen
Das sage ich wirklich jedes Mal: Stell bei Loanch einen Auto-Invest ein. Du kannst zwar auch manuell investieren und dir die Kreditpakete selbst heraussuchen – aber schau dir die Seitenzahl unten an:
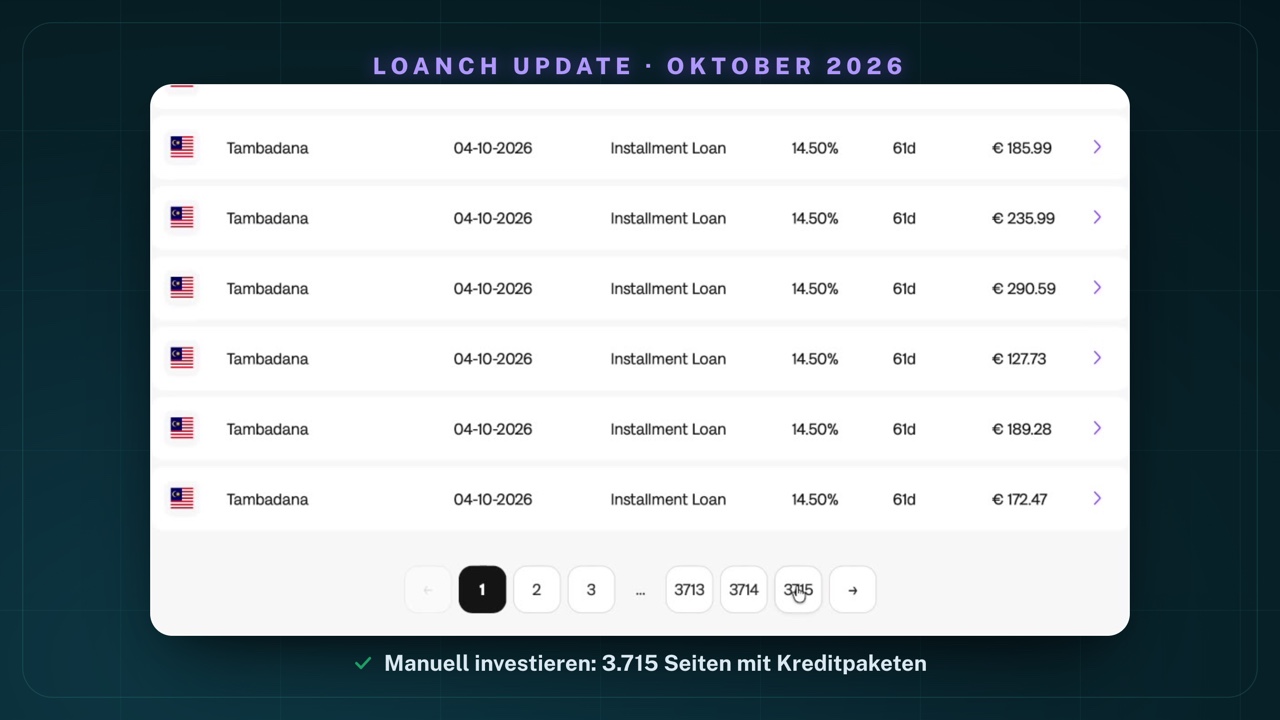
3.715 Seiten mit Kreditpaketen. Das von Hand durchzugehen ergibt keinen Sinn – zumal ständig Rückzahlungen und Rückkäufe hereinkommen, die wieder angelegt werden wollen.
Den Auto-Invest findest du links unter „Automatische Investition". Es gibt vordefinierte Strategien („Go Long" und „Go short"); ich empfehle aber, eine eigene Strategie anzulegen, dann bist du flexibler. Meine sieht so aus:
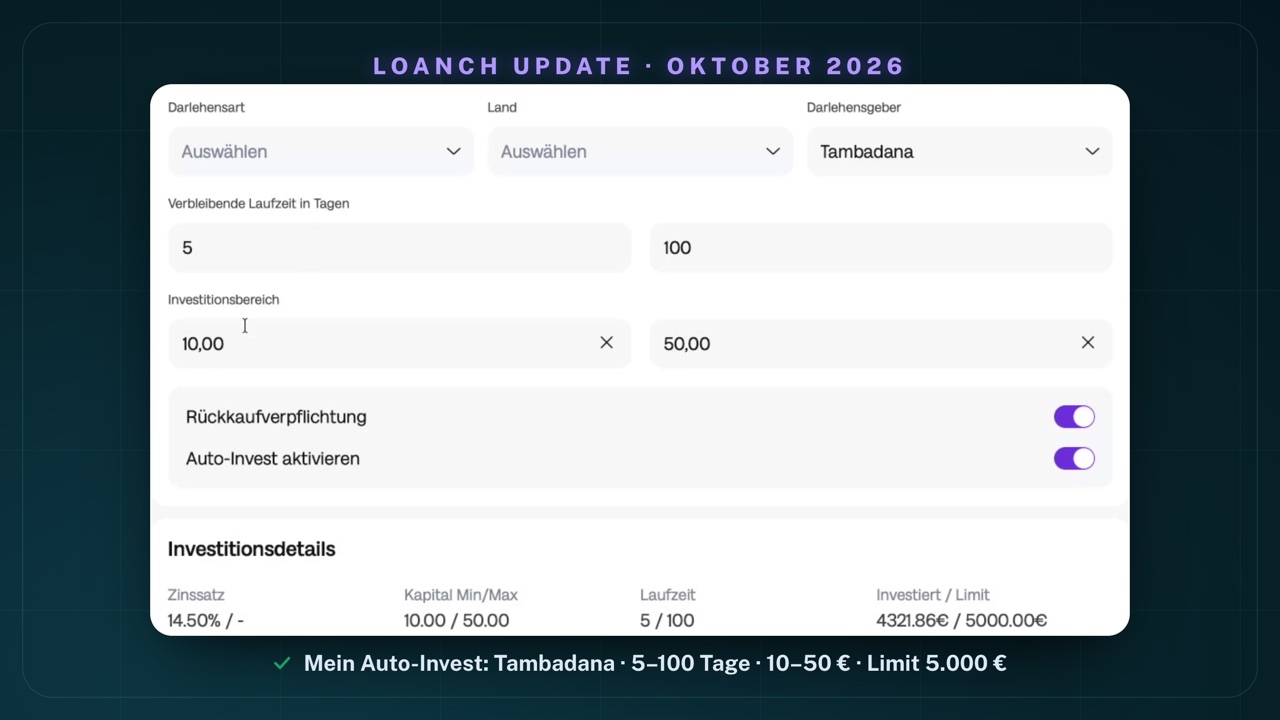
- Strategielimit: 5.000 €
- Mindestzins: 14,5 %
- Darlehensgeber: Tambadana
- Verbleibende Laufzeit: 5 bis 100 Tage – so habe ich es seit ein, zwei Wochen eingestellt
- Betrag je Kreditpaket: 10 bis 50 €
- Rückkaufverpflichtung: an – nur Kredite mit Rückkaufverpflichtung
Mit diesen Kriterien kamen bei der Aufnahme 26.032 Kredite infrage – der Auto-Invest läuft also problemlos. Zur Probe habe ich den Mindestzins auf 15 % gestellt: Dann passt kein einziger Kredit mehr. 14,5 % ist aktuell das Höchste, was es auf Loanch gibt. Das schwankt gelegentlich, manchmal gibt es auch höhere Sätze – wenn du deinen Mindestzins zu hoch ansetzt, bleibt dein Geld aber einfach liegen.
Der Kontoauszug: täglich mehrere Rückflüsse
Wie oft kommt eigentlich etwas zurück? Das sieht man gut im Kontoauszug:
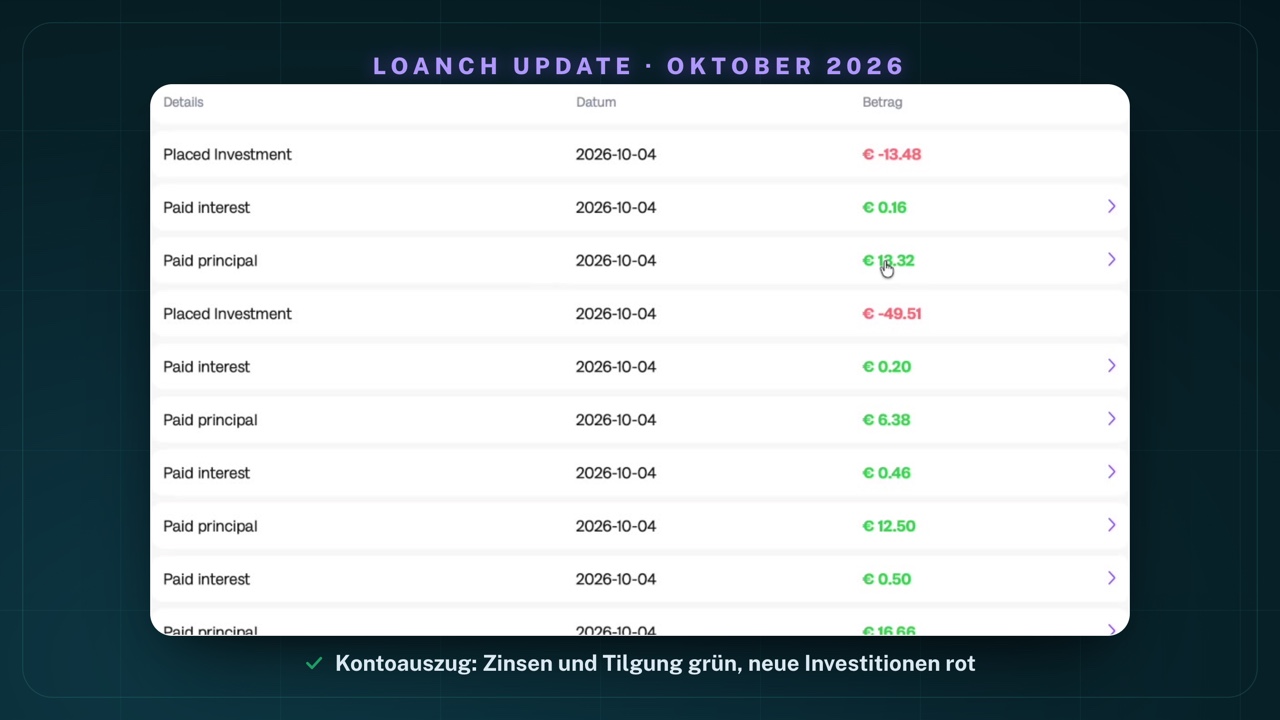
Allein am 4. Oktober stehen dort mehrere Einträge „Paid interest" (Zinsen) und „Paid principal" (zurückgezahltes Kapital) – alles in Grün. Die roten Zeilen sind „Placed Investment": Da hat der Auto-Invest das zurückgeflossene Geld direkt wieder in ein neues Paket gesteckt. Das passiert wirklich täglich mehrmals. Genau deshalb ist der Auto-Invest aus meiner Sicht Pflicht – ohne ihn hättest du ständig Geld unverzinst herumliegen.
Wie sicher ist Loanch?
Jetzt zum ehrlichen Teil – denn bei allem, was gut läuft, hat Loanch klare Schwächen:
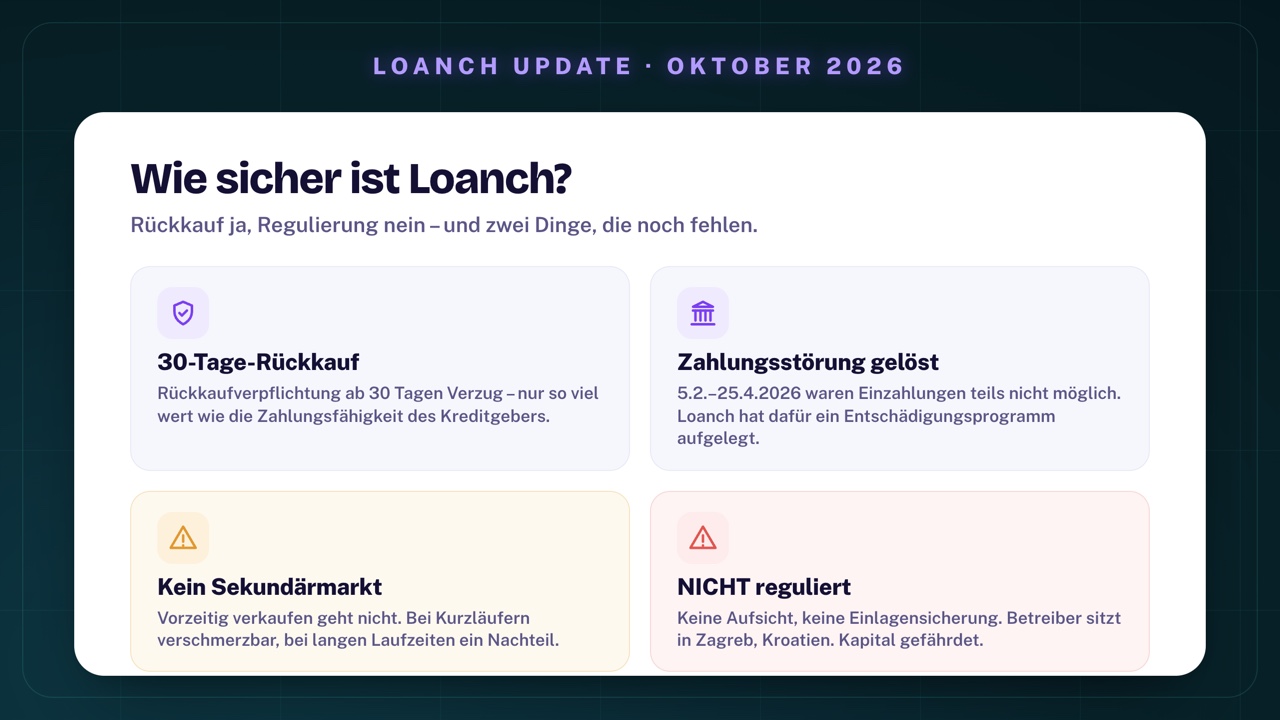
Loanch ist nicht reguliert. Das schreibt die Plattform selbst in der Fußzeile: Die Dienstleistungen werden ausdrücklich nicht Einwohnern von Rechtssystemen angeboten, in denen dafür eine lokale Genehmigung oder Lizenz nötig wäre. Es gibt keine Finanzaufsicht über die Plattform und keine Einlagensicherung. Es wäre schön, wenn eine Regulierung angestrebt und umgesetzt würde – das wäre ein zusätzlicher Sicherheitsbaustein.
Es gibt keinen Sekundärmarkt. Du kannst Kredite nicht vorzeitig verkaufen. Bei meinen Kurzläufern ist das kein großes Thema, bei langen Laufzeiten fehlt diese Option aber spürbar.
Die Zahlungsstörung im Frühjahr ist gelöst. Laut Loanch waren zwischen dem 5. Februar und 25. April 2026 bestimmte Einzahlungsmethoden wegen eines Problems beim Zahlungsdienstleister vorübergehend nicht verfügbar – man konnte teils kein neues Geld einzahlen. Loanch hat dafür ein Entschädigungsprogramm aufgelegt und spricht inzwischen im Plural von lizenzierten Zahlungsdienstleistern; daraus haben sie aus meiner Sicht gelernt. (Im September-Update hatte ich den Zeitraum mit „Dezember bis Februar" beschrieben – die Angaben von Loanch selbst stützen die Fassung von heute.)
Die Rückkaufverpflichtung greift nach 30 Tagen Verzug. Sie ist aber nur so viel wert wie die Zahlungsfähigkeit des Kreditgebers – das Ausfallrisiko trägst am Ende du.
Für wen lohnt sich Loanch?
- bis zu 14,5 % Zinsen aus Konsumkrediten willst
- kurze Laufzeiten bevorzugst und den Auto-Invest die Arbeit machen lässt
- die 30-Tage-Rückkaufverpflichtung und 0 % Gebühren schätzt
- als Neukunde den 20-€-Bonus mitnehmen willst
- eine regulierte Plattform mit echter Einlagensicherung brauchst
- Kredite über einen Sekundärmarkt vorzeitig verkaufen können willst
- das Ausfallrisiko malaysischer Konsumkredite nicht tragen kannst
- über viele Kreditgeber streuen willst – ich bin nur in Tambadana investiert
Mein Plan und Fazit
Ich bin mit Loanch bisher sehr zufrieden, deshalb stocke ich weiter auf – aber nur bis 5.000 €:
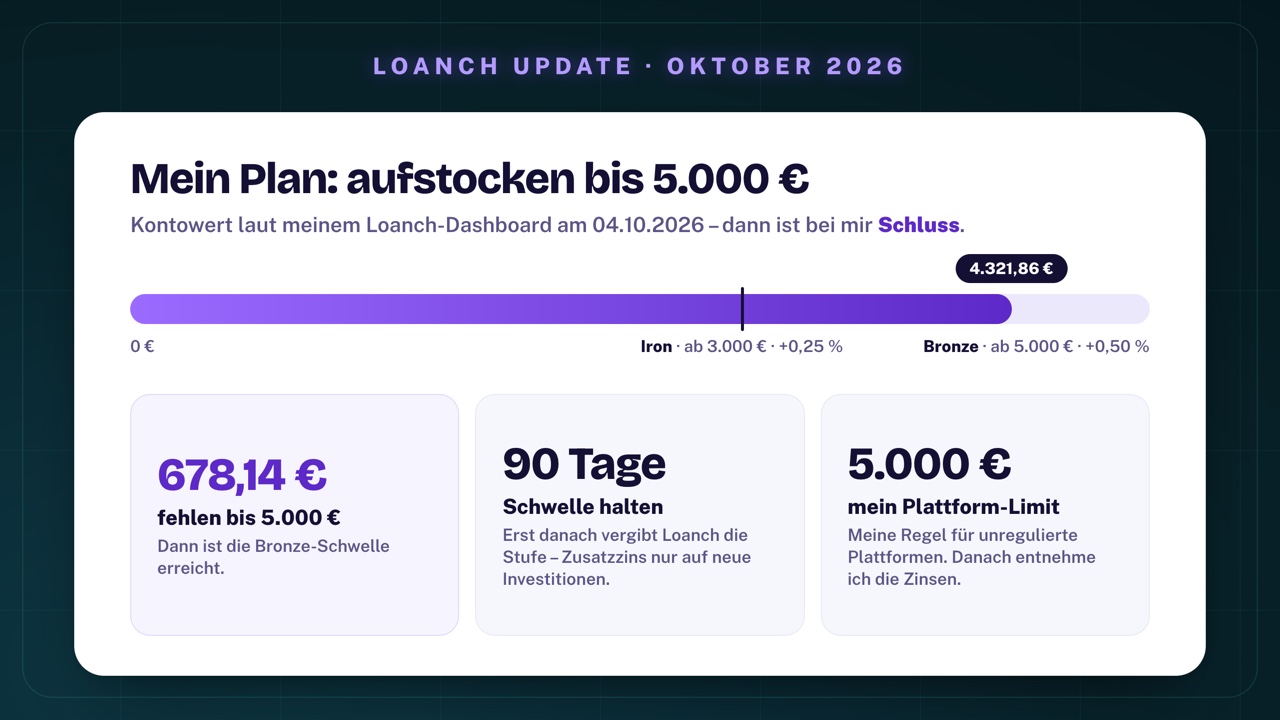
Bis dahin fehlen noch 678,14 €. Damit habe ich die Schwelle für das nächste Treue-Level erreicht und bekomme – nach den 90 Tagen – noch etwas Extra-Rendite auf neue Investitionen.
Mehr wird es dann aber nicht: Für unregulierte Plattformen habe ich mir aktuell ein Limit von 5.000 € pro Plattform gesetzt. Danach werde ich die Zinsen entnehmen und woanders anlegen – auf anderen Plattformen oder in Aktien. Den Fokus will ich in Zukunft ohnehin wieder etwas mehr auf Aktien legen, weil mein P2P-Anteil gerade bei über 20 % liegt und das ein gewisses Risiko bedeutet. Wie Loanch in mein gesamtes P2P-Portfolio passt, siehst du im P2P-Portfolio-Update Oktober 2026.
Unterm Strich läuft Loanch bei mir gerade sehr gut: 14,5 % Zinsen, ein Auto-Invest, der täglich reinvestiert, und ein Treueprogramm, das noch etwas obendrauf legt. Die Risiken bleiben – keine Regulierung, keine Einlagensicherung, kein Sekundärmarkt, Kapital im Risiko – und genau deshalb bleibt es bei einer klar begrenzten Position. Wenn du Loanch ausprobieren willst, sicher dir am besten gleich den Neukundenbonus: zu Loanch über meinen Link*.
Was ist deine Meinung zu Loanch? Hast du die Plattform schon ausprobiert, welche Kreditgeber nutzt du – setzt du auch auf die Kurzläufer von Tambadana? Schreib es mir gern in die Kommentare unter dem Video.
Mit * markierte Links sind Empfehlungslinks. Wenn du darüber investierst, unterstützt du meine Arbeit – ohne Mehrkosten für dich. Danke!
Häufig gestellte Fragen
Wie viel hat Lennard bei Loanch investiert?
Stand 4. Oktober 2026 steht mein Loanch-Konto bei 4.321,86 €. Davon sind 4.308,38 € in Krediten investiert und 13,48 € frei. Bisher habe ich 174,15 € Gewinn und zusätzlich 37,71 € Belohnungen aus Bonus- und Cashback-Aktionen erhalten. Mein Ziel sind 5.000 € – mehr werde ich auf Loanch vorerst nicht investieren.
Ist Loanch reguliert?
Nein. Loanch schreibt es selbst in der Fußzeile: Die über die Plattform bereitgestellten Dienstleistungen werden nicht Einwohnern von Rechtssystemen angeboten, in denen solche Dienstleistungen eine lokale Genehmigung oder Lizenzierung erfordern. Betreiber ist die PRZEMEK SAVJETOVANJE d.o.o. mit Sitz in Zagreb, Kroatien. Es gibt keine Finanzaufsicht über die Plattform und keine Einlagensicherung – dein Kapital ist im Risiko.
Wie hoch sind die Zinsen bei Loanch?
Loanch wirbt mit bis zu 14,5 % APR aus Konsumkrediten – das ist aktuell der höchste Satz auf der Plattform, und alle Kredite in meinem Portfolio laufen mit 14,5 %. Je nach Kreditgeber liegt der Durchschnittszins laut Loanch bei 13,82 % (Tambadana), 13,29 % (Ammana) und 11,00 % (AhaPay). Über das Treueprogramm kommen je nach Portfoliogröße bis zu 1,5 Prozentpunkte obendrauf. Die Zinsen sind nicht garantiert.
Welchen Bonus gibt es aktuell bei Loanch?
Die Early-Bird-Cashback-Aktion ist am 30. September 2026 ausgelaufen. Aktuell gibt es für Neukunden 20 € Bonus auf die erste Investition: Dafür musst du dich zwischen dem 28. Juli und 31. Dezember 2026 registrieren und innerhalb von 7 Tagen nach der Verifizierung mindestens 500 € einzahlen und in Kredite mit mindestens 60 Tagen Laufzeit investieren. Der Bonus wird sofort gutgeschrieben, eine Auszahlung ist 60 Tage gesperrt. Dazu kommt 1 % Cashback in den ersten 90 Tagen – berechnet auf dein durchschnittliches tägliches Portfolio, höchstens 500 €. Prüfe die Bedingungen immer direkt bei Loanch.
Wie funktioniert das Loanch-Treueprogramm?
Das Treueprogramm hat sechs Stufen, die sich nach deinem investierten Portfolio richten: Iron ab 3.000 € (+0,25 %), Bronze ab 5.000 € (+0,50 %), Silver ab 10.000 € (+0,75 %), Gold ab 20.000 € (+1,00 %), Platinum ab 50.000 € (+1,25 %) und Diamond ab 80.000 € (+1,50 %). Du musst die Schwelle 90 Tage halten, dann wird die Stufe vergeben. Der Zusatzzins gilt nur für neue Investitionen ab Vergabe der Stufe.
Sollte man bei Loanch manuell investieren oder den Auto-Invest nutzen?
Ich nutze ausschließlich den Auto-Invest. Auf dem Primärmarkt gab es bei meiner Aufnahme 3.715 Seiten mit Kreditpaketen, und in meinem Konto kommen täglich mehrfach Zinsen und Tilgungen zurück – das von Hand wieder anzulegen ist nicht praktikabel. Meine Einstellungen: Kreditgeber Tambadana, mindestens 14,5 % Zins, 5 bis 100 Tage Restlaufzeit, 10 bis 50 € je Kredit, nur mit Rückkaufverpflichtung, Limit 5.000 €.
Gibt es bei Loanch einen Sekundärmarkt?
Nein, aktuell nicht. Du kannst Kredite also nicht vorzeitig verkaufen, sondern musst das Laufzeitende oder den Rückkauf abwarten. Bei kurzen Laufzeiten ist das verschmerzbar, bei langen Laufzeiten ein echter Nachteil. Ich setze deshalb auf Kredite mit höchstens 100 Tagen Restlaufzeit.
Was war mit den Zahlungsproblemen bei Loanch?
Laut Loanch waren zwischen dem 5. Februar und 25. April 2026 bestimmte Einzahlungsmethoden wegen eines Problems beim Zahlungsdienstleister vorübergehend nicht verfügbar. Das ist behoben, Loanch hat dafür ein Entschädigungsprogramm für betroffene Investoren aufgelegt und spricht inzwischen von mehreren lizenzierten Zahlungsdienstleistern.
Disclaimer
⚠️ Keine Anlageberatung
Alle Inhalte dienen ausschließlich Informations- und Unterhaltungszwecken und stellen keine Anlageberatung, Kaufempfehlung oder Aufforderung zum Abschluss eines Finanzprodukts dar. Bitte informiere dich eigenständig und triff Entscheidungen auf Basis deiner persönlichen Situation und Risikobereitschaft.
📉 Risikohinweis & Totalverlust
Investments in Wertpapiere und andere Finanzinstrumente sind grundsätzlich mit erheblichen Risiken verbunden (z. B. Preis-, Markt-, Währungs-, Volatilitäts- und Bonitätsrisiken). Ein Totalverlust des eingesetzten Kapitals kann nicht ausgeschlossen werden.
📊 Renditen & Prognosen
Sämtliche Wertentwicklungsangaben, egal ob aus der Vergangenheit oder als Prognose/Einschätzung, sind kein verlässlicher Indikator für künftige Ergebnisse. Kapital und Renditen sind nicht garantiert.
🔍 Transparenz & Interessenkonflikte
Ich unterscheide strikt zwischen Fakten und persönlichen Schätzungen. Wichtig: Ich bin oft selbst in die besprochenen Werte investiert, wodurch ein Interessenkonflikt bestehen kann.
✅ DYOR (Do Your Own Research)
Alle Informationen wurden sorgfältig zusammengetragen, sind jedoch unverbindlich, ohne Gewähr und ohne Anspruch auf Vollständigkeit. Bitte informiere dich umfassend und setze dich vor einer Anlageentscheidung intensiv mit allen Chancen und Risiken auseinander.
Werbe- & Affiliate-Hinweis
Mit * gekennzeichnete Links sind Werbe- bzw. Affiliate-Links. Wenn du über einen solchen Link etwas abschließt oder kaufst, erhalte ich unter Umständen eine Provision – ohne Mehrkosten für dich. Damit unterstützt du meine Arbeit.