Hive5 Update Oktober 2026: 3.537 € investiert, 13,31 % Rendite & der Sekundärmarkt ist endlich da
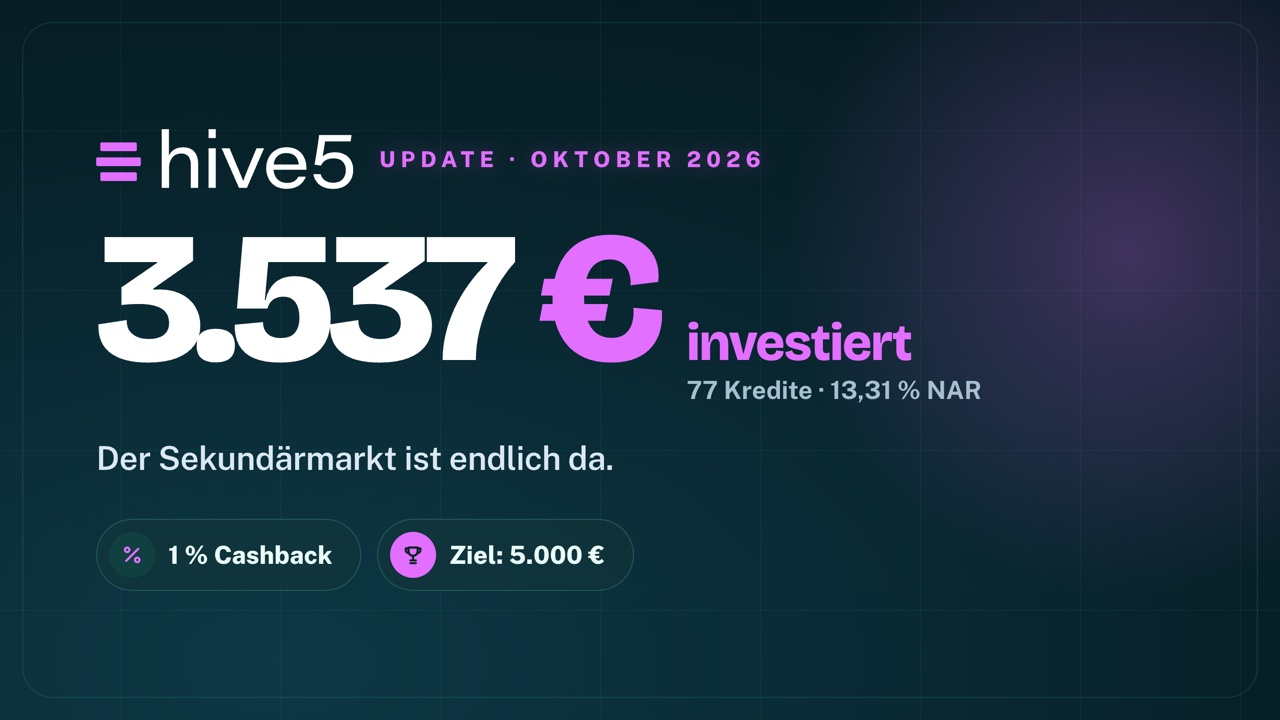
Mein Hive5-Update im Oktober: Mein Konto steht bei 3.537,11 €, davon 235,11 € Gewinn, der Net Annual Return liegt bei 13,31 % und alle 77 Kredite sind pünktlich. Die große Neuigkeit: Hive5 hat endlich einen Sekundärmarkt gestartet. Ich zeige dir, wie er funktioniert und welche Regeln gelten, mein Portfolio aus Kurzläufern, meine Auto-Invest-Einstellungen, die 1 % Cashback über meinen Link, wie du deine Zinsen für die Steuer findest – und warum bei 5.000 € für mich Schluss ist. Dazu ehrlich: Hive5 ist nicht reguliert, und ein Verkauf am Sekundärmarkt ist nicht garantiert.
Inhaltsverzeichnis
- Mein Hive5-Konto in Zahlen
- Neu: Hive5 hat endlich einen Sekundärmarkt
- Video
- Mein Portfolio: Kurzläufer – und der neue „Sell"-Knopf
- Auto Invest ist Pflicht – meine Einstellungen
- 1 % Cashback in den ersten 90 Tagen
- Steuern: Hive5 führt nichts ab
- Wie sicher ist Hive5?
- Lohnt sich Hive5?
- Mein Plan und Fazit
- Häufige Fragen
Zeit für ein neues Hive5-Update. Auf der kroatischen P2P-Plattform bin ich inzwischen mit über 3.500 € investiert – und es gibt eine wirklich spannende Neuigkeit: Hive5 hat endlich einen Sekundärmarkt gestartet. Genau den habe ich mir im letzten Bericht noch gewünscht. In diesem Beitrag schauen wir uns mein Investment, den neuen Sekundärmarkt, meinen Auto Invest und den aktuellen Cashback im Detail an.
Wie immer zuerst das Wichtigste: Das ist keine Anlageberatung und keine Kaufempfehlung, sondern nur meine persönliche Meinung und Erfahrung. P2P-Kredite sind hochriskant – investiere nur Geld, dessen Totalverlust du verkraften könntest, und triff deine eigenen Entscheidungen. Der Hive5-Link ist ein Empfehlungslink: Wenn du ihn nutzt, bekomme ich eine kleine Prämie, für dich wird es dadurch nicht teurer.
Mein Hive5-Konto in Zahlen
So sieht mein Dashboard aus (Stand der Aufnahme: 4. Oktober 2026):
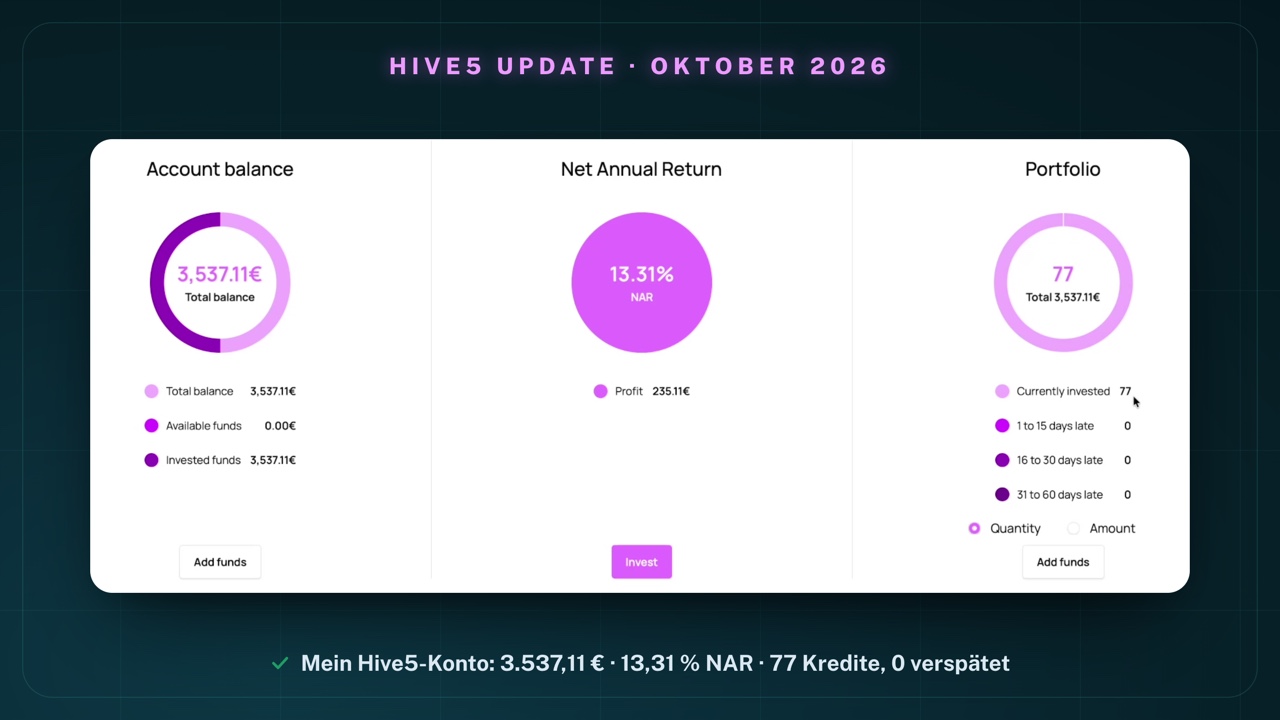
- Kontostand: 3.537,11 € – komplett investiert, 0,00 € liegen frei
- Gewinn: 235,11 €
- Net Annual Return: 13,31 % – das ist auf jeden Fall sehr solide
- Laufende Kredite: 77 – und alle pünktlich: In den drei Verzugsstufen (1–15, 16–30 und 31–60 Tage) steht jeweils eine 0
Bisher lief bei Hive5 bei mir wirklich alles durch. Ich hatte noch keine einzige Verspätung. Das ist natürlich keine Garantie, dass es immer so weitergeht – aber bisher habe ich hier sehr gute Erfahrungen gemacht.
Zum Vergleich: So sah es bei meinem September-Update aus – und so heute:
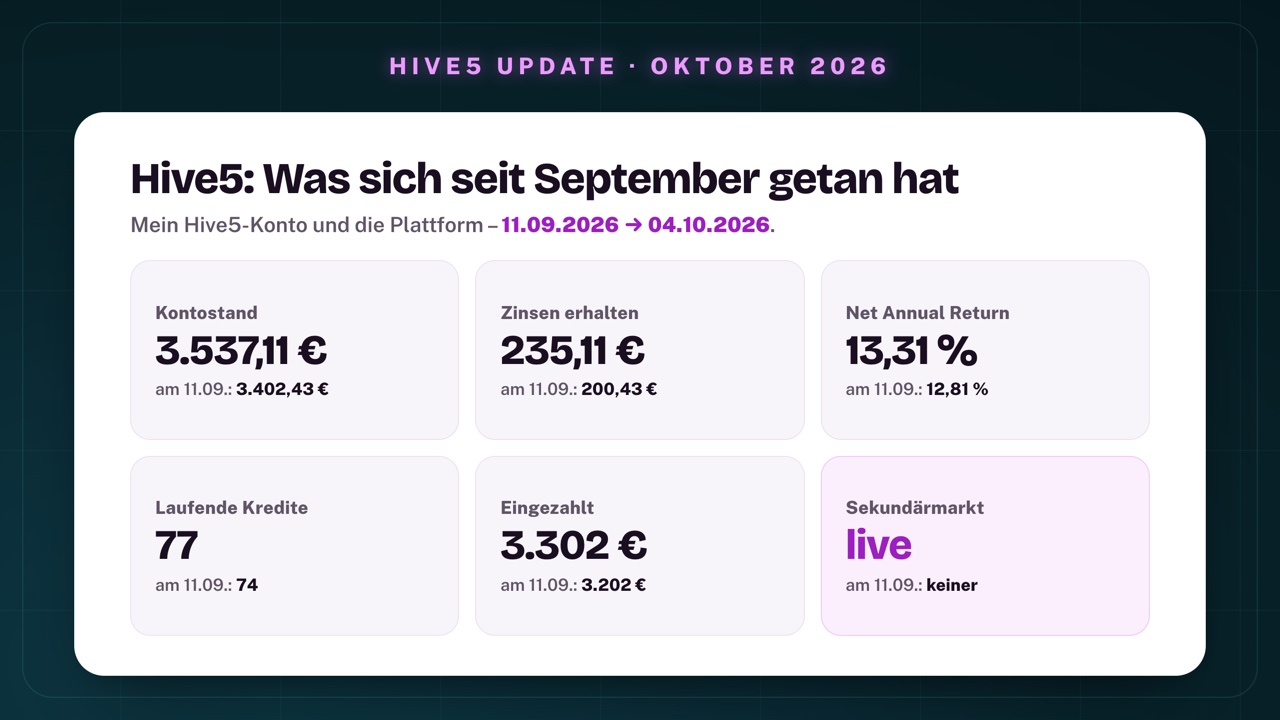
In gut drei Wochen sind 34,68 € Zinsen dazugekommen, ich habe 100 € frisch eingezahlt, und der Net Annual Return ist von 12,81 % auf 13,31 % gestiegen.
Neu: Hive5 hat endlich einen Sekundärmarkt
Jetzt zur eigentlichen Neuigkeit. Hive5 hat am 29. September 2026 einen Sekundärmarkt gestartet – den gab es bisher nicht. Du findest ihn, wenn du auf „Investment" gehst und dann den Reiter „Secondary market" öffnest:
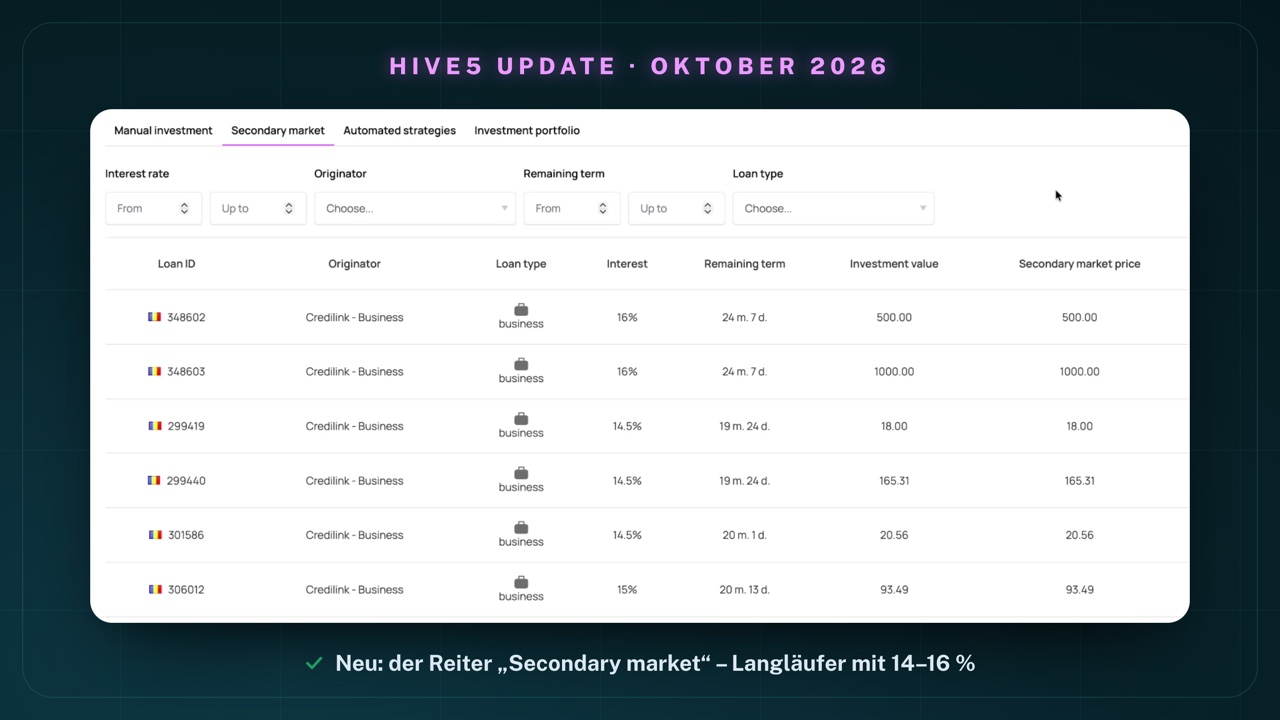
Warum ist ein Sekundärmarkt so wichtig? Er bringt zusätzliche Liquidität. Bisher waren wir bei Hive5 immer an die Laufzeiten gebunden – und du siehst es im Screenshot: Da sind Kredite dabei, die noch 24 Monate laufen. Ohne Sekundärmarkt gibt es keine Möglichkeit, vorzeitig auszusteigen. Genau die gibt es jetzt:
- Als Verkäufer kannst du deine Pakete vorzeitig verkaufen – wenn es schnell gehen muss, zum Beispiel mit einem Abschlag.
- Als Käufer kannst du auf dem Sekundärmarkt theoretisch auch Schnäppchen machen und dir so etwas zusätzliche Rendite sichern.
Viel los ist allerdings noch nicht:
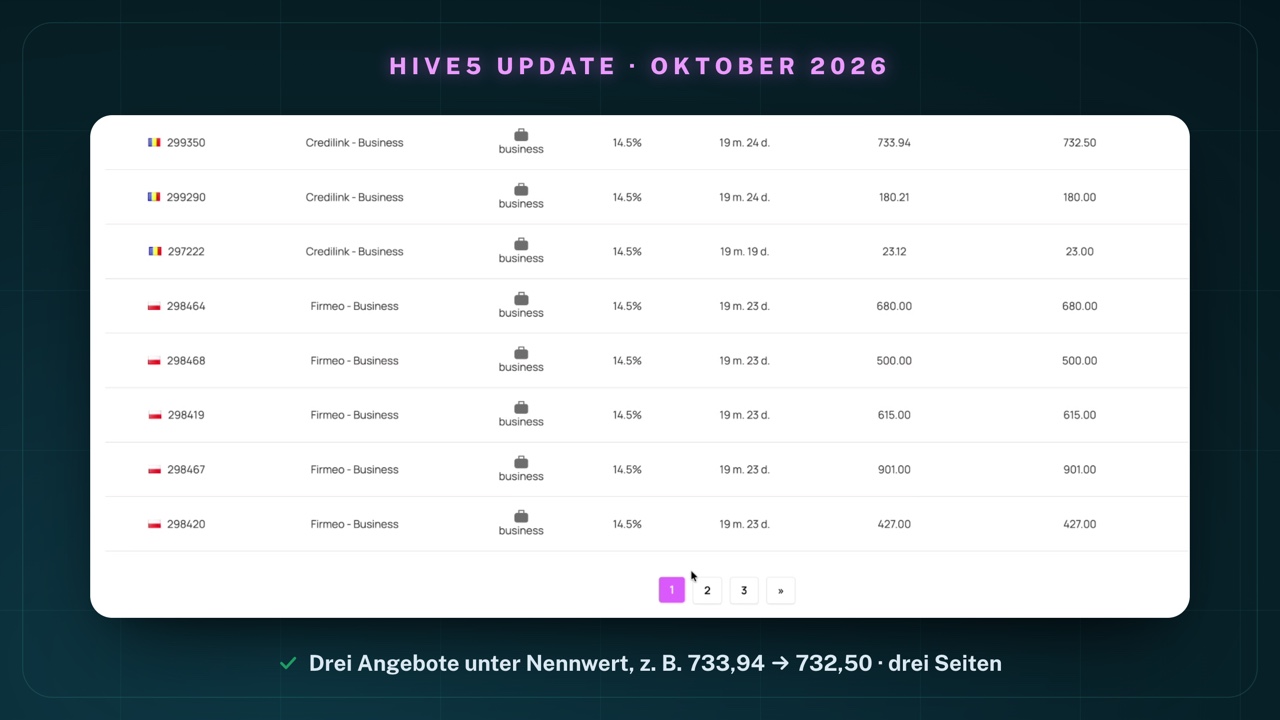
Es gibt drei Seiten mit Angeboten. Im Video schätze ich „vielleicht 30 Stück pro Seite, also 90 Pakete" – genau gezählt stehen auf der ersten Seite 50 Angebote, insgesamt waren es bei meiner Aufnahme also zwischen 101 und 150. Auf der ersten Seite sind es fast nur Langläufer von Credilink und Firmeo mit 19 bis 24 Monaten Restlaufzeit und 14 bis 16 % Zinsen.
Und die Schnäppchen? Auf der ersten Seite lagen genau drei Angebote unter dem Investitionswert: 733,94 € für 732,50 €, 180,21 € für 180,00 € und 23,12 € für 23,00 €. Das sind Abschläge von wenigen Zehntelprozent – alle anderen Angebote standen zum Nennwert drin. Große Rabatte darfst du aktuell also nicht erwarten. Trotzdem: Schön, dass das Ganze jetzt funktioniert.
Die Regeln im Überblick
Im Video erkläre ich das Prinzip; hier die Regeln, wie Hive5 sie zum Start veröffentlicht hat:
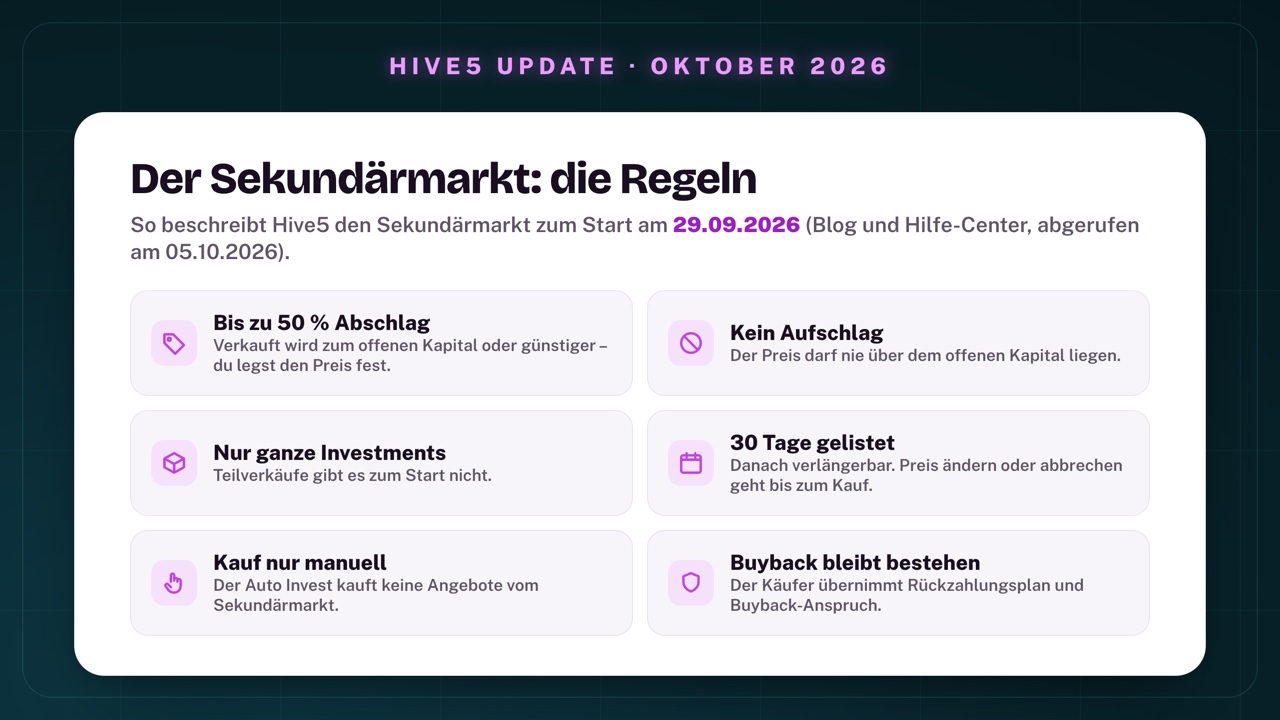
- Preis: Du verkaufst zum offenen Kapital oder mit einem Abschlag von bis zu 50 %. Ein Aufschlag ist nicht möglich – der Preis darf nie über dem offenen Kapital liegen.
- Nur ganze Investments: Teilverkäufe gibt es zum Start nicht.
- 30 Tage: So lange bleibt ein Angebot aktiv, danach kannst du es verlängern. Preis ändern oder abbrechen geht, bis jemand gekauft hat.
- Kauf nur manuell: Der Auto Invest kauft keine Angebote vom Sekundärmarkt.
- Buyback bleibt: Der Käufer übernimmt den Rückzahlungsplan und den Buyback-Anspruch.
- Zinsen: Zahlungen ab dem Verkauf gehen an den Käufer – auch Zinsen, die schon aufgelaufen, aber noch nicht ausgezahlt waren.
- Gebühren: Laut Hive5 sind Einstellen, Kaufen und Verkaufen am Sekundärmarkt kostenlos.
Das Wichtigste dabei: Ein Verkauf ist nicht garantiert. Es braucht immer einen anderen Anleger, der dein Paket kauft – auch mit Abschlag. Falls du noch bei der 3-%-Neukundenaktion aus dem August und September dabei bist: Für ein Investment, das du verkaufst, wird dieser Cashback laut Hive5 nicht ausgezahlt.
Video: Hive5 Update Oktober 2026: 3.537 € investiert, 13,31 % Rendite & der Sekundärmarkt ist endlich da
Das komplette Update gibt es auch als Video – ich gehe live durch mein Hive5-Dashboard, den neuen Sekundärmarkt, mein Portfolio, den Auto Invest und den Kontoauszug. Schau gern rein oder lies unten weiter.
Mein Portfolio: Kurzläufer – und der neue „Sell"-Knopf
In meinem Portfolio sieht man, dass ich mich bisher voll auf kurzlaufende Kredite fokussiert habe – maximal 90 Tage:
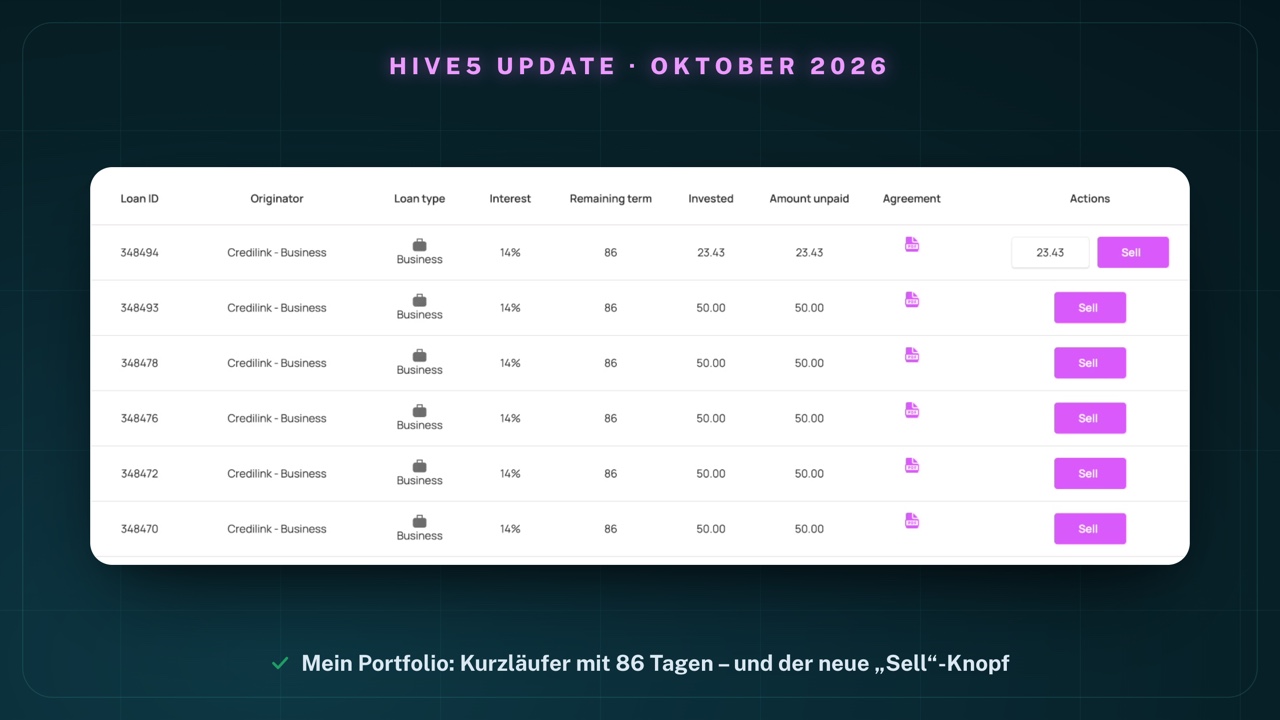
- Credilink – Business: aktuell 14 % Zinsen, bei der Aufnahme 86 Tage Restlaufzeit
- Firmeo – Business: 13,5 % Zinsen
- dazu ein paar Kredite von FinJet – Business mit 13,5 %
Alles läuft über den Auto Invest, und alles sind kurze Laufzeiten – eben wegen der Liquidität.
Neu ist die Spalte ganz rechts: In jeder Zeile steht jetzt ein „Sell"-Knopf. Wenn ich vorzeitig aussteigen will, klicke ich darauf, stelle einen Preis ein und biete das Paket an. Im Screenshot siehst du das geöffnete Preisfeld – abgeschickt habe ich den Verkauf natürlich nicht.
Theoretisch könnte ich jetzt also auch in Langläufer investieren und sie bei Bedarf über den Sekundärmarkt wieder abgeben. Ich werde mich aber wahrscheinlich trotzdem eher auf die Kurzläufer fokussieren. Denn auch wenn Langläufer mehr Rendite bringen und es jetzt einen Sekundärmarkt gibt: Das ist keine Garantie, dass jemand mein Paket dort auch kauft. Nichtsdestotrotz ist es ein Feature, das ich mir schon lange gewünscht habe – gut, dass Hive5 es eingeführt hat.
Ansonsten läuft es: Unter „Finished investments" stehen inzwischen fünf Seiten mit Krediten, die schon komplett zurückgezahlt wurden. Ich hatte noch nie eine Verspätung dabei. Aber was ich auch immer wieder sage: Es läuft eben, bis es nicht mehr läuft. Sollte einmal etwas Schlechtes passieren, halte ich dich auf dem Laufenden.
Auto Invest ist Pflicht – meine Einstellungen
Was ich jedem raten würde, vor allem wenn du dich auf kurzlaufende Kredite fokussierst: Setz bei Hive5 einen Auto Invest auf. Bei maximal 90 Tagen Laufzeit – es sind auch kürzere dabei – bekomme ich fast täglich Rückzahlungen, teils Zinsen, teils das komplette Kapital. Es wäre super nervig, bei 77 Krediten jedes Mal von Hand neu zu investieren.
So sieht meine Strategie aus:
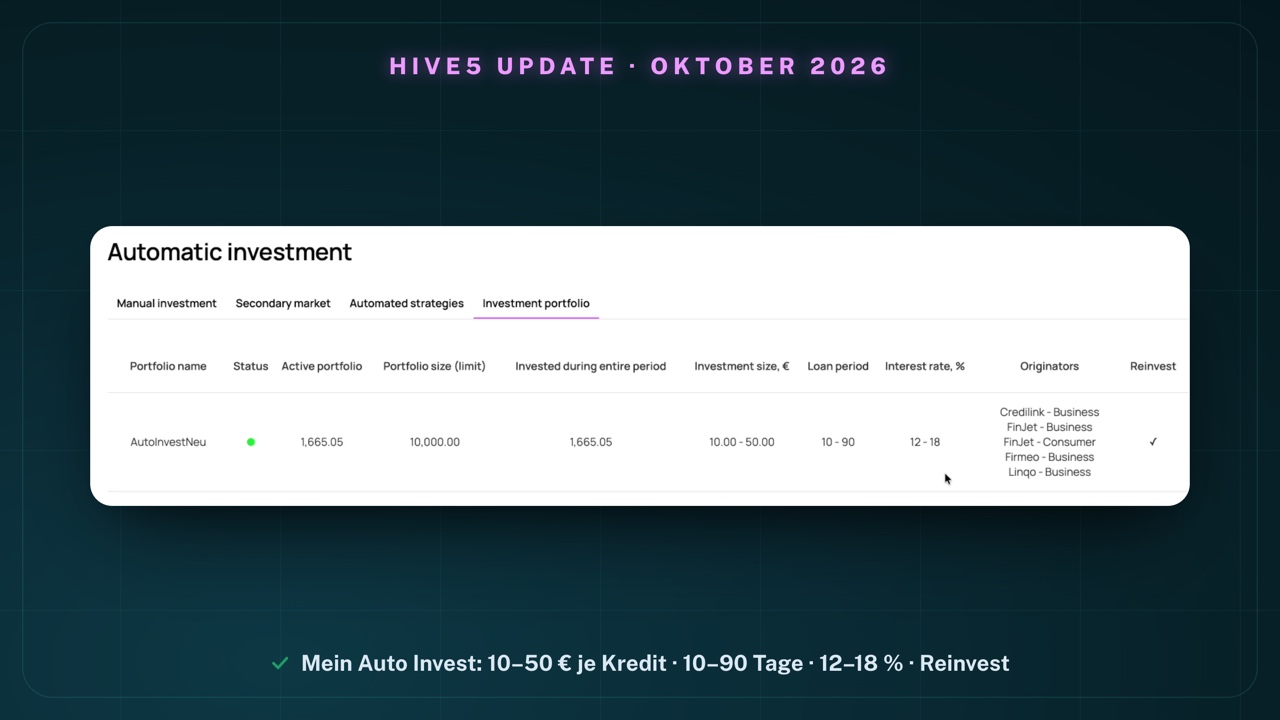
- Portfolio size (limit): 10.000 €
- Betrag je Kredit: 10 bis 50 €
- Laufzeit: 10 bis 90 Tage
- Zinssatz: 12 bis 18 % (im Video rutscht mir an der Stelle „Tage" heraus – gemeint sind Prozent)
- Kreditgeber: Stand jetzt alle ausgewählt
- Reinvest: an
Bei der Aufnahme liefen bei mir kurz zwei Strategien parallel: eine ältere mit 10 bis 120 Tagen Laufzeit und die neue mit 10 bis 90 Tagen. Die ältere habe ich im Video über „CANCEL" gelöscht, übrig bleibt die Strategie aus dem Screenshot. Die bereits gekauften Kredite laufen dabei ganz normal weiter.
Drei Präzisierungen dazu:
- Die 10.000 € sind das Limit der Strategie, nicht mein Ziel für die Plattform. Meine Obergrenze für Hive5 liegt bei 5.000 € – dazu unten mehr.
- Eine bestehende Strategie lässt sich laut Hive5 aktuell nicht bearbeiten. Wenn du etwas ändern willst, legst du eine neue an und stoppst oder löschst die alte. „CANCEL" löscht die Strategie endgültig.
- In der Liste der Kreditgeber steht bei mir neben Credilink, FinJet und Firmeo auch „Linqo – Business". Auf Hive5s öffentlicher Kreditgeber-Seite sind weiterhin nur die drei bekannten Anbieter beschrieben.
1 % Cashback in den ersten 90 Tagen
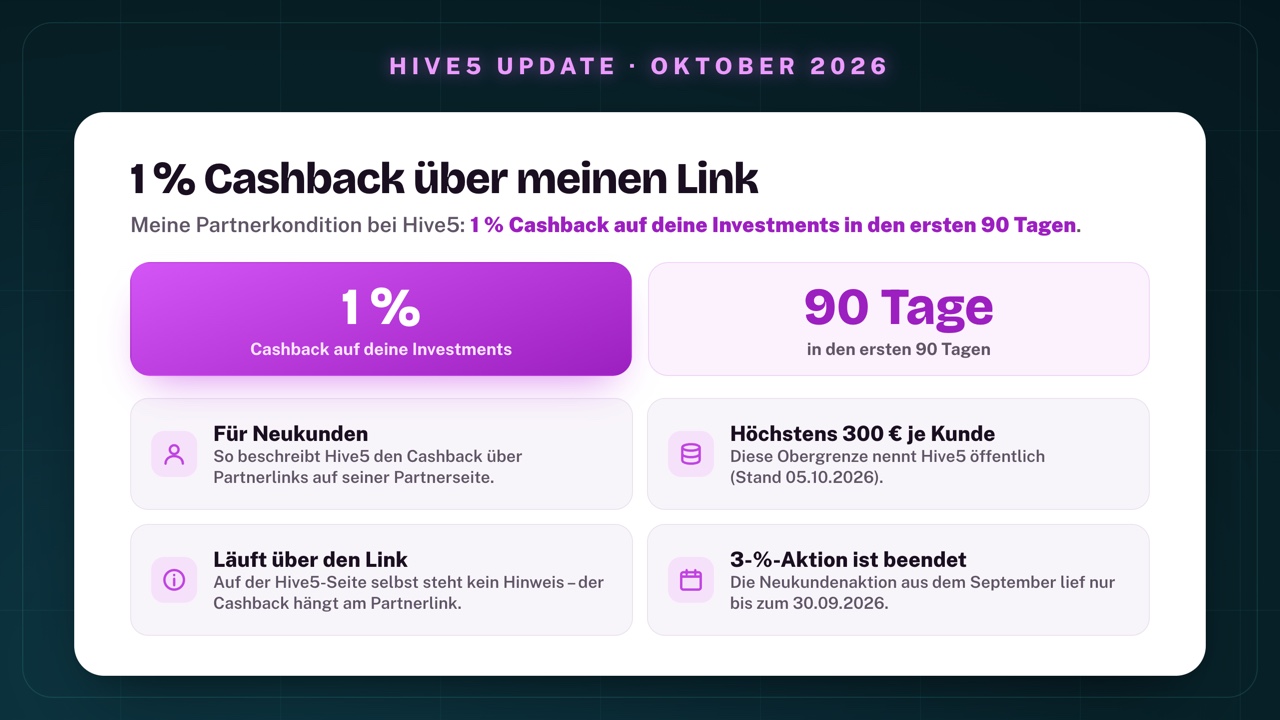
Falls du dich für Hive5 interessierst: Über meinen Hive5-Link* kannst du dir 1 % Cashback auf deine Investments in den ersten 90 Tagen sichern.
Zur Einordnung:
- Die 1 % in den ersten 90 Tagen sind meine Partnerkondition – sie läuft über den Link. Auf der Hive5-Seite selbst findest du nach dem Klick keinen eigenen Hinweis darauf.
- Öffentlich beschreibt Hive5 den Cashback über Partnerlinks so: 1 % für Neukunden, höchstens 300 € je Kunde.
- Die 3-%-Neukundenaktion, die ich im September-Update erwähnt hatte, ist am 30. September 2026 ausgelaufen. Aktuell gibt es bei Hive5 also keinen öffentlichen Cashback für alle – den 1-%-Cashback bekommst du nur über einen Partnerlink.
Prüfe die aktuellen Bedingungen trotzdem direkt bei Hive5, bevor du startest; Konditionen können sich ändern.
Aus Transparenzgründen: Das ist ein Empfehlungslink. Schließt du darüber ab, bekomme ich eine kleine Prämie – für dich wird es dadurch nicht teurer. Im Gegenteil: Du bekommst einen zusätzlichen Cashback, den du sonst nicht erhalten würdest, und unterstützt meine Arbeit.
Steuern: Hive5 führt nichts ab
Noch ein Thema, zu dem ein paar von euch nachgefragt hatten: Steuern. Hive5 führt nichts automatisch ans deutsche Finanzamt ab – wie eigentlich jede P2P-Plattform. Hive5 sitzt in Kroatien, und wir sind selbst dafür verantwortlich, die Zinsen richtig anzugeben: in der Steuererklärung über die Anlage KAP – oder du gibst die Unterlagen deinem Steuerberater.
Die Zahlen dafür findest du unter „Account statement":
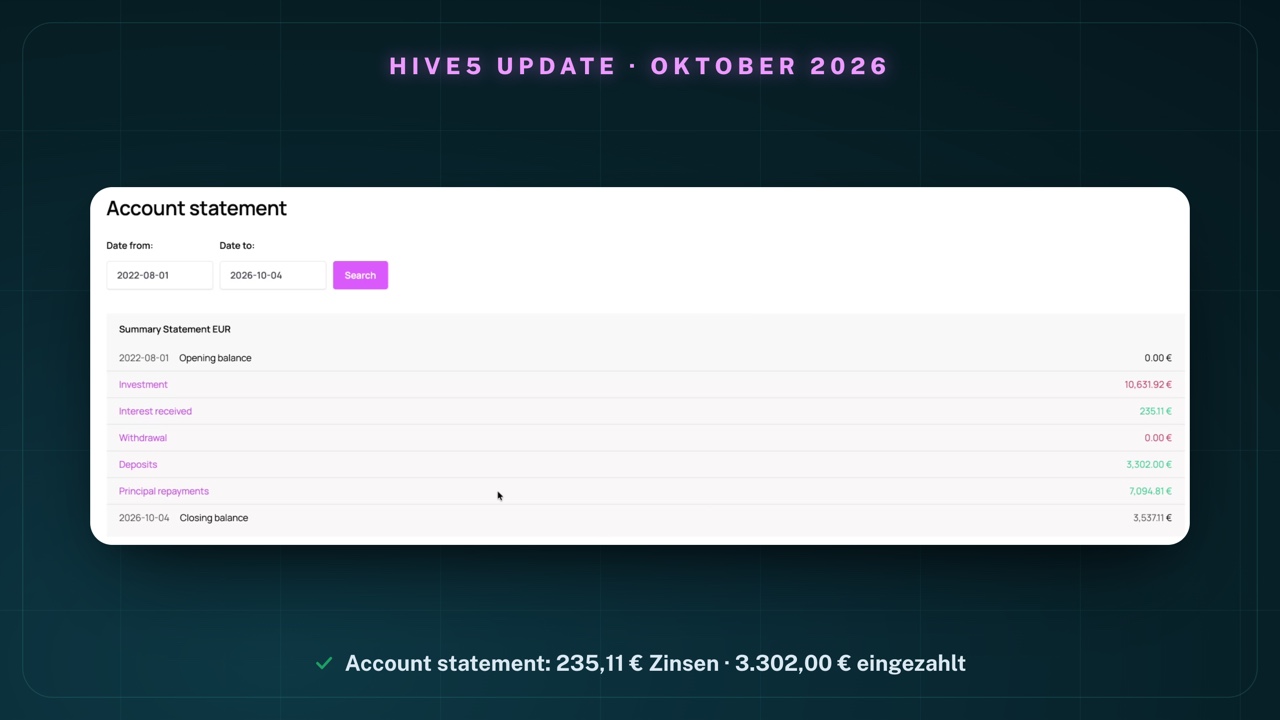
Du wählst den Zeitraum aus, den du brauchst, und siehst in der Zeile „Interest received" genau, wie viele Zinsen du erhalten hast – bei mir bisher 235,11 €. Darunter kannst du die Daten als Excel- oder CSV-Datei herunterladen und so übertragen. Sich den Überblick zu verschaffen, in welchem Jahr wie viele Zinsen geflossen sind, ist wirklich simpel. Wir müssen nur daran denken, es auch anzugeben.
Zwei Ergänzungen: Laut Hive5 gibt es in den Kontoeinstellungen zusätzlich einen eigenen „Tax report". Und: Das hier ist keine Steuerberatung – im Zweifel frag deinen Steuerberater.
Nebenbei zeigt der Kontoauszug schön, was der Auto Invest leistet: Aus 3.302 € Einzahlungen sind über die Zeit 10.631,92 € an Investitionen geworden, weil 7.094,81 € zurückgezahltes Kapital immer wieder neu angelegt wurden.
Wie sicher ist Hive5?
Bei allem, was gut läuft – das Einzige, was du auf jeden Fall im Kopf behalten musst: Hive5 ist keine regulierte Plattform, zumindest noch nicht.
- Keine Regulierung. Hive5 schreibt es selbst: Die Plattform arbeitet ohne Finanzdienstleistungslizenz. Betreiber ist die Hive5 marketplace d.o.o. mit Sitz in Zagreb, Kroatien. Hive5 begründet das mit dem Geschäftsmodell als Marktplatz für Kreditforderungen und prüft nach eigenen Angaben Lizenzoptionen – Art, Land und Zeitplan sind aber offen. Ich hoffe, dass sich da in Zukunft noch etwas tut. Bis dahin gilt: keine Finanzaufsicht über die Plattform, keine Einlagensicherung, kein Anlegerentschädigungssystem.
- Buyback-Pflicht – aber keine Garantie. Ist eine Zahlung mehr als 60 Kalendertage überfällig, muss der Kreditgeber die Forderung samt aufgelaufener Zinsen zurückkaufen. Das hilft zusätzlich. Die Pflicht ist aber nur so viel wert wie die Zahlungsfähigkeit des Kreditgebers.
- Kreditgeber aus einem Konzern. Die öffentlich beschriebenen Kreditgeber – FinJet (Spanien), Credilink (Rumänien) und Firmeo (Polen) – gehören alle zur Hive Finance Group. Im Video sage ich, in den letzten Monaten seien weitere Loan Originators an Bord gekommen; genauer: Der jüngste Zugang auf Hive5s Kreditgeber-Seite ist Firmeo im Oktober 2025, neu in meinem Auto Invest ist der Eintrag „Linqo – Business".
- Sekundärmarkt ist kein Notausgang. Er hilft, aber ein Verkauf ist nicht garantiert.
Wo es 14 %, 15 % oder mehr Rendite gibt, sind immer Risiken dabei – aktuell geht es bei Hive5 bis 16 % für 24 Monate Laufzeit. Kredite können ausfallen, und auch eine Plattform kann komplett ausfallen. Das muss dir bewusst sein.
Für wen lohnt sich Hive5?
- zweistellige Zinsen von rund 13,5 bis 16 % suchst
- kurze Laufzeiten magst und den Auto Invest die Arbeit machen lässt
- die Buyback-Pflicht nach 60 Tagen Verzug und den neuen Sekundärmarkt schätzt
- als Neukunde die 1 % Cashback in den ersten 90 Tagen mitnehmen willst
- eine regulierte Plattform mit Aufsicht oder Einlagensicherung brauchst
- dich darauf verlassen willst, jederzeit verkaufen zu können – am Sekundärmarkt braucht es einen Käufer
- kein Klumpenrisiko auf Kreditgeber aus einem einzigen Konzern eingehen willst
- Geld anlegen willst, dessen Verlust du nicht verkraften könntest
Mein Plan und Fazit
Generell bin ich mit Hive5 bisher sehr zufrieden. Ich werde die Plattform wahrscheinlich bis auf 5.000 € aufstocken und zahle dafür jeden Monat eine kleine Summe ein – aktuell, glaube ich, 100 oder 200 €:
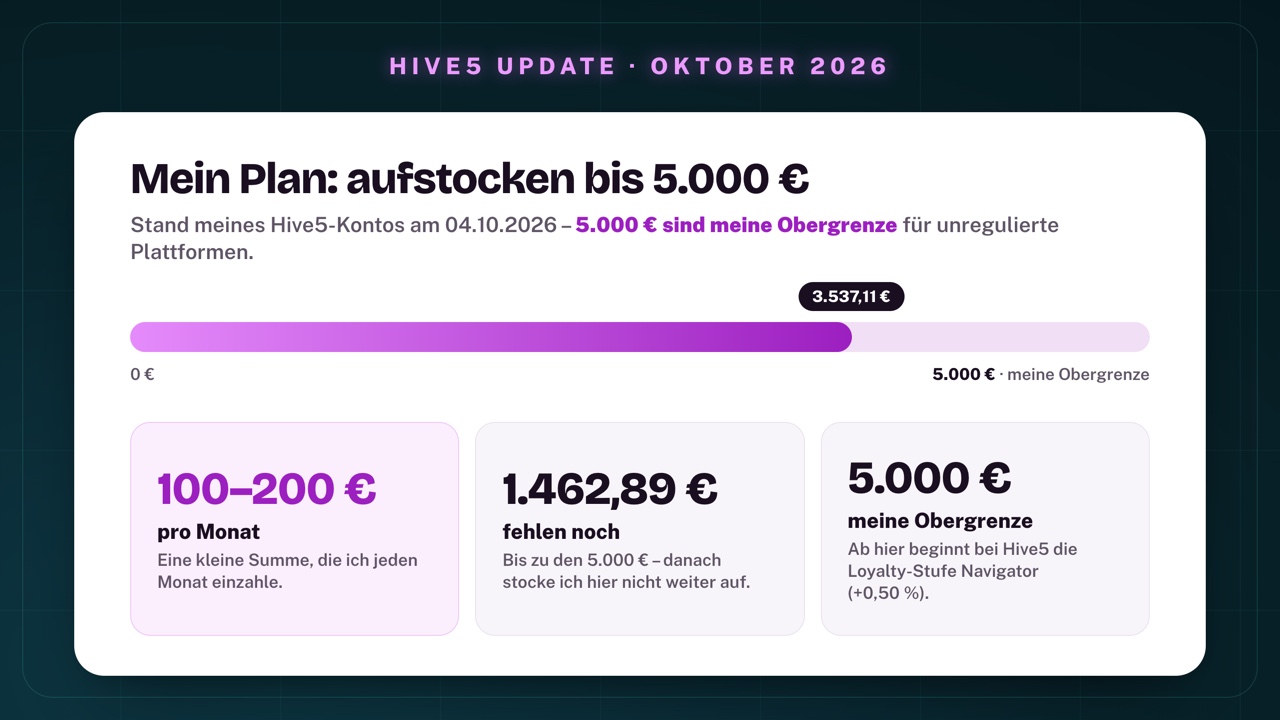
Bis dahin fehlen noch 1.462,89 €. Die 5.000 € sind meine Obergrenze für unregulierte Plattformen – mehr wird es bei Hive5 vorerst nicht. Praktischer Nebeneffekt: Bei 5.000 € beginnt Hive5s Loyalty-Programm mit der Stufe Navigator (+0,50 %). Das Programm hat laut Hive5 seit dem 5. Oktober 2026 fünf Stufen; der Bonus greift automatisch, sobald du länger als 90 Tage dabei bist und dein aktives Portfolio über 5.000 € liegt. Wie Hive5 in mein gesamtes P2P-Portfolio passt, siehst du im P2P-Portfolio-Update Oktober 2026.
Unterm Strich: Es läuft, die Rendite passt – aber wie gesagt, es läuft eben immer, bis es nicht mehr läuft. Meiner Meinung nach ist Hive5 auf einem guten Weg: sehr transparent, und jetzt ist auch der Sekundärmarkt endlich da. Da tut sich wirklich etwas. Die Risiken bleiben – keine Regulierung, keine Einlagensicherung, Kreditrisiko trotz Buyback-Pflicht – und genau deshalb bleibt es bei einer klar begrenzten Position.
Wenn du Hive5 selbst ausprobieren willst, nutz gern meinen Link für die 1 % Cashback: zu Hive5 über meinen Link*.
Wie läuft es bei dir mit Hive5? Welche Erfahrungen hast du bisher gemacht, hast du die Plattform schon ausprobiert? Schreib es mir gern in die Kommentare unter dem Video.
Mit * markierte Links sind Empfehlungslinks. Wenn du darüber investierst, unterstützt du meine Arbeit – ohne Mehrkosten für dich. Danke!
Häufig gestellte Fragen
Wie viel hat Lennard bei Hive5 investiert?
Stand 4. Oktober 2026 steht mein Hive5-Konto bei 3.537,11 € – komplett investiert, 0,00 € frei. Eingezahlt habe ich insgesamt 3.302,00 €, dazu kommen 235,11 € erhaltene Zinsen. Der Net Annual Return liegt bei 13,31 %, ich bin in 77 Kredite investiert und keiner davon ist verspätet. Mein Ziel sind 5.000 € – das ist meine Obergrenze für unregulierte Plattformen.
Hat Hive5 jetzt einen Sekundärmarkt?
Ja. Hive5 hat den Sekundärmarkt am 29. September 2026 gestartet. Du findest ihn im Konto unter „Investment“ im Reiter „Secondary market“; verkaufen kannst du im Portfolio über den Knopf „Sell“ neben jedem laufenden Investment. Vorher gab es bei Hive5 keinen Sekundärmarkt – wer investiert hatte, war bis zum Laufzeitende gebunden.
Wie funktioniert der Sekundärmarkt bei Hive5?
Du kannst ein laufendes Investment zum offenen Kapital oder mit einem Abschlag von bis zu 50 % anbieten; ein Aufschlag ist nicht möglich. Verkauft wird immer das ganze Investment, Teilverkäufe gibt es zum Start nicht. Ein Angebot bleibt 30 Kalendertage aktiv und lässt sich verlängern. Gekauft wird nur manuell – der Auto Invest kauft keine Angebote vom Sekundärmarkt. Der Käufer übernimmt den Rückzahlungsplan und den Buyback-Anspruch. Laut Hive5 fallen für Einstellen, Kaufen und Verkaufen keine Gebühren an.
Ist ein Verkauf am Hive5-Sekundärmarkt garantiert?
Nein. Ein Verkauf kommt nur zustande, wenn ein anderer Anleger dein Investment kauft. Hive5 schreibt selbst, dass ein Angebot – auch mit Abschlag – keinen vorzeitigen Ausstieg garantiert. Genau deshalb bleibe ich trotz Sekundärmarkt überwiegend bei kurzen Laufzeiten.
Welchen Bonus gibt es aktuell bei Hive5?
Über meinen Partnerlink gibt es 1 % Cashback auf deine Investments in den ersten 90 Tagen – das ist meine Partnerkondition. Öffentlich beschreibt Hive5 den Cashback über Partnerlinks so: 1 % für Neukunden, höchstens 300 € je Kunde. Die öffentliche 3-%-Neukundenaktion aus dem September ist am 30. September 2026 ausgelaufen. Prüfe die Bedingungen immer direkt bei Hive5.
Ist Hive5 reguliert?
Nein. Hive5 schreibt es selbst: Die Plattform arbeitet ohne Finanzdienstleistungslizenz. Betreiber ist die Hive5 marketplace d.o.o. mit Sitz in Zagreb, Kroatien. Hive5 begründet das mit dem Geschäftsmodell als Marktplatz für Kreditforderungen und prüft nach eigenen Angaben Lizenzoptionen, nennt aber weder Art noch Land noch Zeitplan. Es gibt keine Finanzaufsicht über die Plattform, keine Einlagensicherung und kein Anlegerentschädigungssystem.
Wie sollte man den Auto Invest bei Hive5 einstellen?
Das hängt von deiner Strategie ab. Meine aktuelle Einstellung: 10 bis 50 € je Kredit, Laufzeit 10 bis 90 Tage, Zinssatz 12 bis 18 %, alle Kreditgeber ausgewählt, Reinvest aktiviert. Wichtig zu wissen: Eine bestehende Strategie lässt sich laut Hive5 aktuell nicht bearbeiten – du legst eine neue an und stoppst oder löschst die alte. Angebote vom Sekundärmarkt kauft der Auto Invest nicht.
Wie versteuere ich meine Zinsen von Hive5?
Hive5 führt keine Steuern für dich ab – du gibst die Zinsen selbst in deiner Steuererklärung an, in Deutschland über die Anlage KAP. Unter „Account statement“ wählst du den Zeitraum, siehst in der Zeile „Interest received“ deine erhaltenen Zinsen und kannst die Daten als Excel- oder CSV-Datei herunterladen. Zusätzlich gibt es laut Hive5 in den Kontoeinstellungen einen eigenen „Tax report“. Das ist keine Steuerberatung.
Disclaimer
⚠️ Keine Anlageberatung
Alle Inhalte dienen ausschließlich Informations- und Unterhaltungszwecken und stellen keine Anlageberatung, Kaufempfehlung oder Aufforderung zum Abschluss eines Finanzprodukts dar. Bitte informiere dich eigenständig und triff Entscheidungen auf Basis deiner persönlichen Situation und Risikobereitschaft.
📉 Risikohinweis & Totalverlust
Investments in Wertpapiere und andere Finanzinstrumente sind grundsätzlich mit erheblichen Risiken verbunden (z. B. Preis-, Markt-, Währungs-, Volatilitäts- und Bonitätsrisiken). Ein Totalverlust des eingesetzten Kapitals kann nicht ausgeschlossen werden.
📊 Renditen & Prognosen
Sämtliche Wertentwicklungsangaben, egal ob aus der Vergangenheit oder als Prognose/Einschätzung, sind kein verlässlicher Indikator für künftige Ergebnisse. Kapital und Renditen sind nicht garantiert.
🔍 Transparenz & Interessenkonflikte
Ich unterscheide strikt zwischen Fakten und persönlichen Schätzungen. Wichtig: Ich bin oft selbst in die besprochenen Werte investiert, wodurch ein Interessenkonflikt bestehen kann.
✅ DYOR (Do Your Own Research)
Alle Informationen wurden sorgfältig zusammengetragen, sind jedoch unverbindlich, ohne Gewähr und ohne Anspruch auf Vollständigkeit. Bitte informiere dich umfassend und setze dich vor einer Anlageentscheidung intensiv mit allen Chancen und Risiken auseinander.
Werbe- & Affiliate-Hinweis
Mit * gekennzeichnete Links sind Werbe- bzw. Affiliate-Links. Wenn du über einen solchen Link etwas abschließt oder kaufst, erhalte ich unter Umständen eine Provision – ohne Mehrkosten für dich. Damit unterstützt du meine Arbeit.