Revest Update Oktober 2026: 1.559 € im Konto, bis zu 6 % Cashback & meine ersten zwei verspäteten Kredite
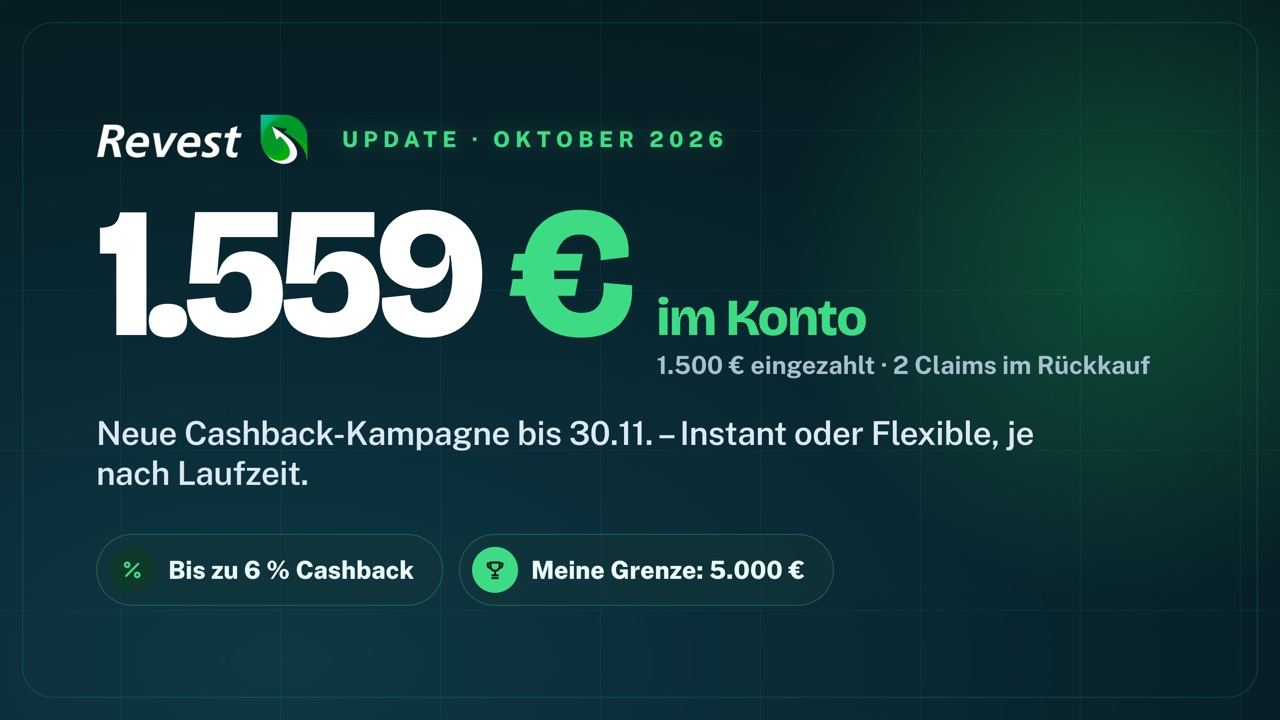
Mein Revest-Update im Oktober: Ich habe noch einmal 250 € nachgelegt und bin jetzt mit über 1.500 € investiert – Kontowert 1.559,01 €. Ich zeige dir die aktuellen Plattform-Statistiken (13,38 Mio. € erworbene Forderungen, 824 Nutzer), die neue Cashback-Kampagne mit bis zu 6 % und der Wahl zwischen Instant und Flexible, meine Portfolio-Einstellungen mit Kurzläufern, meine Verkäufe über den Sekundärmarkt – und meine ersten zwei verspäteten Kredite, bei denen jetzt der Rückkauf läuft. Und ehrlich: Revest ist nicht reguliert – deshalb ist bei 5.000 € für mich Schluss.
Inhaltsverzeichnis
- Revest in Zahlen: 13,38 Mio. € erworbene Forderungen
- Die Cashback-Kampagne: bis zu 6 % bis 30. November
- Video
- Mein Revest-Konto: 1.559,01 €
- Mein Portfolio: nur Kurzläufer
- My Claims: was ich wirklich halte
- Meine ersten zwei verspäteten Kredite
- Wie sicher ist Revest?
- Lohnt sich Revest?
- Mein Plan und Fazit
- Häufige Fragen
Vor zwei Monaten bin ich mit meinem Investment auf der Plattform Revest gestartet. Ich habe jetzt tatsächlich noch einmal aufgestockt und bin inzwischen mit über 1.500 € investiert. In diesem Beitrag schauen wir uns mein Investment an, gehen auf die aktuellen Statistiken ein – und vor allem auf die aktuelle, starke Cashback-Kampagne, die aber ein bisschen erklärungsbedürftig ist.
Wie immer zuerst das Wichtigste: Das ist keine Anlageberatung und keine Kaufempfehlung, sondern nur meine persönliche Meinung und meine persönlichen Investments. Ich bin für mein Geld verantwortlich, du für deines. P2P-Kredite sind hochriskant – investiere nur Geld, dessen Totalverlust du verkraften könntest, und triff deine eigenen Entscheidungen. Der Revest-Link ist ein Empfehlungslink: Wenn du ihn nutzt, bekomme ich eine kleine Prämie, für dich wird es dadurch nicht teurer.
Revest in Zahlen: 13,38 Mio. € erworbene Forderungen
Als Allererstes schauen wir in die aktuellen Statistiken von Revest. Die teilen sie wirklich sehr transparent auf der Website. Die Plattform ist ja erst im Dezember 2025 gestartet, also nicht einmal ein Jahr alt – und man sieht die Entwicklung ganz gut.
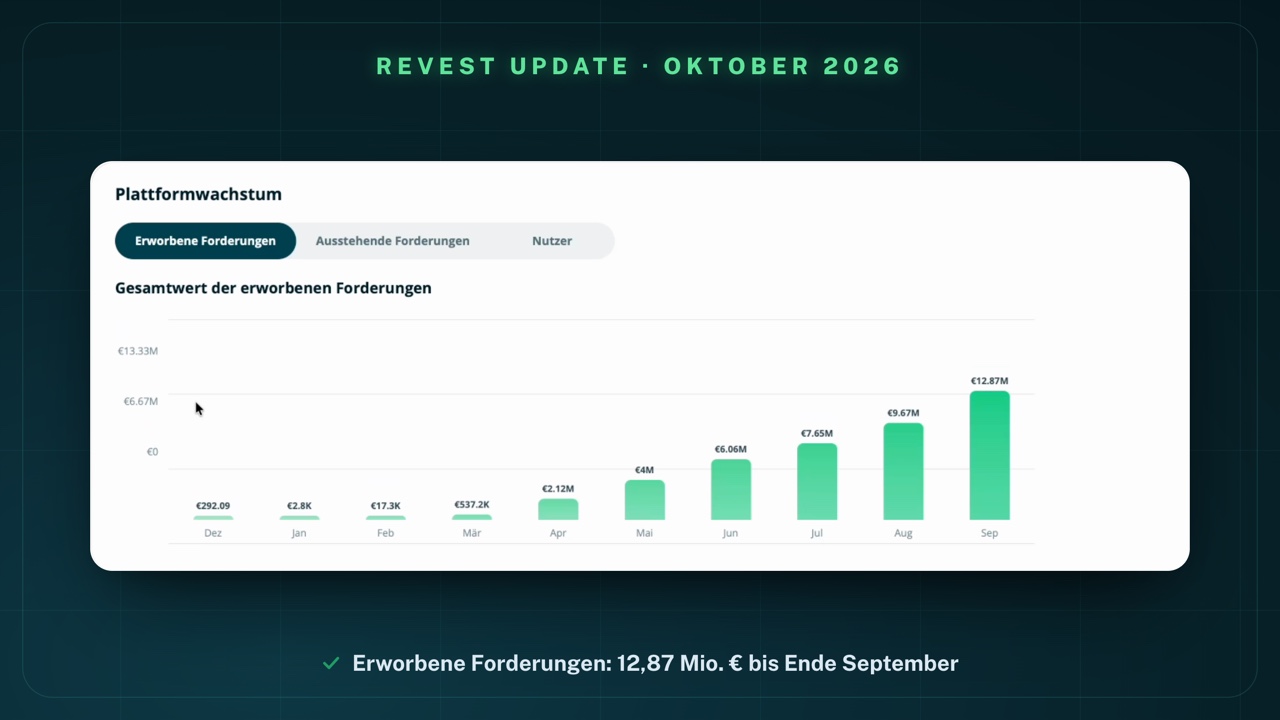
Das hier ist der Gesamtwert der erworbenen Forderungen: Bis Ende September waren es schon 12,87 Mio. €. Wenn wir auf „Ausstehende Forderungen“ klicken – was natürlich noch einmal deutlich relevanter ist –, liegen wir bei 3,95 Mio. €:
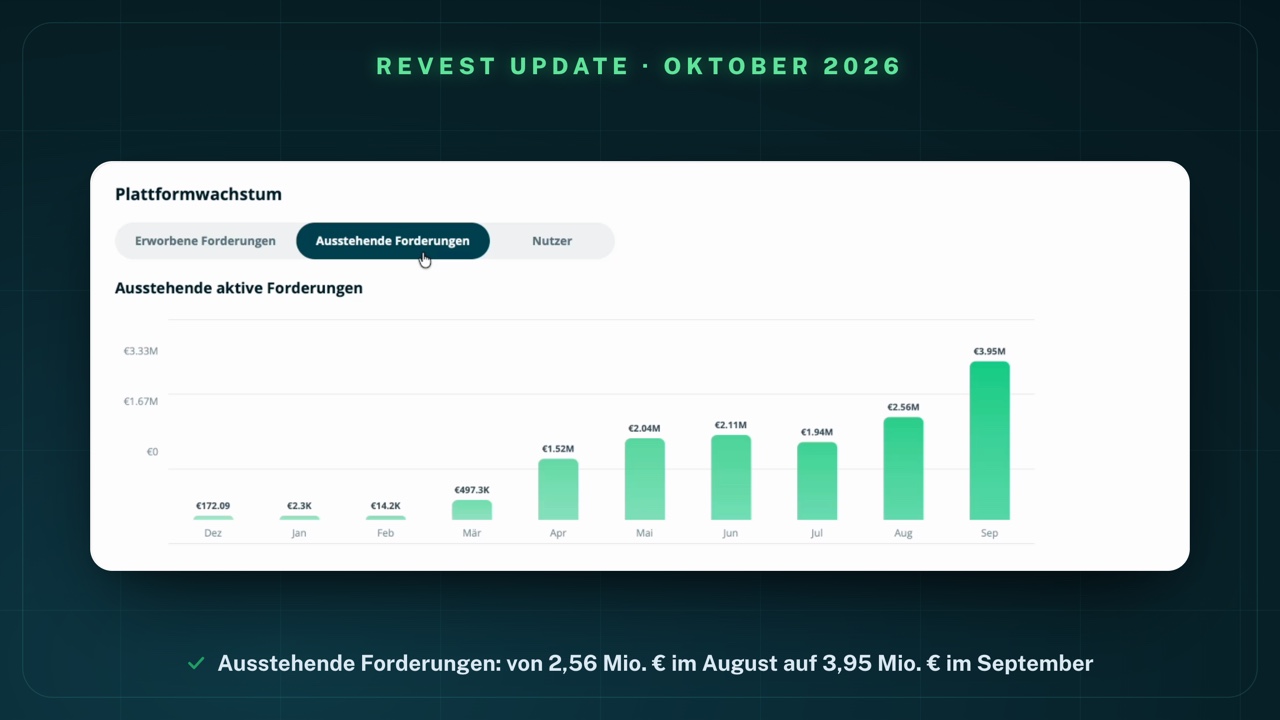
Von August (2,56 Mio. €) zu September war da wirklich ein riesiger Sprung. Und auch bei den Nutzern sehen wir, dass es ordentlich vorangeht – vor allem im letzten Monat, von 629 auf 803:
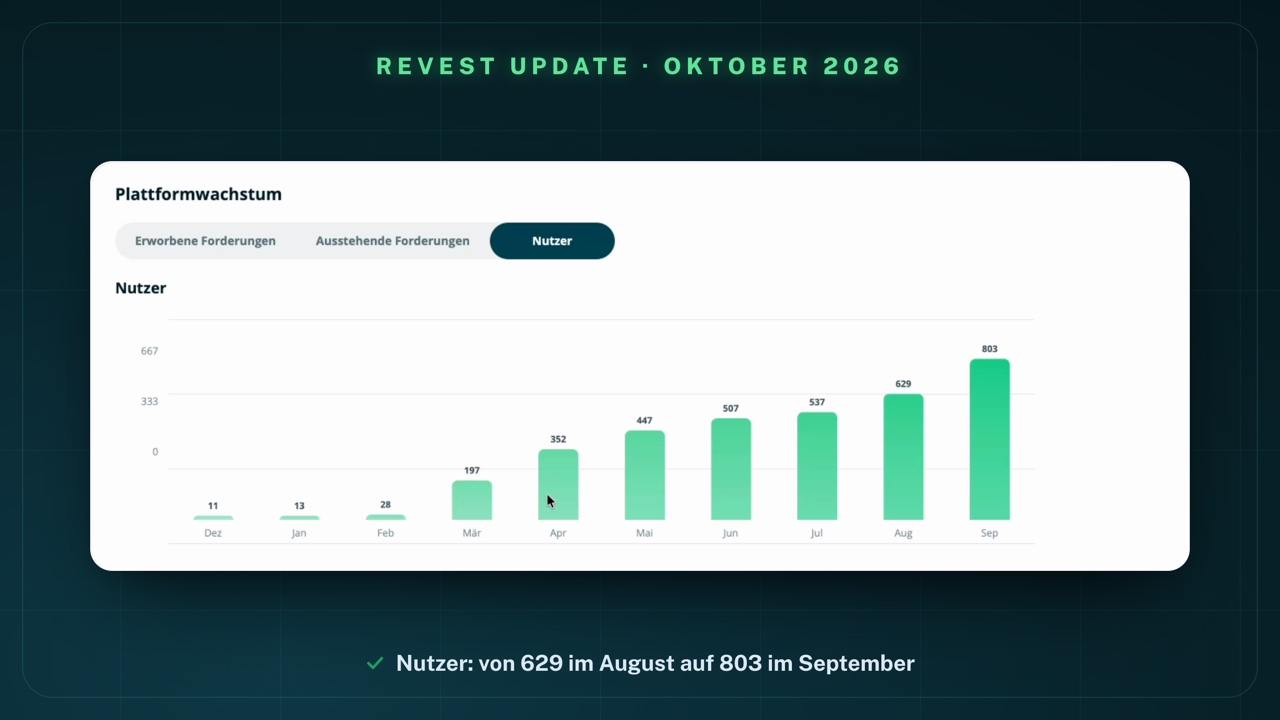
Die Diagramme enden beim September. Die Kacheln darunter zeigen den Tagesstand, bei meiner Aufnahme am 6. Oktober 2026:
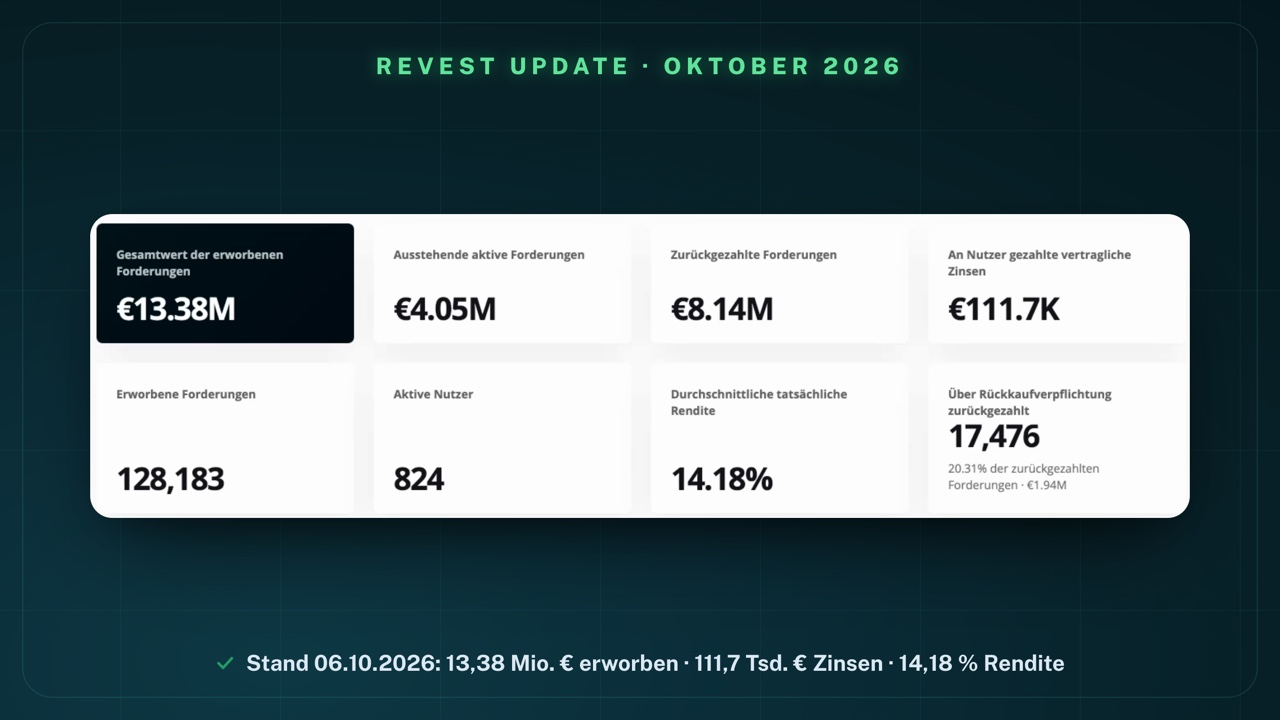
- Erworbene Forderungen insgesamt: 13,38 Mio. €
- Ausstehende aktive Forderungen: 4,05 Mio. €
- An Nutzer gezahlte Zinsen: schon 111,7 Tsd. €
- Aktive Nutzer: 824
- Durchschnittliche tatsächliche Rendite: 14,18 %
Es liest sich auf jeden Fall schon einmal gut. Wie gut die Plattform wirklich ist, wird sich natürlich erst mit der Zeit zeigen.
Die Cashback-Kampagne: bis zu 6 % bis 30. November
Dann lass uns auf die aktuelle Cashback-Kampagne eingehen: Vom 5. Oktober bis zum 30. November 2026 kann man sich bis zu 6 % Cashback sichern. Das ist aber ein besonderer Cashback, und man muss hier eine Auswahl treffen – warum, zeige ich dir gleich.
Kurz vorweg: Zu Revest kommst du über meinen Revest-Link*. Aus Transparenzgründen: Das ist ein Empfehlungslink. Schließt du darüber ab, bekomme ich eine kleine Prämie. Für dich wird es dadurch nicht teurer – und du unterstützt mich und meinen Kanal damit. Die Kampagne selbst beschreibt Revest im eigenen Blog; sie gilt dort für berechtigte Käufe im Aktionszeitraum.
Das Wichtigste sind erst einmal die Cashback-Raten:
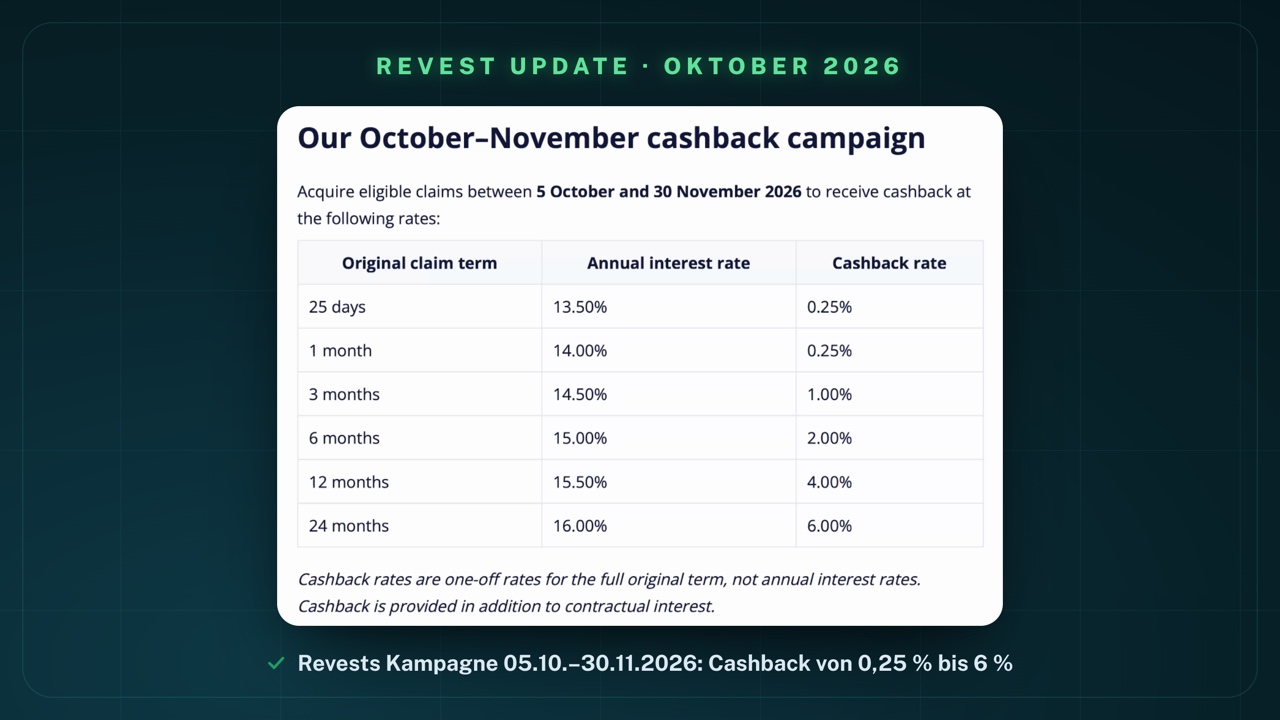
| Laufzeit | Zins pro Jahr | Cashback |
|---|---|---|
| 25 Tage | 13,5 % | 0,25 % |
| 1 Monat | 14,0 % | 0,25 % |
| 3 Monate | 14,5 % | 1 % |
| 6 Monate | 15,0 % | 2 % |
| 12 Monate | 15,5 % | 4 % |
| 24 Monate | 16,0 % | 6 % |
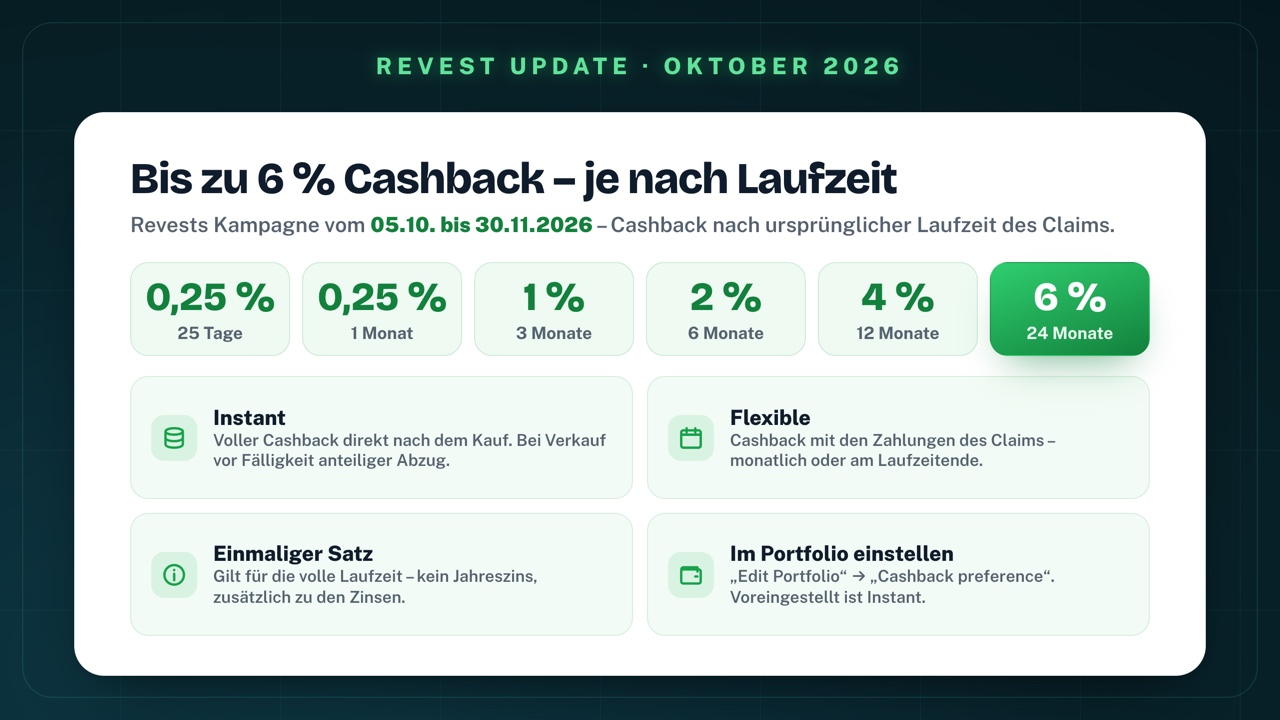
Bei 24 Monaten haben wir also tatsächlich 6 % Cashback, was natürlich eine Hausnummer ist. Wichtig zum Einordnen: Das ist ein einmaliger Satz auf die volle Laufzeit, kein Jahreszins – er kommt zusätzlich zu den Zinsen. Revests eigenes Beispiel: 1.000 € über volle 24 Monate ergeben 60 € Cashback.
Instant oder Flexible
Was ist jetzt das Besondere? Man kann entweder Instant oder Flexible Cashback erhalten.
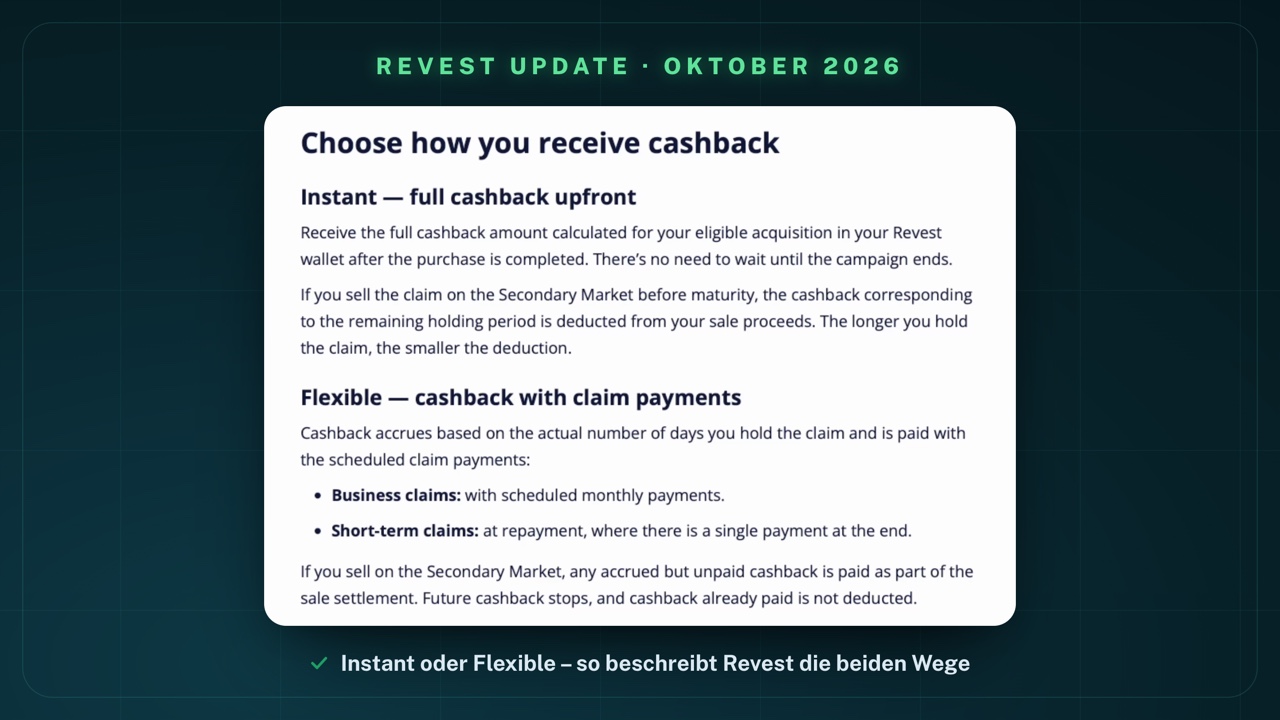
- Instant: Sobald der Claim gekauft wurde, bekommst du den Cashback sofort.
- Flexible: Der Cashback kommt mit den Zahlungen des Claims – bei den Geschäftskrediten immer mit der monatlichen Zinszahlung, bei den Kurzläufern am Ende der Laufzeit.
Dazu kommt der Sekundärmarkt, den Revest im letzten Monat gestartet hat: Wenn du die Pakete vorher auf dem Markt verkaufst, wird der Cashback anteilig vom Verkaufspreis wieder abgezogen. Das macht natürlich Sinn – sonst könnte man sich einfach die 24 Monate Laufzeit holen, direkt wieder verkaufen, hätte die 6 % Cashback gemacht und gut ist. So funktioniert das natürlich nicht. Genau genommen gilt dieser Abzug für Instant; bei Flexible wird laut Revest nichts abgezogen, dafür entfällt der künftige Cashback.
So stellst du es ein
Du musst das bei dir einstellen. Wenn du im Konto auf „Portfolios“ gehst, siehst du die Portfolios, über die du investierst. Dort gehst du auf Bearbeiten – und wenn du runterscrollst, siehst du, welche Cashback-Präferenz ausgewählt ist:
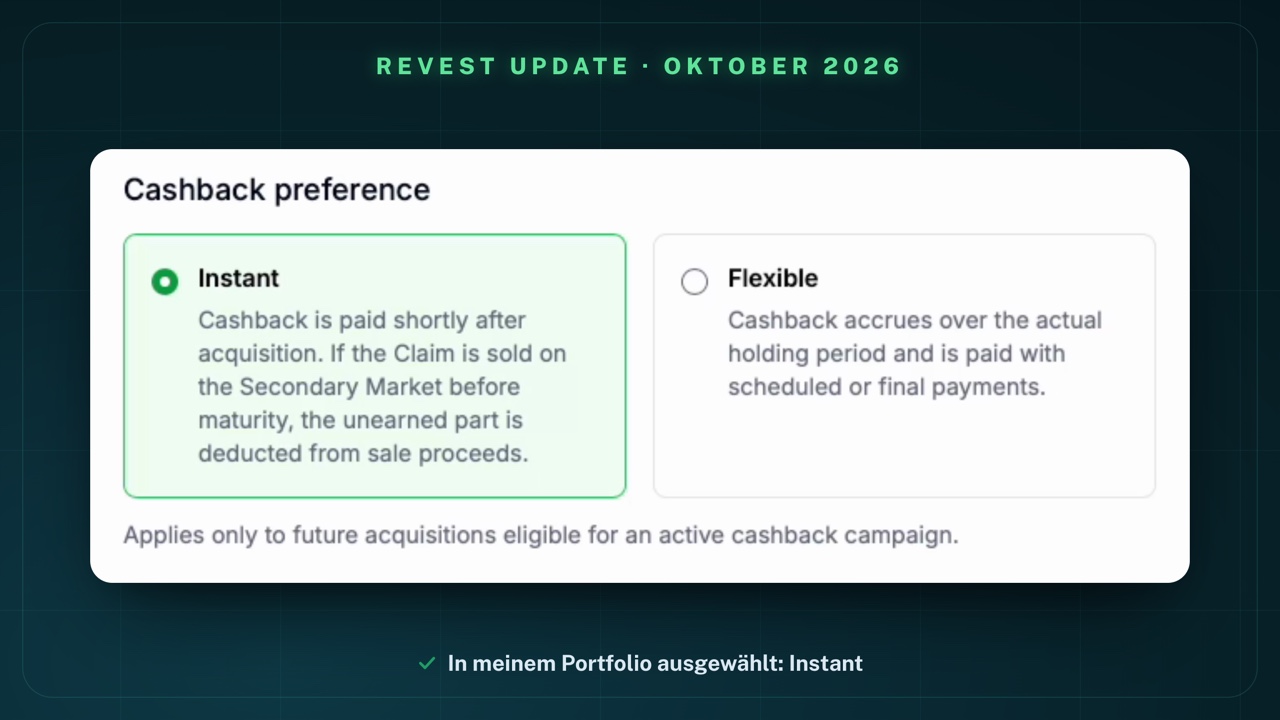
Ich habe zum Beispiel Instant. Das bedeutet: Sobald der Claim gekauft ist, bekomme ich den Cashback direkt. Laut Revest ist Instant auch die Voreinstellung.
Und das sieht man in meinem Konto unter „Accounting“: Ich hatte am Tag der Aufnahme wieder 250 € investiert und habe dann jedes Mal auf die 25 € diese 0,25 % Cashback direkt bekommen.
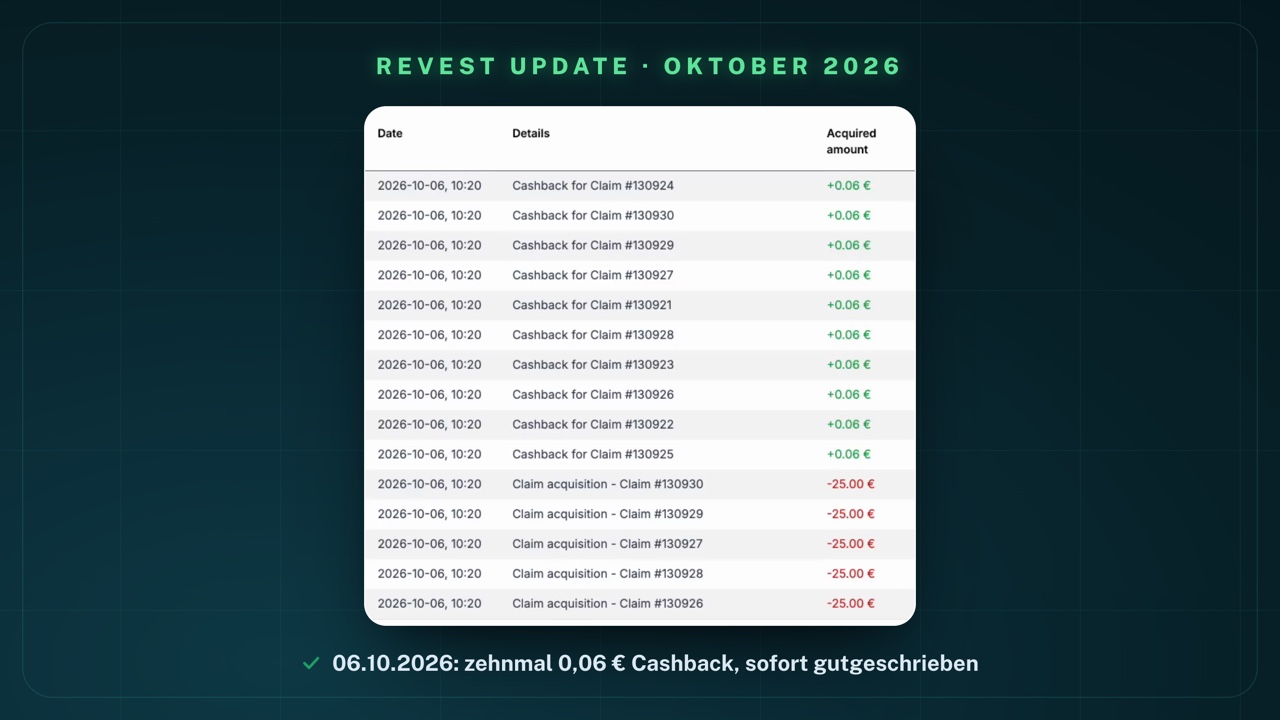
Das sind je Claim 0,06 € – bei zehn Claims also rund 60 Cent. Ich investiere nämlich in die Kurzläufer, dementsprechend ist der Cashback klein. Hätte ich Flexible genommen, wäre er bei den Kurzläufern erst am Ende der Laufzeit ausgezahlt worden, ansonsten monatlich anteilig mit den Zinsen.
Video: Revest Update Oktober 2026: 1.559 € im Konto, bis zu 6 % Cashback & meine ersten zwei verspäteten Kredite
Das komplette Update gibt es auch als Video – ich gehe live durch die Statistikseite von Revest, die neue Cashback-Kampagne, mein Dashboard, meine Portfolio-Einstellungen und meine Claims. Schau gern rein oder lies unten weiter.
Mein Revest-Konto: 1.559,01 €
Lass uns generell auf mein Investment eingehen (Stand der Aufnahme: 6. Oktober 2026):
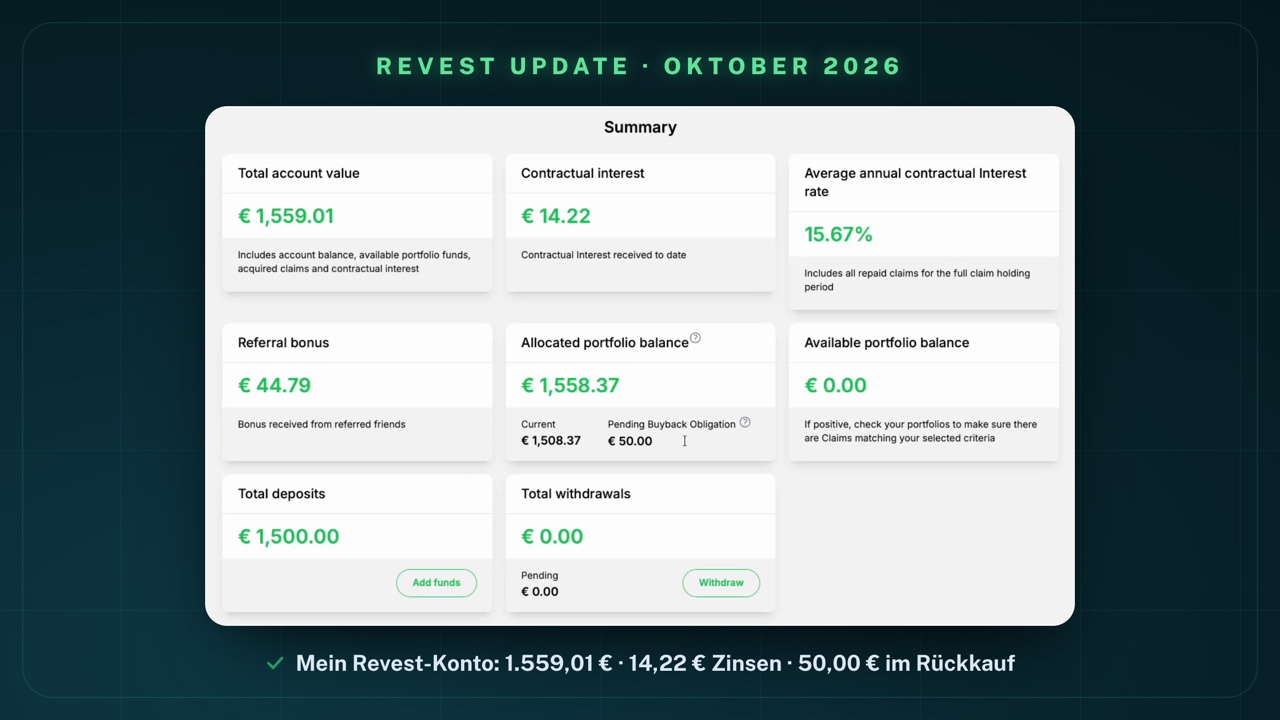
Ich bin vor gut zwei Monaten gestartet und habe das erste Mal 1.000 € eingezahlt, letzten Monat noch einmal 250 € und jetzt noch einmal 250 €.
- Eingezahlt: 1.500,00 €
- Kontowert: 1.559,01 €
- Angelegt: 1.558,37 € – davon 50,00 € im laufenden Rückkauf
- Zinsen bisher: 14,22 €
- Bonus bisher: 44,79 € – im Dashboard als „Referral bonus“ ausgewiesen
- Durchschnittlicher Zinssatz: 15,67 %
Im Video sage ich, bei den 15,67 % sei der Bonus mit eingerechnet. Genau genommen heißt das Feld „Average annual contractual Interest rate“ – es zeigt also den vertraglichen Zinssatz, den Bonus weist das Dashboard getrennt aus. Aber es tut sich auf jeden Fall schon einmal etwas.
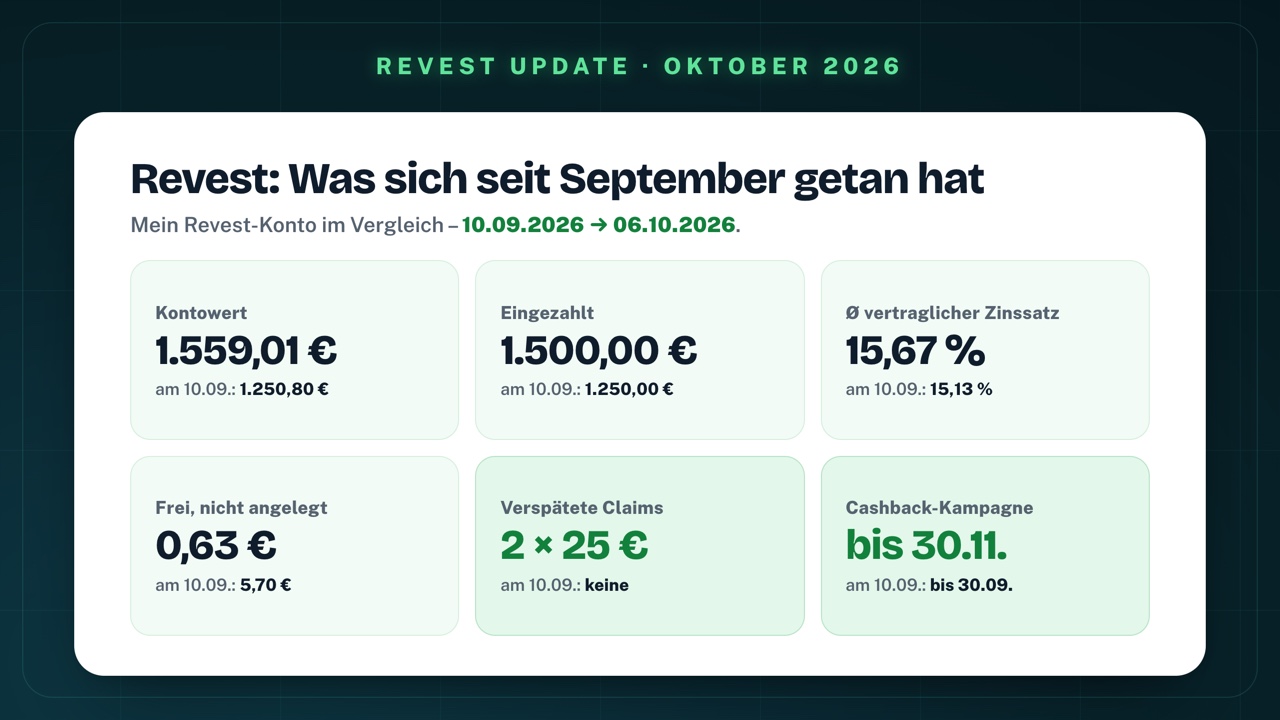
Zum Vergleich mit meinem Stand vom September aus dem Revest-Erfahrungsbericht:
Mein Portfolio: nur Kurzläufer
Schauen wir in mein Portfolio, was ich eigentlich eingestellt habe. Ich nutze nämlich nur die Kredite mit 25 Tagen Laufzeit und die mit einem Monat:
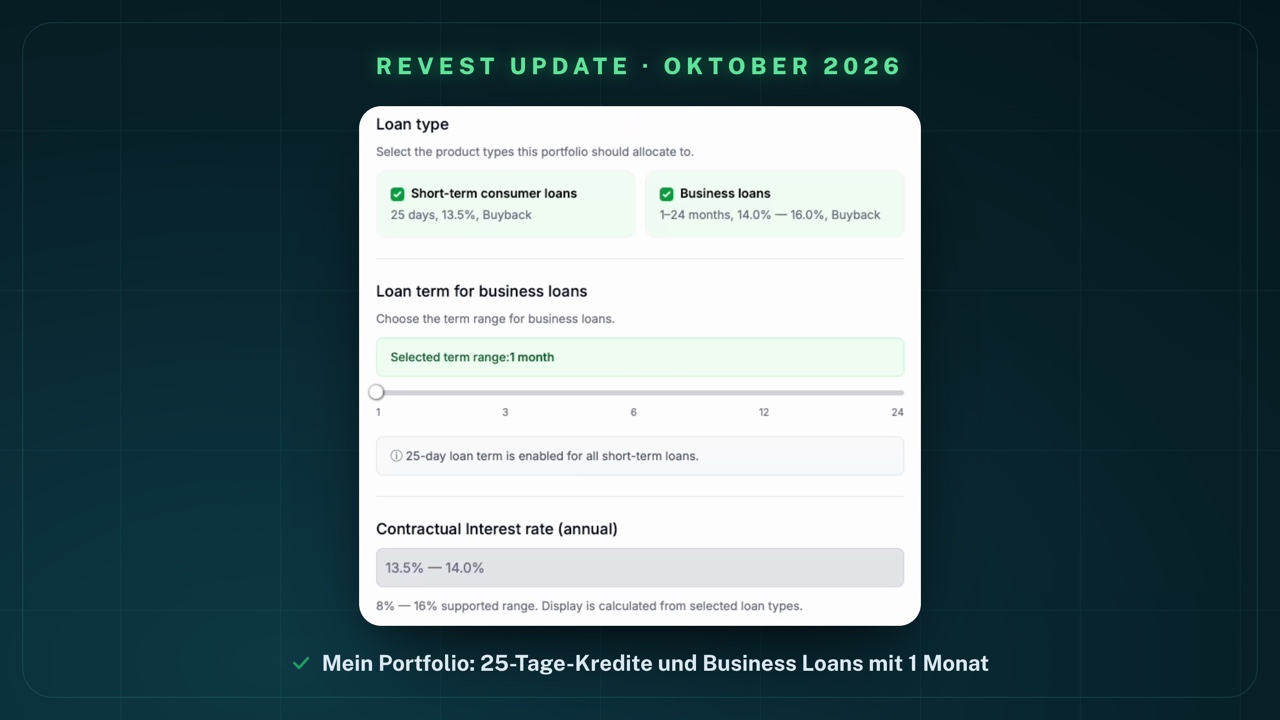
- Short-term consumer loans: 25 Tage mit 13,5 % Zinsen, mit Buyback
- Business Loans: davon habe ich nur die mit einem Monat ausgewählt (14,0 %)
Ich mag einfach diese Liquidität, dass es schnell geht. Klar, ich könnte hier deutlich mehr Rendite erzielen, wenn ich auf die Langläufer gehe. Aber vor allem zum Testen mag ich es erst einmal, dass es Kurzläufer sind. Am Anfang hatte ich tatsächlich auch Langläufer – die habe ich über den Sekundärmarkt verkauft. Das hat super funktioniert, dazu gleich mehr.
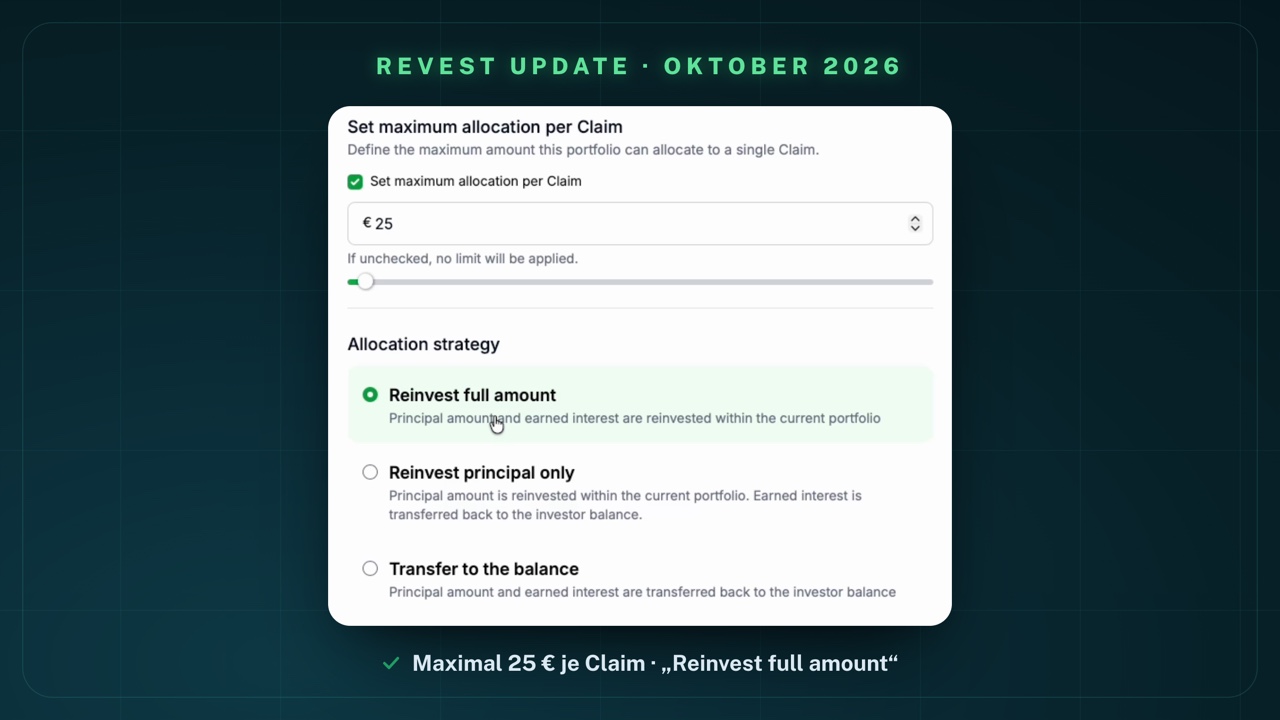
- Maximum pro Claim: 25 € – einfach, um das breiter zu diversifizieren
- Strategie: „Reinvest full amount“, damit das automatisch weiterläuft
- Kreditgeber: Ich habe alle angekreuzt – GMoney Group, MoneyPlus und GMoney, alle aus Kasachstan
Das ist meine Einstellung für den Auto-Invest. Bei Revest läuft übrigens immer alles über ein Auto-Invest: Man muss sich so ein Portfolio einrichten.
My Claims: was ich wirklich halte
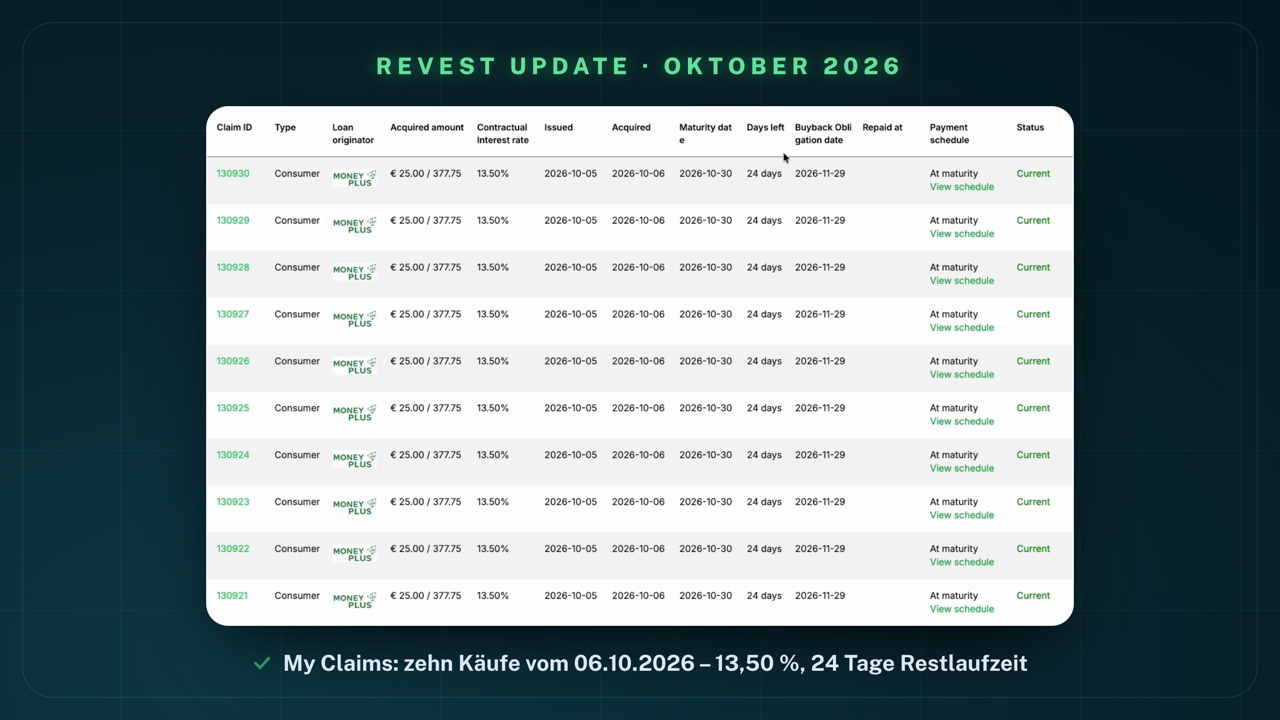
Unter „My Claims“ sehe ich dann, welche Kreditpakete ich tatsächlich habe. Ganz oben stehen die Käufe vom Tag der Aufnahme, die jetzt 24 Tage Restlaufzeit haben:
Auf der nächsten Seite stehen die Käufe der Tage davor – gekauft am 2. Oktober und am 30. September, mit 23 und 24 Tagen Restlaufzeit. Vollautomatisch natürlich alles.
Wenn wir noch weiter zurückgehen, sehen wir auch die Pakete, die ich auf dem Sekundärmarkt verkauft habe:
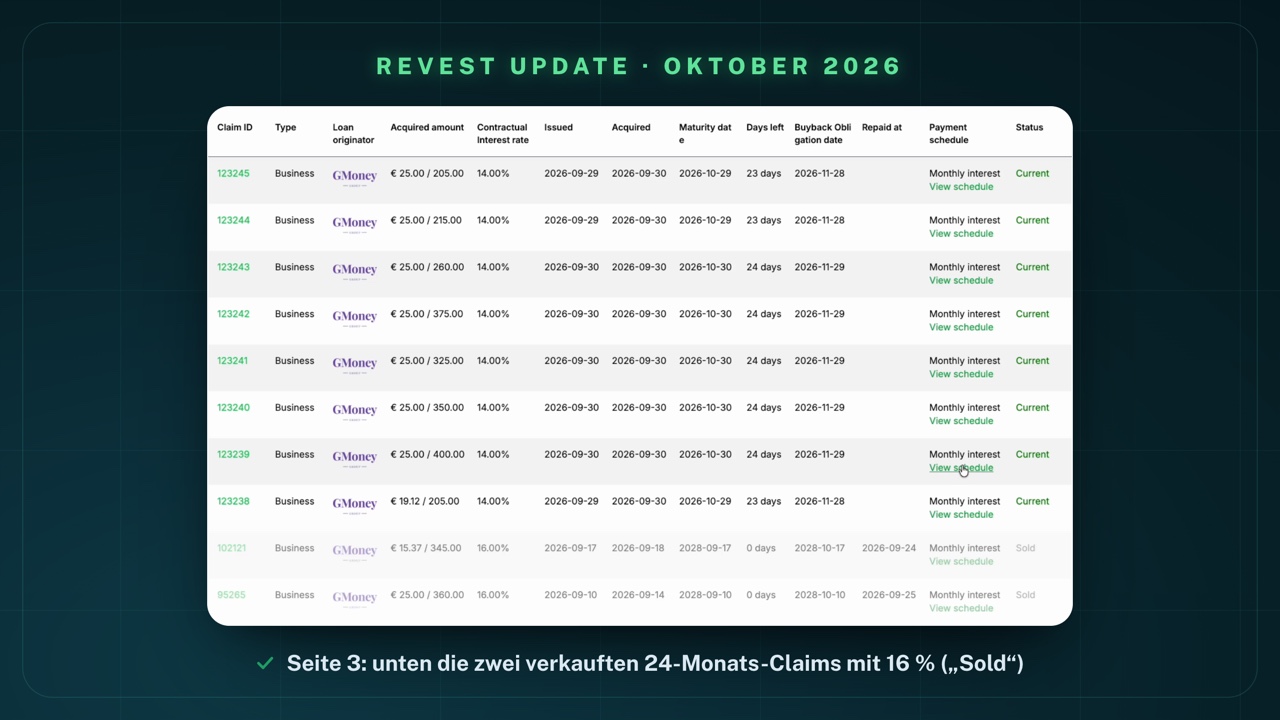
Das waren die mit 16 % Zinsen, also mit den langen Laufzeiten. Die habe ich einfach verkauft, und das hat relativ schnell funktioniert. Und so geht es: Du klickst die Claims an, die du verkaufen möchtest, und drückst dann auf „List selected Claims“. Die werden dann auf dem Sekundärmarkt gelistet.
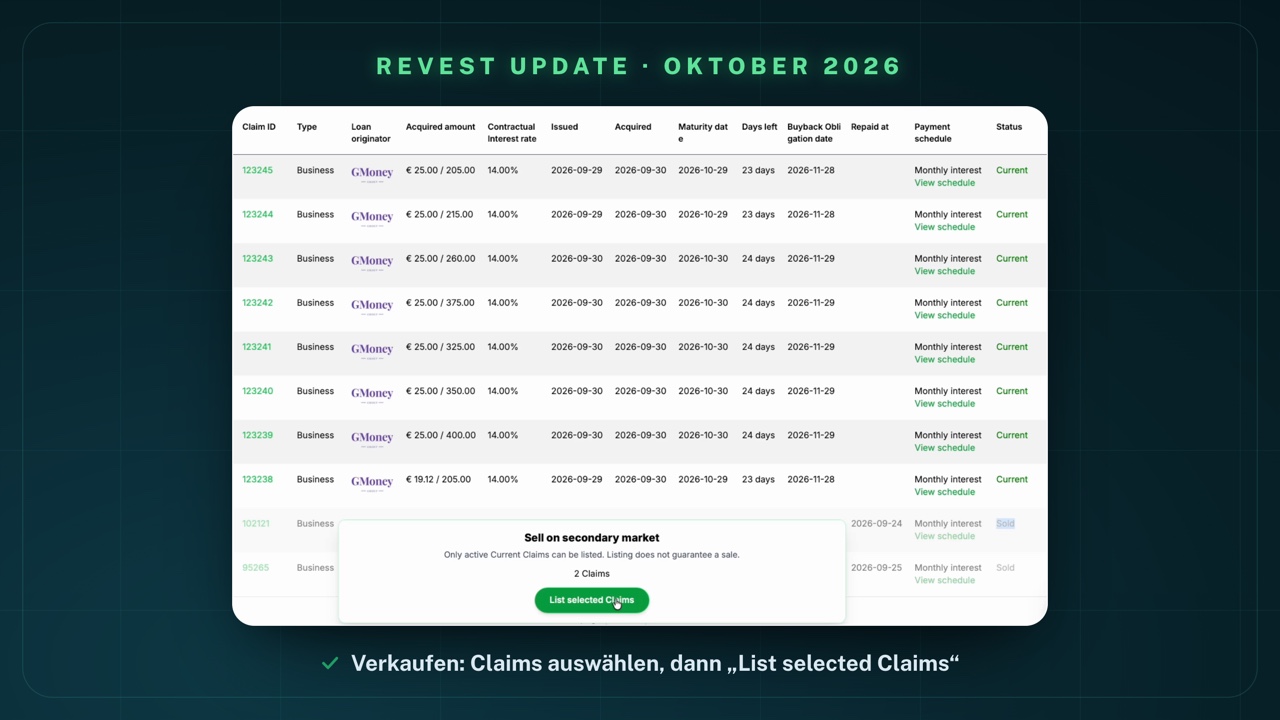
Revest schreibt es direkt dazu: Nur laufende Claims lassen sich einstellen, und das Einstellen garantiert keinen Verkauf.
Meine ersten zwei verspäteten Kredite
Was bei mir jetzt auch interessant wird: Wenn wir in „My Claims“ den Status auf „Late“ stellen, sehen wir, dass ich zwei verspätete Kredite habe.
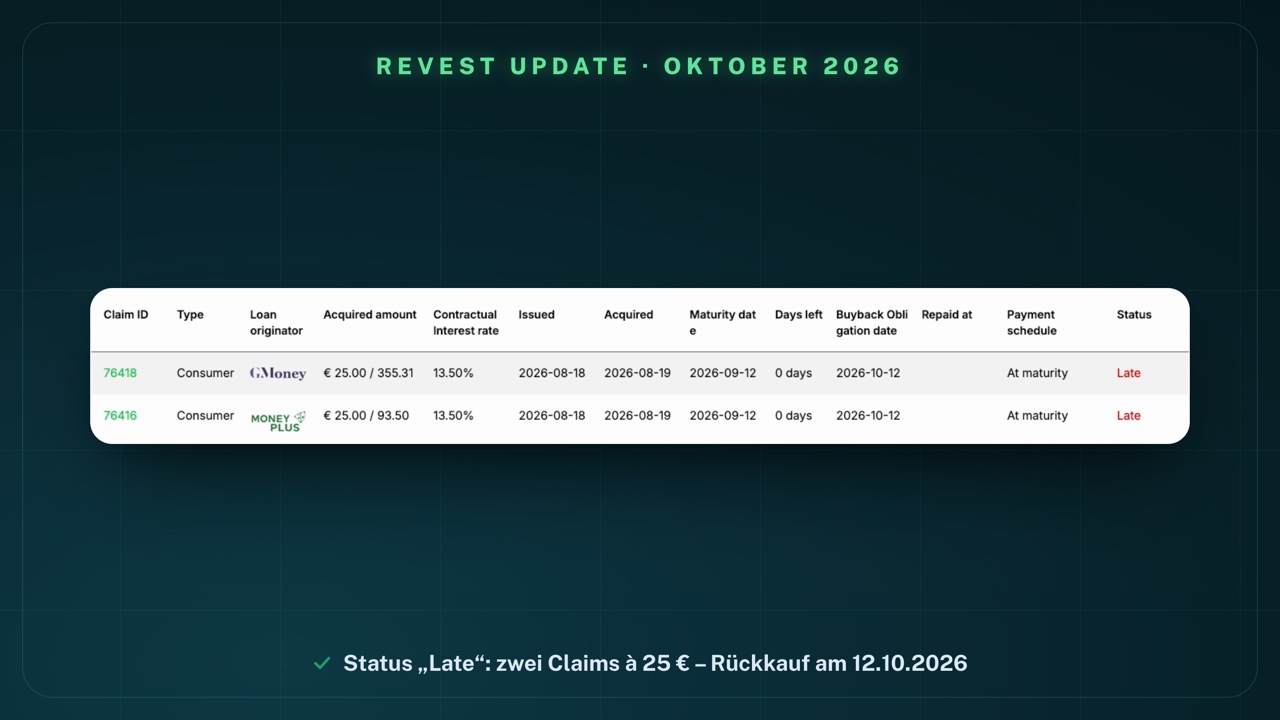
Das gehört natürlich einfach dazu, vor allem wenn man so breit investiert. Die beiden haben ja eine Buyback Obligation – der Loan Originator, also der Kreditgeber, muss sie zurückkaufen. Das sehen wir auch auf meinem Dashboard: Dort stehen 50 €, bei denen gerade der Buyback läuft.
Als Rückkaufdatum zeigt mein Konto für beide den 12. Oktober 2026. Die müssten also in den nächsten Tagen zurückgezahlt werden. Da halte ich dich auf jeden Fall auf dem Laufenden, wie das Ganze abgelaufen ist und ob es sauber funktioniert hat.
Wie sicher ist Revest?
Das einzige Manko, das ich bisher sehe: Revest ist nicht reguliert. Ich hoffe, da tut sich in Zukunft noch etwas.
- Nicht reguliert. Revest schreibt es selbst in der Fußzeile: „Revest ist nicht als Wertpapierfirma zugelassen und erbringt keine Wertpapierdienstleistungen.“ Eine Einlagensicherung gibt es nicht.
- Betreiber. Die FINTECH PLATFORM d.o.o. mit Sitz in Pula (Kroatien).
- Rückkauf nur durch den Kreditgeber. Die Buyback Obligation schuldet allein der Kreditgeber – sie ist also nur so viel wert wie der Kreditgeber selbst.
- Sekundärmarkt ist kein Notausgang. Ein Verkauf klappt nur, wenn ein anderer Anleger kauft.
Der Risiken musst du dir also immer bewusst sein: Kredite können ausfallen, eine Plattform kann ausfallen.
Für wen lohnt sich Revest?
- kurze Laufzeiten ab 25 Tagen und schnelle Rückflüsse magst
- mit 13,5 bis 16 % Zinsen arbeiten und alles über ein Auto-Invest-Portfolio laufen lassen willst
- einen Sekundärmarkt für den vorzeitigen Ausstieg schätzt
- bis 30.11.2026 die Cashback-Kampagne mitnehmen willst
- eine regulierte Plattform mit Finanzaufsicht brauchst
- kein Klumpenrisiko auf Kreditgeber aus einem einzigen Land (Kasachstan) eingehen willst
- eine Plattform mit langer Historie suchst – Revest gibt es erst seit Dezember 2025
- Geld anlegen willst, dessen Verlust du nicht verkraften könntest
Mein Plan und Fazit
So viel zu dem kurzen Update. Ich finde die Plattform wirklich spannend. Weil sie nicht reguliert ist, werde ich hier aber maximal bis auf 5.000 € gehen.
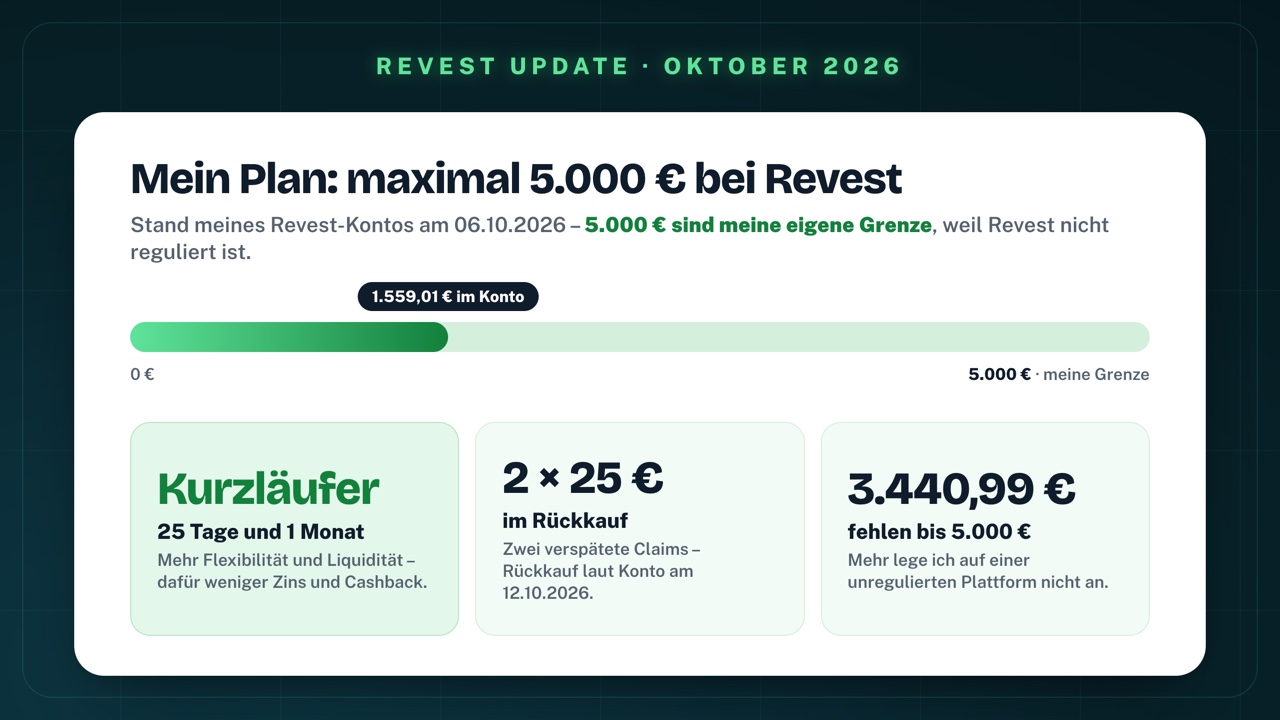
Und ich werde vor allem die Kurzläufer nehmen, damit ich einfach ein bisschen mehr Flexibilität und Liquidität habe. Bisher lief es bei mir auch. Klar, jetzt habe ich diese zwei kleinen Kredite mit jeweils 25 € in der Buyback Obligation, was natürlich auch dazugehört. Die Frage ist jetzt, ob die zurückkommen und wie das Ganze abläuft – da halte ich dich auf dem Laufenden. Wie Revest in mein gesamtes P2P-Portfolio passt, siehst du im P2P-Portfolio-Update Oktober 2026.
Bei Revest ist momentan einfach die Cashback-Kampagne auch super stark. Falls du Revest ausprobieren willst: zu Revest über meinen Link*.
Jetzt bin ich gespannt: Was ist deine Meinung zu Revest, und welche Erfahrungen hast du bisher gemacht? Ich würde Revest auch gern einmal für euch interviewen – wenn du Fragen an die Geschäftsführung hast, schreib sie mir gern in die Kommentare unter dem Video.
Mit * markierte Links sind Empfehlungslinks. Wenn du darüber investierst, unterstützt du meine Arbeit – ohne Mehrkosten für dich. Danke!
Häufig gestellte Fragen
Wie viel hat Lennard bei Revest investiert?
Stand 6. Oktober 2026 habe ich 1.500 € bei Revest eingezahlt: zuerst 1.000 €, im September 250 € und jetzt noch einmal 250 €. Der Kontowert liegt bei 1.559,01 €, davon sind 1.558,37 € angelegt. Meine Obergrenze für Revest sind 5.000 €, weil die Plattform nicht reguliert ist.
Wie viele Zinsen hat Lennard bei Revest bisher verdient?
Mein Dashboard zeigt 14,22 € vertragliche Zinsen und zusätzlich 44,79 € im Feld „Referral bonus“. Der durchschnittliche vertragliche Jahreszins liegt laut Dashboard bei 15,67 %. Das sind Werte aus meinem Konto nach rund zwei Monaten, keine Garantie für die Zukunft.
Welchen Cashback gibt es aktuell bei Revest?
Revest hat vom 5. Oktober bis 30. November 2026 eine Cashback-Kampagne mit bis zu 6 %. Der Satz hängt von der ursprünglichen Laufzeit ab: 0,25 % bei 25 Tagen und bei 1 Monat, 1 % bei 3 Monaten, 2 % bei 6 Monaten, 4 % bei 12 Monaten und 6 % bei 24 Monaten. Es ist ein einmaliger Satz auf die volle Laufzeit, kein Jahreszins. Die vollen 6 % gibt es also nur für 24-Monats-Claims.
Was ist der Unterschied zwischen Instant und Flexible Cashback bei Revest?
Bei Instant bekommst du den vollen Cashback direkt nach dem Kauf eines Claims. Verkaufst du den Claim vor Fälligkeit auf dem Sekundärmarkt, wird der Cashback für die restliche Laufzeit vom Verkaufserlös abgezogen. Bei Flexible läuft der Cashback über die Haltedauer auf und kommt mit den Zahlungen des Claims – bei Geschäftskrediten monatlich, bei den 25-Tage-Krediten mit der Rückzahlung. Beim Verkauf wird dort nichts abgezogen, künftiger Cashback entfällt.
Wo stellt man die Cashback-Präferenz bei Revest ein?
Im Konto unter „Portfolios“: Portfolio bearbeiten („Edit portfolio“), nach unten scrollen und unter „Cashback preference“ zwischen Instant und Flexible wählen. Laut Revest ist Instant voreingestellt, auch für bestehende Portfolios. Die Auswahl gilt nur für künftige Käufe.
Hat Lennard bei Revest verspätete Kredite?
Ja, zum ersten Mal: Am 6. Oktober 2026 standen zwei Claims über je 25 € auf „Late“ – einer von GMoney, einer von MoneyPlus, beide fällig am 12. September 2026. Im Dashboard stehen die 50 € unter „Pending Buyback Obligation“, als Rückkaufdatum zeigt mein Konto den 12. Oktober 2026. Ob der Rückkauf sauber klappt, berichte ich im nächsten Update.
Ist Revest reguliert?
Nein. Revest schreibt selbst in der Fußzeile der Website: „Revest ist nicht als Wertpapierfirma zugelassen und erbringt keine Wertpapierdienstleistungen.“ Betreiber ist die FINTECH PLATFORM d.o.o. mit Sitz in Pula (Kroatien). Eine Einlagensicherung gibt es nicht; den Rückkauf verspäteter Forderungen schuldet allein der Kreditgeber.
Wie groß ist Revest inzwischen?
Laut Revests Statistikseite waren am 6. Oktober 2026 Forderungen im Gesamtwert von 13,38 Mio. € erworben, 4,05 Mio. € standen aus. 111,7 Tsd. € vertragliche Zinsen wurden an Nutzer gezahlt, die Seite zählte 824 aktive Nutzer und nennt eine durchschnittliche tatsächliche Rendite von 14,18 %. Gestartet ist die Plattform im Dezember 2025.
Disclaimer
⚠️ Keine Anlageberatung
Alle Inhalte dienen ausschließlich Informations- und Unterhaltungszwecken und stellen keine Anlageberatung, Kaufempfehlung oder Aufforderung zum Abschluss eines Finanzprodukts dar. Bitte informiere dich eigenständig und triff Entscheidungen auf Basis deiner persönlichen Situation und Risikobereitschaft.
📉 Risikohinweis & Totalverlust
Investments in Wertpapiere und andere Finanzinstrumente sind grundsätzlich mit erheblichen Risiken verbunden (z. B. Preis-, Markt-, Währungs-, Volatilitäts- und Bonitätsrisiken). Ein Totalverlust des eingesetzten Kapitals kann nicht ausgeschlossen werden.
📊 Renditen & Prognosen
Sämtliche Wertentwicklungsangaben, egal ob aus der Vergangenheit oder als Prognose/Einschätzung, sind kein verlässlicher Indikator für künftige Ergebnisse. Kapital und Renditen sind nicht garantiert.
🔍 Transparenz & Interessenkonflikte
Ich unterscheide strikt zwischen Fakten und persönlichen Schätzungen. Wichtig: Ich bin oft selbst in die besprochenen Werte investiert, wodurch ein Interessenkonflikt bestehen kann.
✅ DYOR (Do Your Own Research)
Alle Informationen wurden sorgfältig zusammengetragen, sind jedoch unverbindlich, ohne Gewähr und ohne Anspruch auf Vollständigkeit. Bitte informiere dich umfassend und setze dich vor einer Anlageentscheidung intensiv mit allen Chancen und Risiken auseinander.
Werbe- & Affiliate-Hinweis
Mit * gekennzeichnete Links sind Werbe- bzw. Affiliate-Links. Wenn du über einen solchen Link etwas abschließt oder kaufst, erhalte ich unter Umständen eine Provision – ohne Mehrkosten für dich. Damit unterstützt du meine Arbeit.