Debitum Flow: 8 % Zinsen, täglich und flexibel? Mein ehrlicher Blick auf die neue Festzinsanlage
Debitum hat mit Flow ein neues Produkt vorgestellt: 8 % p.a. auf regulierte Notes, täglich ausgezahlte Zinsen und flexible vorzeitige Auszahlung – ohne Ausstiegsgebühren. Ich erkläre dir, wie Flow wirklich funktioniert, wie flexibel es tatsächlich ist (die 1.000-€- und 5.000-€-Grenzen), wie sicher dein Geld liegt, wie Flow gegen Bondora Go & Grow, Monefit und TWINO abschneidet – und wie du dir über meinen Link 1 % Cashback sicherst.
Inhaltsverzeichnis
- Debitum Flow auf einen Blick
- Was ist Debitum Flow?
- Video
- 8 % Zinsen, täglich ausgezahlt
- Wie flexibel ist Flow wirklich? Die Auszahlungsgrenzen
- Wie viel kann ich anlegen? Zwei Notes, 10.000 €
- Wie sicher ist Debitum Flow?
- Das Treueprogramm: Flow zählt zur Stufe, bekommt aber keinen Zinsbonus
- Debitum Flow vs. Go & Grow, Monefit & TWINO
- Der Bonus: 1 % Cashback in den ersten 30 Tagen
- Die Nachteile – worauf du achten musst
- Lohnt sich Flow?
- Fazit: Der höchste Zins im flexiblen Feld – mit Ansage der Risiken
- Häufige Fragen
Debitum hat ein neues Produkt vorgestellt, das mich sofort neugierig gemacht hat: Debitum Flow. Die Idee klingt fast zu gut – 8 % Zinsen pro Jahr, täglich ausgezahlt, und dazu flexibel, weil du vorzeitig aussteigen kannst, ohne Ausstiegsgebühren. Das ist im Grunde die Antwort von Debitum auf sparkonto-ähnliche Produkte wie Bondora Go & Grow oder Monefit SmartSaver – nur mit dem höchsten Zins im Feld. In diesem Beitrag schaue ich mir an, wie Flow wirklich funktioniert, wie flexibel es tatsächlich ist, wie sicher dein Geld liegt und wie es gegen die Konkurrenz abschneidet.
Vorweg wie immer der wichtigste Hinweis: Das hier ist keine Anlageberatung und keine Kaufempfehlung, sondern meine persönliche Meinung. Debitum Flow ist kein Sparkonto – dein Kapital ist nicht garantiert, und du kannst Geld verlieren. Der Debitum-Link ist ein Partnerlink: Nutzt du ihn, unterstützt du meine Arbeit, für dich wird nichts teurer – im Gegenteil, du sicherst dir das Cashback.
Debitum Flow auf einen Blick
- Zins: 8 % p.a. fester Zinssatz auf regulierte Notes
- Zinszahlung: täglich
- Flexibilität: vorzeitige Auszahlung möglich, ohne Ausstiegsgebühren
- Auszahlungsgrenzen: bis 1.000 € zum Folgetag, bis 5.000 € pro Woche (inklusive)
- Mindestanlage: 10 € pro Note · Höchstanlage: 5.000 € pro Note
- Zwei Notes zum Start (Baltic Terra, LFDF II) → bis 10.000 € insgesamt
- Laufzeit der Notes: 5 Jahre (mit Option auf vorzeitige Auszahlung)
- Reguliert: MiFID II, Notes mit ISIN unter von der Bank von Lettland gebilligtem Basisprospekt
- Bonus: 1 % Cashback in den ersten 30 Tagen über meinen Link
Was ist Debitum Flow?
Debitum Flow ist eine flexible Festzinsanlage. Statt einzelne Kredite auszuwählen, investierst du in regulierte Notes – das sind Schuldverschreibungen mit eigener ISIN, die unter einem gebilligten Basisprospekt laufen. Dafür bekommst du 8 % Zinsen pro Jahr. Das Geld deiner Notes fließt an Debitums Finanzierungspartner, die damit besicherte Kredite vergeben.
Der große Unterschied zu normalen P2P-Krediten und auch zu Debitums klassischem Angebot: Flexibilität. Bei den üblichen Debitum-Investments ist dein Geld bis zum Laufzeitende gebunden (es gibt keinen Sekundärmarkt). Flow dagegen erlaubt dir, vorzeitig auszahlen zu lassen – innerhalb bestimmter Grenzen, dazu gleich mehr.
Video: Debitum Flow: 8 % Zinsen, täglich und flexibel? Mein ehrlicher Blick auf die neue Festzinsanlage
Debitum Flow erkläre ich auch im Video Schritt für Schritt. Schau gerne rein oder lies unten in Ruhe weiter.
8 % Zinsen, täglich ausgezahlt
Der Zinssatz ist der Hauptgrund, warum Flow so viel Aufmerksamkeit bekommt: 8 % p.a., und die Zinsen werden täglich deinem Konto gutgeschrieben. Das ist mehr als bei den bekannten flexiblen Konkurrenten (dazu unten mehr). Die Laufzeit der Notes beträgt 5 Jahre, du kannst aber vorzeitig eine Auszahlung beantragen.
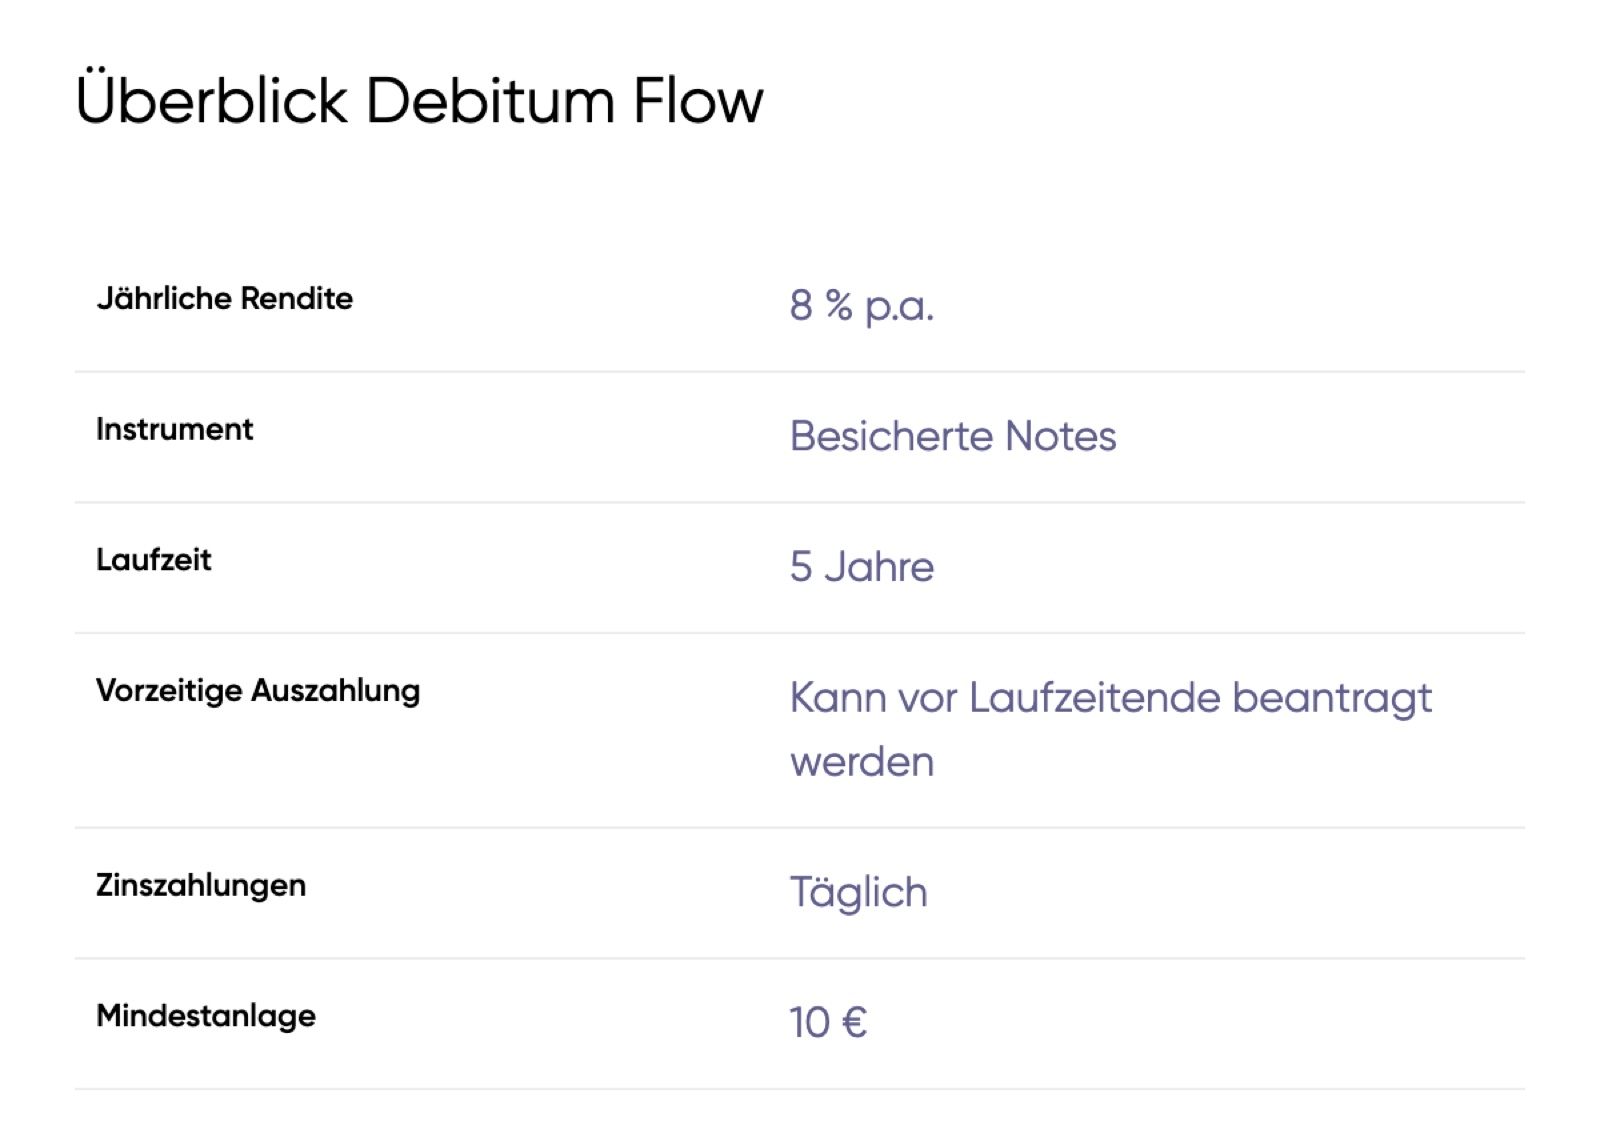
Ein ehrlicher Punkt gleich vorweg: Die 8 % sind ein fester Kupon, aber keine Garantie. Debitum selbst schreibt klar, dass Flow kein Einlagen- oder Sparkonto ist und dein Kapital nicht garantiert ist. Bei Ausfall der Finanzierungspartner kannst du einen Teil oder den gesamten Betrag verlieren. Der hohe Zins ist also die Prämie für dieses Risiko – nicht geschenktes Geld.
Wie flexibel ist Flow wirklich? Die Auszahlungsgrenzen
Hier wird es wichtig, weil im Netz oft ungenau darüber geredet wird. Die Flexibilität hat klare Grenzen:
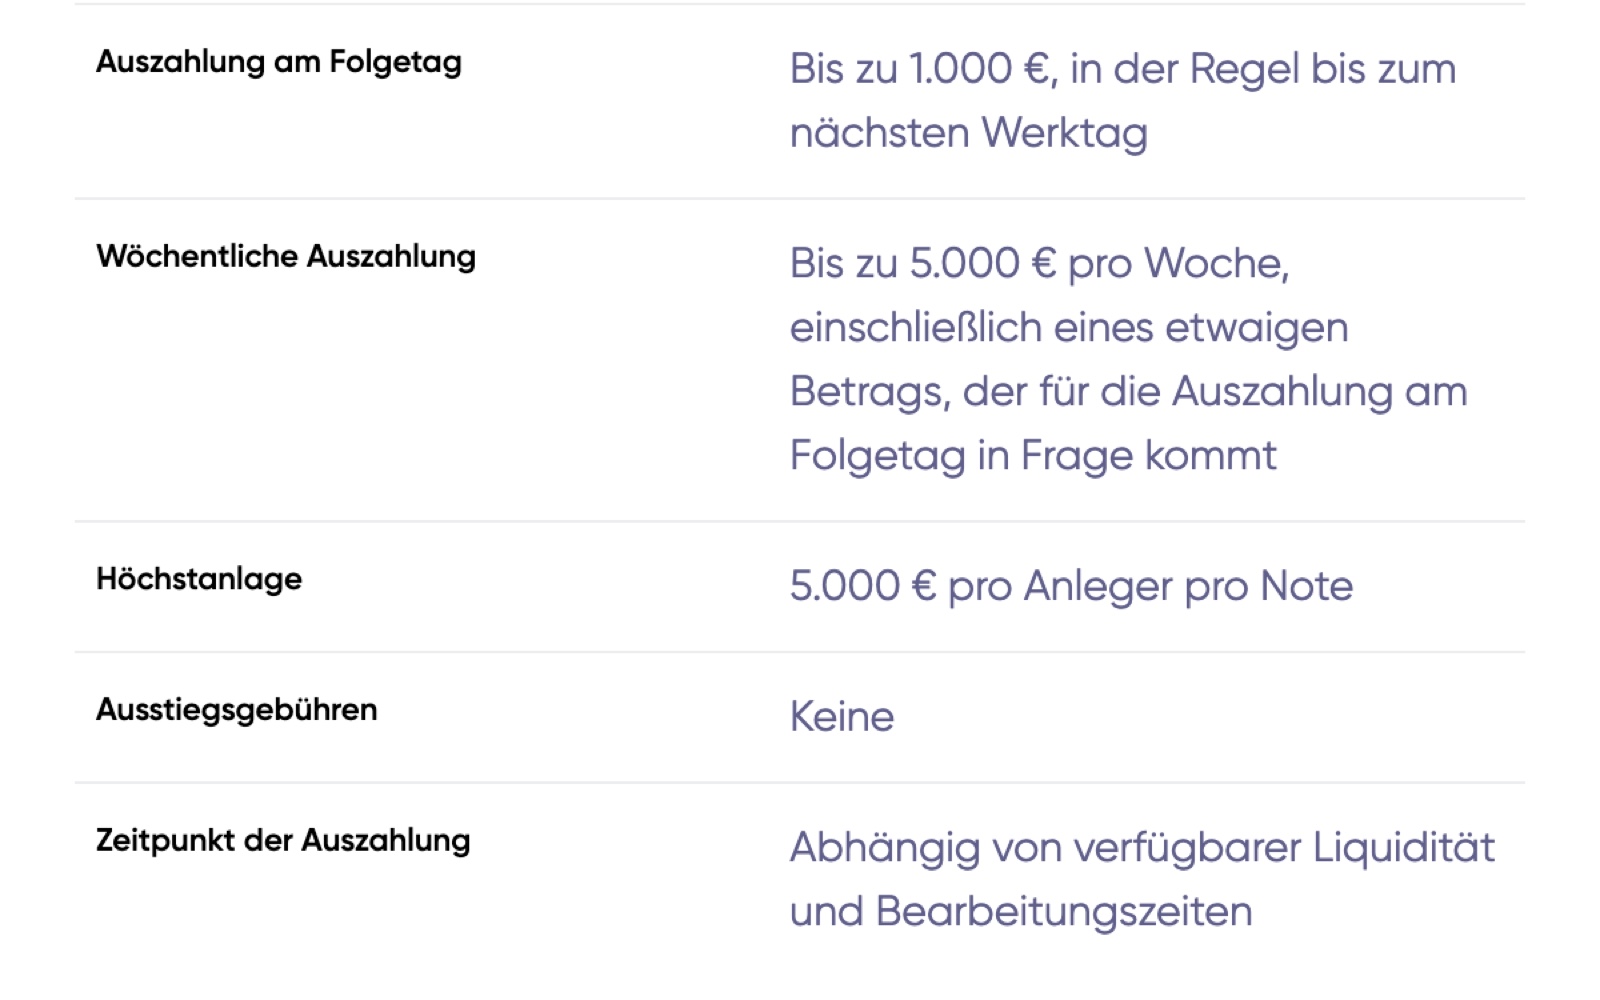
- Bis zu 1.000 € kannst du in der Regel bis zum nächsten Werktag auszahlen lassen.
- Bis zu 5.000 € pro Woche – dieser Wochenbetrag schließt die 1.000 € vom Folgetag ein, ist also nicht zusätzlich.
- Keine Ausstiegsgebühren für die vorzeitige Auszahlung.
Es gibt also kein „1.000 € pro Tag"-Limit, wie man es manchmal liest. Die 1.000 € sind der Anteil, der für die schnelle Auszahlung am Folgetag in Frage kommt; alles darüber läuft über den Wochenzyklus bis 5.000 €. Auszahlungsanträge kommen in eine transparente Warteschlange und werden nach dem First-in-first-out-Prinzip bearbeitet – und der Zeitpunkt hängt von der verfügbaren Liquidität ab. Eine sofortige Verfügbarkeit wie beim Tagesgeld ist es also nicht.
Wie viel kann ich anlegen? Zwei Notes, 10.000 €
Die Mindestanlage liegt bei 10 € pro Note, die Höchstanlage bei 5.000 € pro Anleger pro Note. Zum Start gibt es zwei Notes – Baltic Terra und den Latvian Forest Development Fund II (LFDF II). Weil du in jede der beiden bis zu 5.000 € stecken kannst, liegt dein Gesamtlimit bei 10.000 €. In meiner App wird das als „Verbleibendes Anlagelimit 10.000 €" angezeigt:

Diese 10.000-€-Deckelung ist gleichzeitig die größte Einschränkung von Flow: Wer deutlich mehr flexibel parken will, stößt schnell an die Grenze. Für einen liquiden Puffer von ein paar Tausend Euro passt es, als großer Renditebaustein für ein größeres Vermögen (noch) nicht.
Wie sicher ist Debitum Flow?
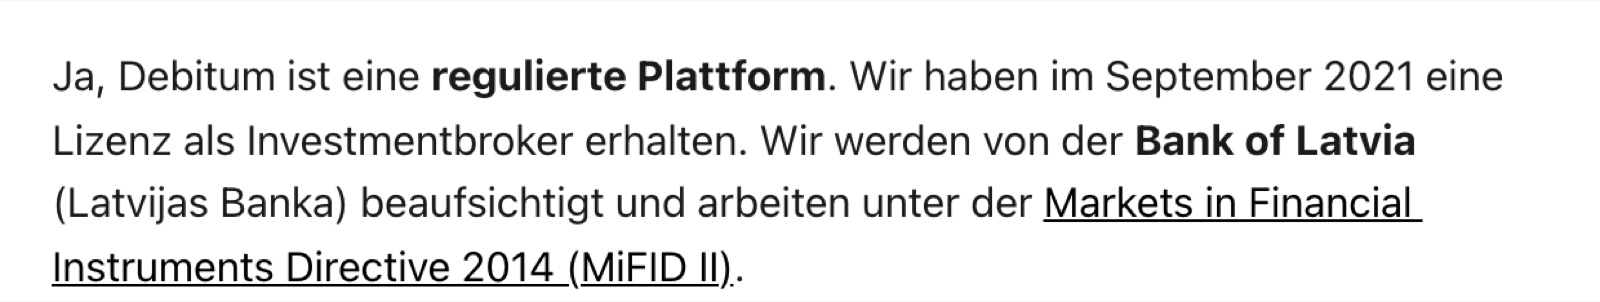
Debitum ist keine unbekannte Newcomer-Plattform, sondern seit Jahren am Markt: Das Unternehmen ist seit September 2021 als Investmentbroker lizenziert und wird von der Bank von Lettland beaufsichtigt. Die Flow-Notes sind Wertpapiere mit ISIN unter einem von der Bank von Lettland gebilligten Basisprospekt und nach MiFID II reguliert. Das ist ein anderer, formaler regulatorischer Rahmen als bei vielen reinen P2P-Krediten.
Zur Größe: Debitum hat (Stand 14.09.2026) rund 223,76 Mio. € vermittelt, davon 152,48 Mio. € bereits zurückgezahlt, und zählt über 34.700 Investoren. Das ist ein solider Track Record.
Und trotzdem gehört die Kehrseite dazu:
- Keine Einlagensicherung. Flow ist kein Sparkonto, dein Kapital ist nicht garantiert.
- Ausstieg nicht garantiert. Laut den Basisprospekten (LFDF II und Baltic Terra) kann der Emittent Anträge auf vorzeitige Rückzahlung nach eigenem Ermessen annehmen oder ablehnen. Verlass dich also nicht darauf, jederzeit vor Laufzeitende komplett rauszukommen.
- Ausfallrisiko der Finanzierungspartner. Geht bei denen etwas schief, ist dein Geld in Gefahr.
Das Treueprogramm: Flow zählt zur Stufe, bekommt aber keinen Zinsbonus
Debitum hat ein Loyalty-Programm mit vier Stufen, das deinen Zins auf anderen Investments erhöht:
| Stufe | Investiert | Treuebonus |
|---|---|---|
| Neuer Investor | < 6.000 € | – |
| Investor | 6.000–24.999 € | +0,50 % p.a. |
| Investor Pro | 25.000–49.999 € | +1,00 % p.a. |
| Investor Elite | > 50.000 € | +2,00 % p.a. |
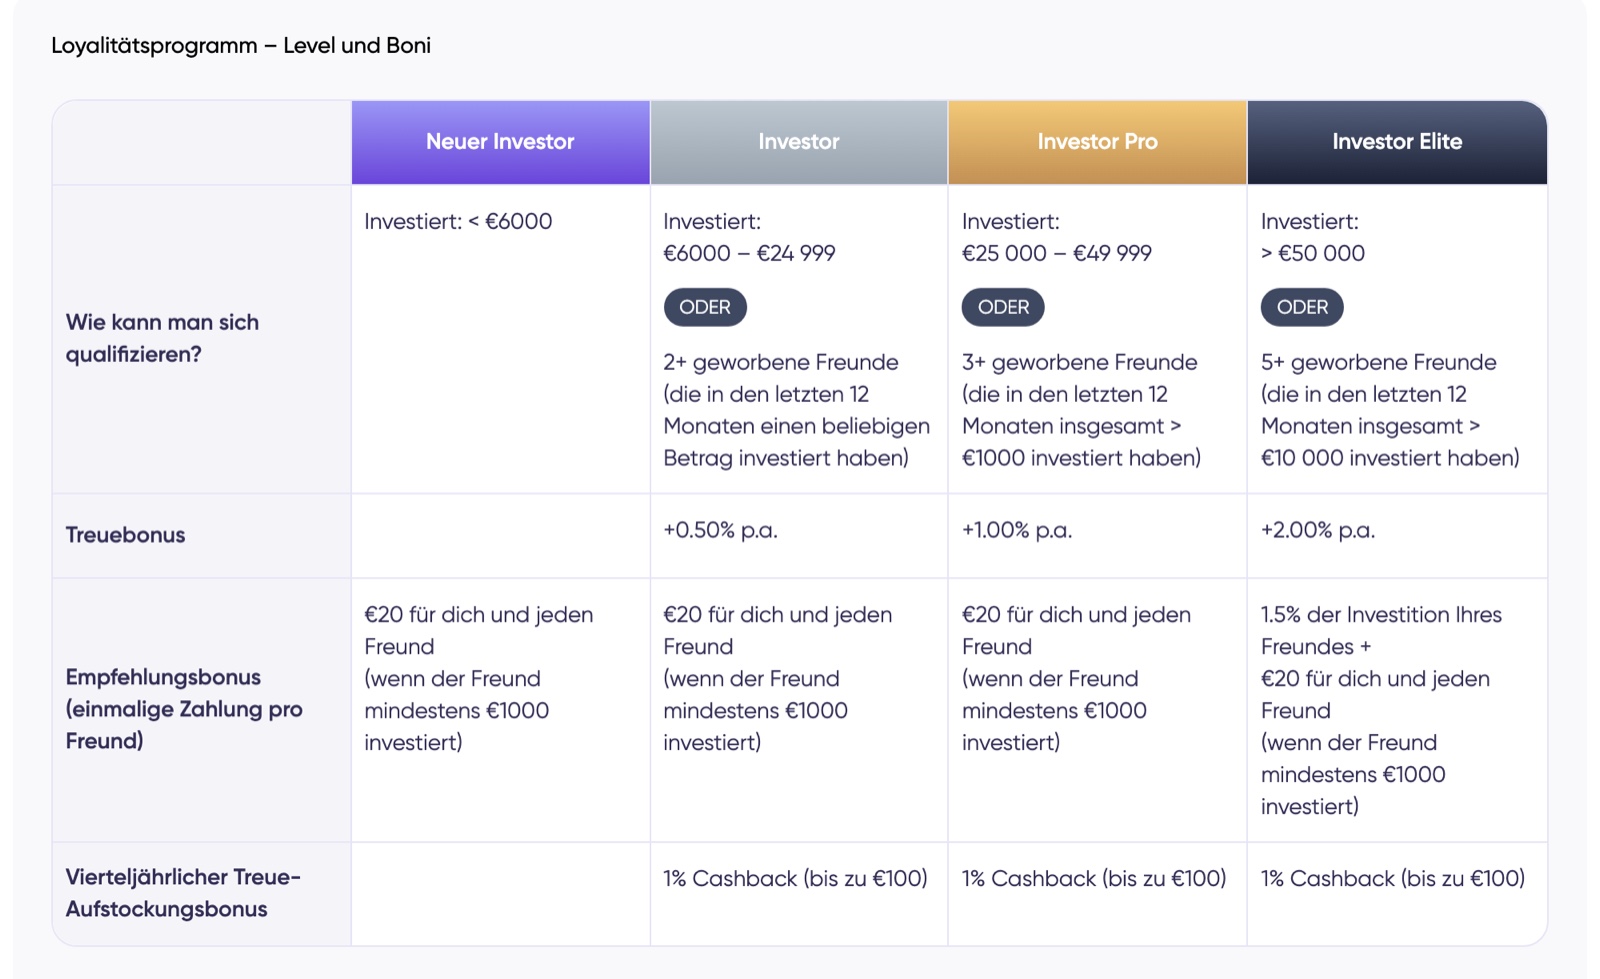
Der wichtige Haken, den viele übersehen: Der Treuebonus gilt nicht für Flow selbst – der Zinsbonus zählt nur für Investitionen am Primärmarkt über die normale „Investieren"-Seite. Aber: Dein Flow-Guthaben zählt zur Stufe mit, hilft dir also, eine höhere Loyalty-Stufe (und damit mehr Bonus auf deine anderen Debitum-Investments) zu erreichen. Ein cleveres Detail, wenn du ohnehin breiter bei Debitum investierst.
Debitum Flow vs. Go & Grow, Monefit & TWINO
Flow tritt gegen die etablierten flexiblen Produkte an. So ordnet sich der Zins ein:
| Produkt | Zins p.a. | Besonderheit |
|---|---|---|
| Debitum Flow | 8 % (fest) | MiFID-II-Notes, max. 10.000 €, sehr neu |
| Bondora Go & Grow | bis zu 6 % | breites Konsumkredit-Portfolio, kein Einzahlungslimit, seit Jahren erprobt |
| Monefit SmartSaver | voraussichtlich 7,5 % | flexibles Hauptkonto, Vaults mit höherem Zins |
| TWINO FLEXI | 6 % (fest) | max. 10.000 € pro Investor |
Debitum Flow hat den höchsten Zins im Feld – das ist der klare Pluspunkt. Dafür ist es brandneu und auf 10.000 € gedeckelt. Go & Grow punktet mit einem langen Track Record und ohne Einzahlungslimit, liegt dafür beim Zins niedriger. Für mich ist Flow damit die spannendste Neuerung, aber kein Grund, alles andere über Bord zu werfen – die Mischung macht's.
Der Bonus: 1 % Cashback in den ersten 30 Tagen
Über meinen Debitum-Link* bekommst du 1 % Cashback auf deine Investments in den ersten 30 Tagen nach der Registrierung. Der Bonus läuft automatisch über den Link, einen Gutscheincode brauchst du nicht. Wie immer gilt: Prüf die aktuellen Aktionsbedingungen direkt bei Debitum, bevor du abschließt.
Die Nachteile – worauf du achten musst
- Kein Sparkonto. Kein garantierter Zins, keine Einlagensicherung, Kapital nicht garantiert.
- Flexibilität hat Grenzen. 1.000 € zum Folgetag, 5.000 € pro Woche (inklusive), abhängig von verfügbarer Liquidität – kein Sofort-Zugriff wie beim Tagesgeld.
- Vorzeitiger Ausstieg nicht garantiert. Laut Basisprospekt liegt die vorzeitige Rückzahlung im Ermessen des Emittenten.
- Auf 10.000 € gedeckelt (2 Notes à 5.000 €).
- Kein Treuebonus auf Flow selbst (Flow zählt aber zur Stufe).
- Sehr neues Produkt – wenig Erfahrungswerte über einen kompletten Zyklus.
Für wen lohnt sich Debitum Flow?
- einen hohen, festen Zins (8 %) mit täglicher Auszahlung suchst
- Flexibilität willst und nicht bis zum Laufzeitende gebunden sein möchtest
- eine MiFID-II-regulierte Alternative zu Go & Grow & Co. suchst
- die 1 % Cashback in den ersten 30 Tagen mitnehmen willst
- eine garantierte, jederzeit sofortige Verfügbarkeit wie beim Tagesgeld brauchst
- mehr als 10.000 € flexibel parken willst (Flow ist aktuell gedeckelt)
- ein langjährig erprobtes Produkt statt einer brandneuen Lösung möchtest
- Geld anlegen willst, dessen Verlust du nicht verkraften könntest
Fazit: Der höchste Zins im flexiblen Feld – mit Ansage der Risiken
Debitum Flow ist ein wirklich interessantes Produkt: 8 % fester Zins, täglich ausgezahlt, eine ordentliche Portion Flexibilität und ein MiFID-II-regulierter Rahmen bei einer seit 2021 etablierten Plattform. Für einen flexiblen Liquiditätspuffer von ein paar Tausend Euro, der mehr abwerfen soll als Go & Grow & Co., finde ich Flow spannend – gerade mit dem höchsten Zins im Feld.
Wichtig bleibt der ehrliche Rahmen: Es ist kein Sparkonto, der Ausstieg ist innerhalb von Grenzen und nicht garantiert, und das Limit von 10.000 € begrenzt den Einsatz. Wer das akzeptiert und nur Geld einsetzt, dessen Verlust er verkraften könnte, bekommt hier eine der spannendsten flexiblen P2P-Anlagen des Jahres. Wenn du sie ausprobieren willst, sicher dir am besten gleich das Cashback: Debitum Flow über meinen Link testen und 1 % Cashback mitnehmen*.
Mit * markierte Links sind Partnerlinks. Wenn du darüber investierst, unterstützt du meine Arbeit – für dich ändert sich am Preis nichts, du sicherst dir das Cashback. Danke dir!
Häufig gestellte Fragen
Was ist Debitum Flow?
Debitum Flow ist eine neue, flexible Festzinsanlage der P2P-Plattform Debitum. Du investierst in regulierte Notes (Schuldverschreibungen mit ISIN) und bekommst dafür 8 % Zinsen pro Jahr, die täglich ausgezahlt werden. Anders als klassische P2P-Kredite kannst du bei Flow vorzeitig aussteigen – ohne Ausstiegsgebühren, aber innerhalb bestimmter Grenzen.
Wie hoch sind die Zinsen bei Debitum Flow?
Flow bietet 8 % p.a. als festen Zinssatz auf die Notes, die Zinsen werden täglich ausgezahlt. Wichtig: Das ist ein fester Kupon, aber keine Garantie – Debitum Flow ist kein Einlagen- oder Sparkonto, und dein Kapital ist nicht garantiert. Über das Debitum-Treueprogramm kannst du deinen Gesamtzins auf anderen Debitum-Investments erhöhen, für Flow selbst gilt der Treuebonus allerdings nicht.
Wie schnell komme ich bei Debitum Flow an mein Geld?
Flow ist deutlich flexibler als normale P2P-Kredite: Bis zu 1.000 € kannst du in der Regel bis zum nächsten Werktag auszahlen lassen, bis zu 5.000 € pro Woche (dieser Betrag schließt die 1.000 € vom Folgetag ein). Auszahlungsanträge laufen über eine transparente Warteschlange nach dem First-in-first-out-Prinzip. Eine sofortige Auszahlung ist trotzdem nicht garantiert – sie hängt von der verfügbaren Liquidität ab.
Wie viel kann ich in Debitum Flow investieren?
Die Mindestanlage beträgt 10 € pro Note. Die Höchstanlage liegt bei 5.000 € pro Anleger pro Note. Zum Start gibt es zwei Notes (Baltic Terra und Latvian Forest Development Fund II), sodass du insgesamt bis zu 10.000 € in Flow anlegen kannst. In meiner App wird das als 'Verbleibendes Anlagelimit 10.000 €' angezeigt.
Ist Debitum Flow sicher und reguliert?
Debitum ist seit September 2021 als Investmentbroker lizenziert und wird von der Bank von Lettland beaufsichtigt. Die Flow-Notes sind Wertpapiere mit ISIN unter einem von der Bank von Lettland gebilligten Basisprospekt und nach MiFID II reguliert. Trotzdem gilt: Es ist kein Sparkonto, es gibt keine Einlagensicherung, und dein Kapital ist nicht garantiert. Bei Ausfall der Finanzierungspartner kannst du einen Teil oder deinen gesamten Anlagebetrag verlieren.
Debitum Flow oder Bondora Go & Grow – was ist besser?
Beide sind flexible, sparkonto-ähnliche P2P-Produkte. Debitum Flow bietet 8 % p.a. auf besicherte, MiFID-II-regulierte Notes, Bondora Go & Grow bis zu 6 % p.a. auf ein breit gestreutes Konsumkredit-Portfolio ohne Einzahlungslimit. Monefit SmartSaver liegt bei voraussichtlich 7,5 %, TWINO FLEXI bei 6 % (max. 10.000 €). Flow hat den höchsten Zins, ist aber neu und auf 10.000 € begrenzt – Go & Grow ist dafür seit Jahren erprobt und unbegrenzt.
Wie funktioniert der Debitum Cashback-Bonus?
Über meinen Partnerlink bekommst du 1 % Cashback auf deine Investments in den ersten 30 Tagen nach der Registrierung. Der Bonus läuft automatisch über den Link, einen Code brauchst du nicht. Prüf die aktuellen Aktionsbedingungen trotzdem vor dem Abschluss direkt bei Debitum.
Disclaimer
⚠️ Keine Anlageberatung
Alle Inhalte dienen ausschließlich Informations- und Unterhaltungszwecken und stellen keine Anlageberatung, Kaufempfehlung oder Aufforderung zum Abschluss eines Finanzprodukts dar. Bitte informiere dich eigenständig und triff Entscheidungen auf Basis deiner persönlichen Situation und Risikobereitschaft.
📉 Risikohinweis & Totalverlust
Investments in Wertpapiere und andere Finanzinstrumente sind grundsätzlich mit erheblichen Risiken verbunden (z. B. Preis-, Markt-, Währungs-, Volatilitäts- und Bonitätsrisiken). Ein Totalverlust des eingesetzten Kapitals kann nicht ausgeschlossen werden.
📊 Renditen & Prognosen
Sämtliche Wertentwicklungsangaben, egal ob aus der Vergangenheit oder als Prognose/Einschätzung, sind kein verlässlicher Indikator für künftige Ergebnisse. Kapital und Renditen sind nicht garantiert.
🔍 Transparenz & Interessenkonflikte
Ich unterscheide strikt zwischen Fakten und persönlichen Schätzungen. Wichtig: Ich bin oft selbst in die besprochenen Werte investiert, wodurch ein Interessenkonflikt bestehen kann.
✅ DYOR (Do Your Own Research)
Alle Informationen wurden sorgfältig zusammengetragen, sind jedoch unverbindlich, ohne Gewähr und ohne Anspruch auf Vollständigkeit. Bitte informiere dich umfassend und setze dich vor einer Anlageentscheidung intensiv mit allen Chancen und Risiken auseinander.
Werbe- & Affiliate-Hinweis
Mit * gekennzeichnete Links sind Werbe- bzw. Affiliate-Links. Wenn du über einen solchen Link etwas abschließt oder kaufst, erhalte ich unter Umständen eine Provision – ohne Mehrkosten für dich. Damit unterstützt du meine Arbeit.