10.000 € bei Debitum: Mein Update – und warum ich jetzt in Debitum Flow umschichte
Debitum ist eine meiner größten P2P-Plattformen: 10.000 € investiert, 10,65 % XIRR und jeden Monat spürbare Zinsen. In diesem Update zeige ich dir mein Konto im Detail, meine Zinsen Monat für Monat, wie Debitum Flow mit 8 % und täglicher Auszahlung funktioniert – und warum ich Schritt für Schritt aus den Langläufern in das liquide Flow umschichte. Plus: 1 % Cashback über meinen Link.
Inhaltsverzeichnis
- Mein Debitum-Konto im Detail
- Meine Zinsen Monat für Monat
- Die klassischen Notes: hohe Zinsen, aber gebunden
- Debitum Flow: das Liquiditätsfeature
- Mein Plan: Schritt für Schritt umschichten
- Das Treueprogramm: Flow zählt zur Stufe, bekommt aber keinen Zinsbonus
- Reguliert und beaufsichtigt – der Unterschied zur Konkurrenz
- 1 % Cashback über meinen Link
- Fazit
- Häufige Fragen
Zeit für ein kurzes Update zu einem meiner größten P2P-Investments: Debitum. Knapp 10.000 € habe ich dort liegen, und mit Debitum Flow gibt es seit Kurzem ein neues, liquides Produkt, das ich inzwischen selbst teste. In diesem Beitrag zeige ich dir mein Konto im Detail, wie viel Zinsen ich Monat für Monat bekomme, wie die klassischen Notes gegen Flow abschneiden – und warum ich Schritt für Schritt aus den Langläufern in Flow umschichte.
Vorweg wie immer der wichtigste Hinweis: Das hier ist keine Anlageberatung und keine Kaufempfehlung, sondern meine persönliche Meinung und mein eigenes Investment. P2P-Kredite sind eine riskante Anlageklasse – Zahlungsausfälle, Plattformrisiken und der Totalverlust des eingesetzten Kapitals sind möglich. Du bist für dein Geld verantwortlich, ich für meins – triff bitte immer deine eigene Entscheidung. Der Debitum-Link ist ein Partnerlink: Nutzt du ihn, unterstützt du meine Arbeit, für dich wird nichts teurer – im Gegenteil, du sicherst dir das Cashback.
Mein Debitum-Konto im Detail
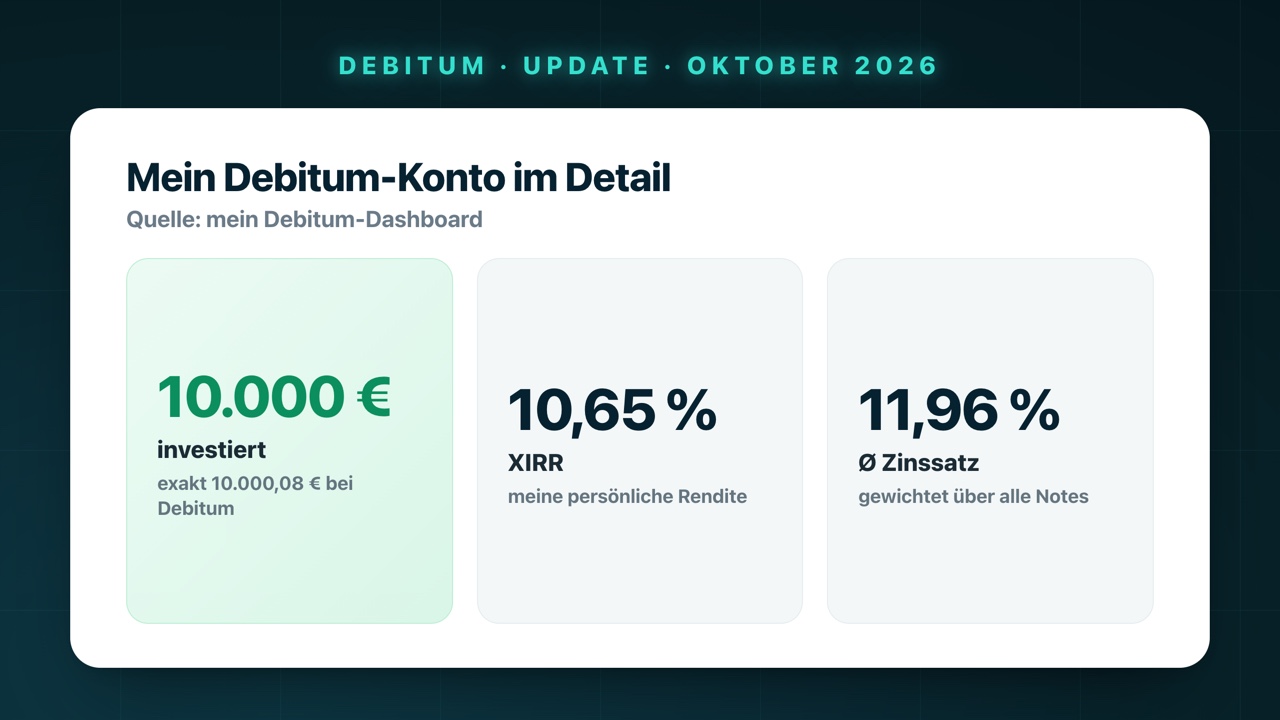
Fangen wir mit dem Konto an. Aktuell bin ich mit genau 10.000,08 € bei Debitum investiert. Meine persönliche Rendite (XIRR) liegt bei 10,65 %, der gewichtete durchschnittliche Zinssatz über alle Notes bei rund 11,96 %.
Der Großteil davon liegt bislang in den ganz normalen Projekten – also einzelnen Krediten mit fester Laufzeit. Dazu gleich mehr, denn genau hier setzt meine Umschichtung an.
Meine Zinsen Monat für Monat
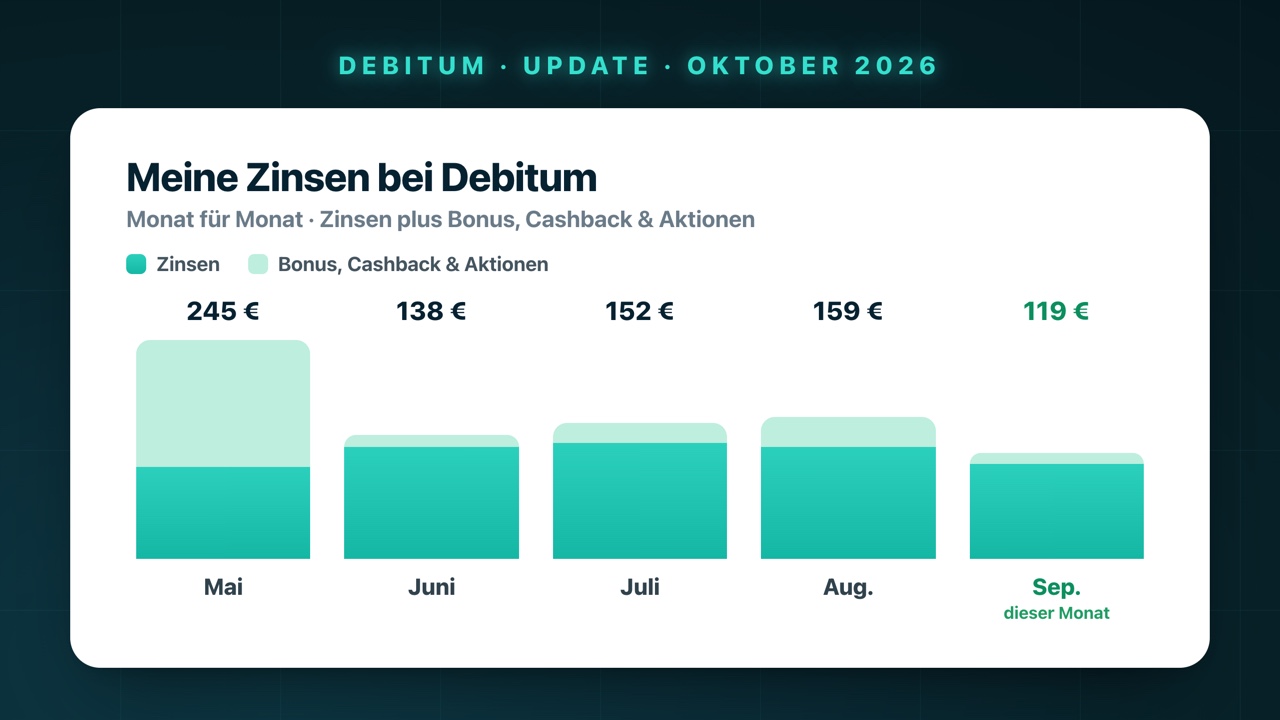
Jetzt zum spannendsten Teil – dem passiven Einkommen. Debitum wirft bei mir inzwischen jeden Monat ordentlich etwas ab. Hier die letzten Monate im Überblick, aufgeteilt in reine Zinsen und zusätzliche Bonus-, Cashback- und Aktionszahlungen:
Zwei Dinge sind mir dabei wichtig zu zeigen:
- Die reinen Zinsen liegen erstaunlich stabil bei rund 105 bis 130 € im Monat. Das ist das solide Fundament.
- Die Ausreißer nach oben kommen fast immer von einmaligen Aktionen. Der Mai sieht mit über 244 € zum Beispiel riesig aus – aber davon waren nur 102,86 € echte Zinsen, der Rest ein einmaliger Aktionsbonus. Im September kamen 118,81 € zusammen: 106,05 € Zinsen plus 12,76 € an Treue- und Empfehlungsboni.
Für mich heißt das: Ich kann mich auf eine verlässliche Zinsbasis stützen, und die Boni sind der nette Extra-Schub obendrauf – aber nichts, worauf ich mich dauerhaft verlasse.
Die klassischen Notes: hohe Zinsen, aber gebunden
Bisher bin ich bei Debitum fast ausschließlich in die klassischen Notes investiert – einzelne Kreditprojekte mit fester Laufzeit. Der Vorteil liegt auf der Hand: Hier bekomme ich teilweise bis zu 15 % Zinsen plus 2 % über mein Loyalty-Level, also bis zu 17 %. Die nächsten Rückflüsse stehen bei mir zum Beispiel so an: in 4 Tagen 200 €, in 10 Tagen 100 €, in 37 Tagen gut 30 € und in 68 Tagen sogar über 1.000 €.
Der Haken: Ich bin an die Laufzeiten gebunden, und gerade bei den langlaufenden Notes mit den hohen Zinsen ist mein Geld schnell mal drei Jahre und länger fest. Und es gibt bei Debitum Stand jetzt noch keinen Sekundärmarkt – ich kann meine Notes also nicht einfach vorzeitig verkaufen, sondern muss warten, bis sie auslaufen. Höhere Rendite gegen weniger Flexibilität – das gehört bei diesen Projekten einfach dazu.
Debitum Flow: das Liquiditätsfeature
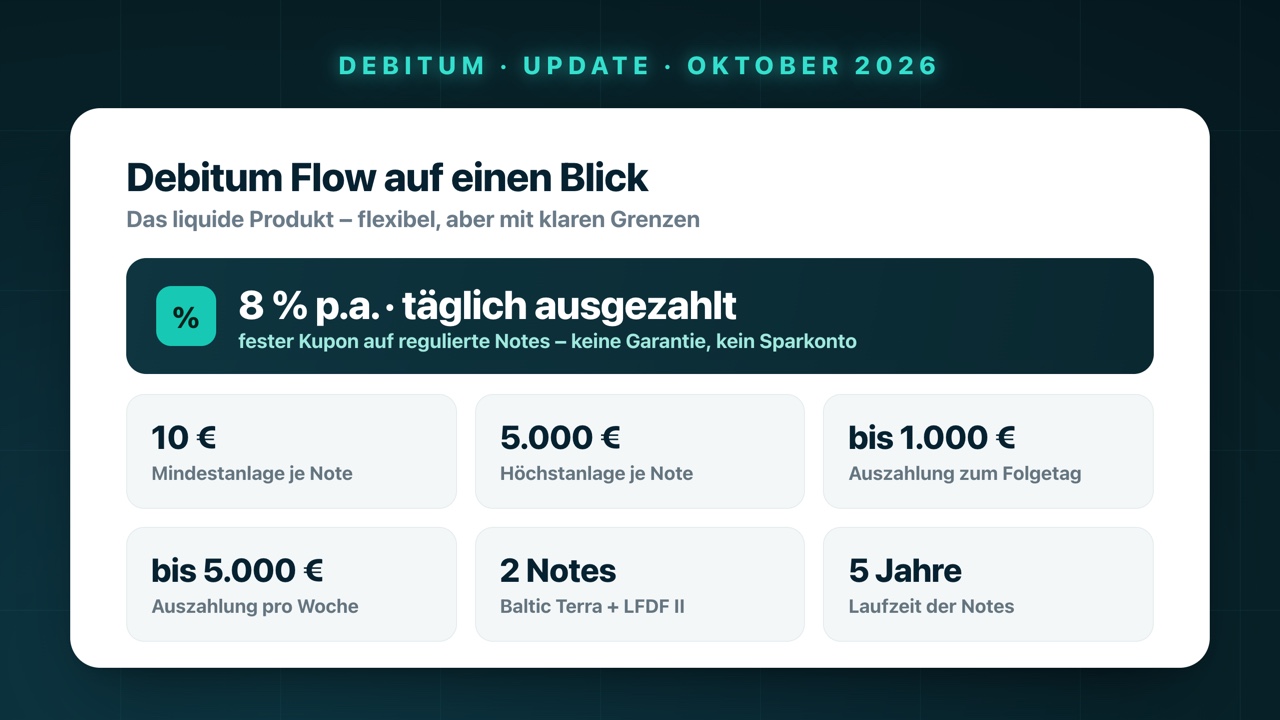
Genau dieses Flexibilitätsproblem löst Debitum Flow. Flow ist ein sehr liquides Produkt: Statt einzelner Kredite investierst du in regulierte Notes und bekommst dafür 8 % p.a. als festen Kupon, der täglich ausgezahlt wird. Dafür kannst du dein Geld fast jederzeit wieder herausziehen – zumindest einen Teil davon.
So funktioniert es konkret:
- Zwei Notes zur Auswahl: aktuell Baltic Terra und der Latvian Forest Development Fund II (LFDF II). Du kannst beide bespielen oder nur eine – ganz dir überlassen.
- Mindestanlage 10 € pro Note, Höchstanlage 5.000 € pro Note – also bis zu 10.000 € insgesamt bei zwei Notes.
- Auszahlung: bis zu 1.000 € zum Folgetag, bis zu 5.000 € pro Woche (dieser Wochenbetrag schließt die 1.000 € ein, ist also nicht zusätzlich).
- Zinsen kommen täglich: Ich habe testweise knapp 200 € reingelegt und sehe jeden Tag die kleinen Gutschriften tröpfeln – aus beiden Notes jeweils ein paar Cent pro Tag.
Ein ehrlicher Punkt, der dazugehört: Die schnelle Auszahlung ist keine Garantie. Sie funktioniert, solange die Liquidität da ist – wenn nicht alle gleichzeitig raus wollen. Im Zweifel wird eine Teilauszahlung gemacht, der Rest behält seinen Platz in der Warteschlange und wird weiter verzinst. Das ist aber kein Debitum-Sonderproblem, sondern bei flexiblen Produkten wie Bondora Go & Grow genauso: Liquidität ja, Garantie nein. Wie Flow im Detail funktioniert und wie es gegen die Konkurrenz abschneidet, habe ich in meinem ausführlichen Debitum-Flow-Beitrag aufgeschrieben.
Mein Plan: Schritt für Schritt umschichten
Und damit zu der Frage, die mich gerade am meisten beschäftigt: Schichte ich alles um? Nicht alles – aber einen ordentlichen Teil.
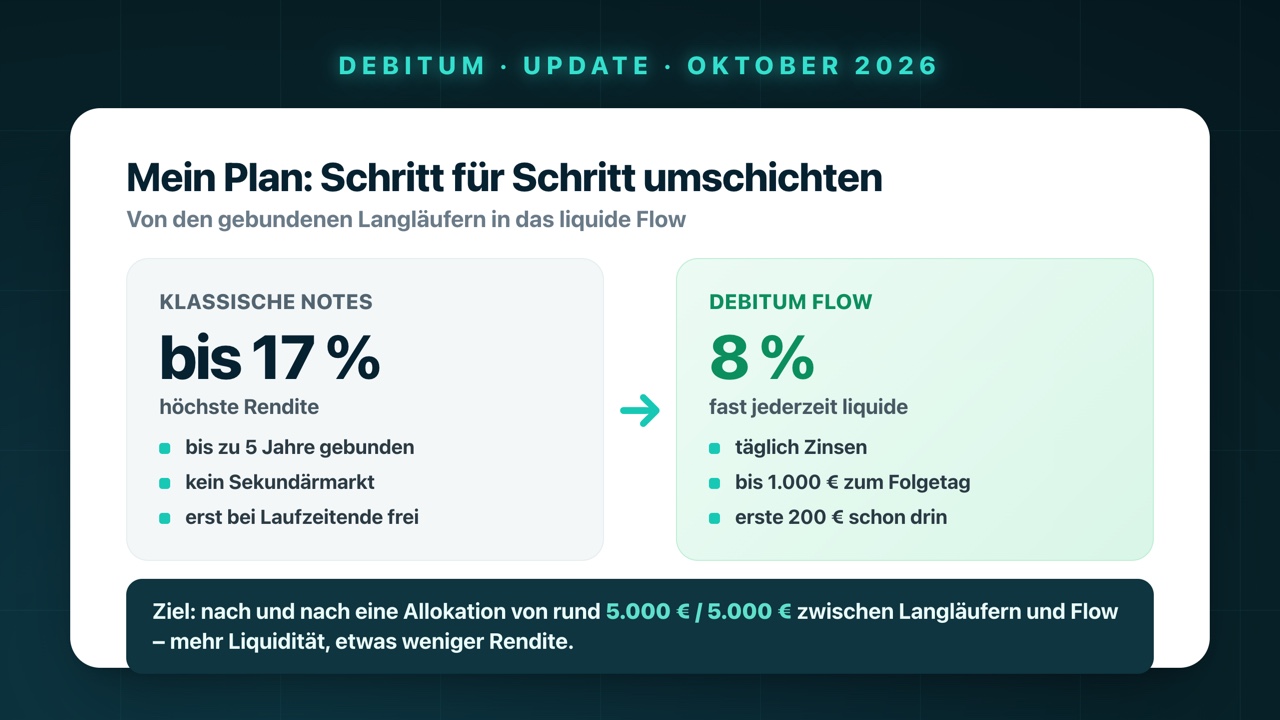
Mein Vorgehen ist einfach: Immer wenn aus meinen klassischen Notes Kapital zurückfließt – also die 200 € in vier Tagen, die 100 € in zehn Tagen und so weiter –, lege ich einen wachsenden Teil davon nicht wieder in Langläufer, sondern in Flow an. So schichte ich über die Zeit ein paar Tausend Euro vom gebundenen ins liquide Produkt um, ohne irgendetwas vorzeitig verkaufen zu müssen (was ohne Sekundärmarkt ohnehin nicht ginge).
Mein Ziel ist eine Allokation von grob 5.000 € / 5.000 € zwischen Langläufern und Flow. Klar, in Flow gibt es mit 8 % weniger Rendite als bei den Langläufern mit bis zu 17 %. Aber ich mag Liquidität – und 8 % für ein Produkt, aus dem ich fast jederzeit wieder rauskomme, finde ich immer noch sehr stark. Sollte Debitum irgendwann einen Sekundärmarkt einführen, würde ich die Rechnung noch einmal neu aufmachen.
Das Treueprogramm: Flow zählt zur Stufe, bekommt aber keinen Zinsbonus
Ein Wort noch zum Loyalty-Programm, weil es bei der Umschichtung eine Rolle spielt. Debitum hat vier Stufen, die deinen Zins auf anderen Investments erhöhen:
| Stufe | Investiert | Treuebonus |
|---|---|---|
| Neuer Investor | unter 6.000 € | – |
| Investor | 6.000–24.999 € | +0,50 % p.a. |
| Investor Pro | 25.000–49.999 € | +1,00 % p.a. |
| Investor Elite | ab 50.000 € | +2,00 % p.a. |
Der wichtige Haken: Der Treuebonus gilt nicht für Flow selbst – der Zinsbonus zählt nur für Investitionen am Primärmarkt über die normale „Investieren"-Seite. Aber: Dein Flow-Guthaben zählt zur Stufe mit und hilft dir so, eine höhere Loyalty-Stufe (und damit mehr Bonus auf deine anderen Debitum-Notes) zu erreichen. Umschichten in Flow kostet mich meine Stufe also nicht.
Reguliert und beaufsichtigt – der Unterschied zur Konkurrenz
Was ich an Debitum besonders schätze: Die Plattform ist seit September 2021 als Investmentbroker (Wertpapierfirma) lizenziert und wird von der Bank von Lettland (Latvijas Banka) nach MiFID II beaufsichtigt. Zusätzlich greift ein Anlegerentschädigungssystem von bis zu 90 % (max. 20.000 €), falls Debitum durch Insolvenz, Betrug oder Fehlverhalten Gelder oder Finanzinstrumente nicht zurückgeben kann.
Ein Punkt, den ich im Video etwas zu pauschal gesagt habe und hier gern präzisiere: Ich meinte, dass „Go & Grow und Monefit nicht reguliert" seien. Ganz richtig ist das nicht – die Konzerne dahinter (Bondora bzw. Creditstar) sind sehr wohl als Verbraucherkreditgeber beaufsichtigt. Der entscheidende Unterschied ist ein anderer: Die Anlageprodukte Go & Grow und SmartSaver selbst sind keine regulierten Finanzinstrumente, und – anders als bei Debitum – fällt dort kein Anlegerentschädigungssystem darüber. Genau dieser Punkt ist der echte Vorteil von Debitum, und den wollte ich sauber darstellen.
Trotz Regulierung bleibt aber die Kehrseite: Flow ist kein Sparkonto, es gibt keine Einlagensicherung, dein Kapital ist nicht garantiert, und der vorzeitige Ausstieg ist innerhalb der Grenzen und nicht garantiert. Am Ende investieren wir weiterhin in Kreditpakete.
1 % Cashback über meinen Link
Wenn du Debitum selbst ausprobieren willst: Über meinen Debitum-Link* sicherst du dir 1 % Cashback auf deine Investments in den ersten 30 Tagen nach der Registrierung. Der Bonus läuft automatisch über den Link, einen Gutscheincode brauchst du nicht. Wie immer gilt: Prüf die aktuellen Aktionsbedingungen direkt bei Debitum, bevor du abschließt. Aus Transparenzgründen: Das ist ein Empfehlungslink – schließt du darüber ab, bekomme ich eine kleine Prämie, für dich wird es dadurch nicht teurer. Im Gegenteil, du bekommst den zusätzlichen Cashback, den du sonst nicht hättest.
Fazit
Debitum bleibt eine meiner wichtigsten P2P-Plattformen: 10.000 € investiert, 10,65 % XIRR, eine stabile Zinsbasis von gut 100 € im Monat und mit dem Anlegerschutz ein regulatorischer Rahmen, den die flexible Konkurrenz so nicht bietet. Spannend finde ich gerade vor allem Debitum Flow – nicht als Ersatz für die hochverzinsten Langläufer, sondern als Liquiditätsbaustein, in den ich Schritt für Schritt umschichte.
Mein Plan für die nächsten Monate: zurückfließendes Kapital verstärkt in Flow laufen lassen und auf eine Mischung aus gebundenen Notes und liquidem Flow steuern. Wenn du Debitum testen willst, sicher dir am besten gleich das Cashback: Debitum über meinen Link testen und 1 % Cashback mitnehmen*.
Hast du Debitum oder Debitum Flow schon im Depot – und wie hältst du es mit Rendite gegen Liquidität? Schreib's mir gerne in die Kommentare, ich lese und beantworte alles.
Mit * markierte Links sind Partner-/Affiliate-Links. Nutzt du sie, unterstützt du meine Arbeit – für dich ändert sich am Preis nichts, du sicherst dir das Cashback. Danke dir!
Häufig gestellte Fragen
Wie viel hat Lennard bei Debitum investiert?
Aktuell liegen genau 10.000,08 € in meinem Debitum-Konto, überwiegend in klassischen Notes. Meine persönliche Rendite (XIRR) liegt bei 10,65 %, der gewichtete durchschnittliche Zinssatz über alle Notes bei rund 11,96 %. Debitum ist damit eine meiner größten P2P-Plattformen.
Wie viel Zinsen bringt Debitum pro Monat?
Die reinen Zinsen liegen bei mir stabil bei rund 105 bis 130 € im Monat. Im September kamen 118,81 € zusammen (106,05 € Zinsen plus 12,76 € Treue- und Empfehlungsboni). Einzelne Monate liegen durch Aktionsboni höher – im Mai waren es inklusive einer einmaligen Aktion über 244 €.
Was ist Debitum Flow und wie funktioniert es?
Debitum Flow ist das flexible, liquide Produkt von Debitum: 8 % p.a. als fester Kupon auf regulierte Notes, täglich ausgezahlt. Du kannst bis zu 1.000 € zum Folgetag und bis zu 5.000 € pro Woche auszahlen lassen (der Wochenbetrag schließt die 1.000 € ein). Mindestanlage sind 10 € pro Note, Höchstanlage 5.000 € pro Note – aktuell bei zwei Notes (Baltic Terra und LFDF II).
Warum schichtet Lennard in Debitum Flow um?
Bei den klassischen Notes bekomme ich bis zu 17 % Zinsen, bin dafür aber teils mehrere Jahre gebunden – und einen Sekundärmarkt gibt es bei Debitum noch nicht. Flow bietet mit 8 % weniger Rendite, dafür fast jederzeit Liquidität. Ich lasse zurückfließendes Kapital nach und nach in Flow laufen und steuere auf eine Allokation von rund 5.000 € / 5.000 € zwischen Langläufern und Flow zu. Erste 200 € sind schon drin.
Ist Debitum reguliert und sicher?
Debitum ist seit September 2021 als Investmentbroker (Wertpapierfirma) lizenziert und wird von der Bank von Lettland (Latvijas Banka) nach MiFID II beaufsichtigt. Es greift ein Anlegerentschädigungssystem von bis zu 90 % (max. 20.000 €). Trotzdem gilt: Es ist kein Sparkonto, es gibt keine Einlagensicherung, dein Kapital ist nicht garantiert, und ein vorzeitiger Ausstieg ist nicht garantiert.
Wie bekomme ich den Debitum-Cashback-Bonus?
Über meinen Partnerlink sicherst du dir 1 % Cashback auf deine Investments in den ersten 30 Tagen nach der Registrierung. Der Bonus läuft automatisch über den Link, einen Code brauchst du nicht. Prüf die aktuellen Aktionsbedingungen trotzdem vor dem Abschluss direkt bei Debitum.
Disclaimer
⚠️ Keine Anlageberatung
Alle Inhalte dienen ausschließlich Informations- und Unterhaltungszwecken und stellen keine Anlageberatung, Kaufempfehlung oder Aufforderung zum Abschluss eines Finanzprodukts dar. Bitte informiere dich eigenständig und triff Entscheidungen auf Basis deiner persönlichen Situation und Risikobereitschaft.
📉 Risikohinweis & Totalverlust
Investments in Wertpapiere und andere Finanzinstrumente sind grundsätzlich mit erheblichen Risiken verbunden (z. B. Preis-, Markt-, Währungs-, Volatilitäts- und Bonitätsrisiken). Ein Totalverlust des eingesetzten Kapitals kann nicht ausgeschlossen werden.
📊 Renditen & Prognosen
Sämtliche Wertentwicklungsangaben, egal ob aus der Vergangenheit oder als Prognose/Einschätzung, sind kein verlässlicher Indikator für künftige Ergebnisse. Kapital und Renditen sind nicht garantiert.
🔍 Transparenz & Interessenkonflikte
Ich unterscheide strikt zwischen Fakten und persönlichen Schätzungen. Wichtig: Ich bin oft selbst in die besprochenen Werte investiert, wodurch ein Interessenkonflikt bestehen kann.
✅ DYOR (Do Your Own Research)
Alle Informationen wurden sorgfältig zusammengetragen, sind jedoch unverbindlich, ohne Gewähr und ohne Anspruch auf Vollständigkeit. Bitte informiere dich umfassend und setze dich vor einer Anlageentscheidung intensiv mit allen Chancen und Risiken auseinander.
Werbe- & Affiliate-Hinweis
Mit * gekennzeichnete Links sind Werbe- bzw. Affiliate-Links. Wenn du über einen solchen Link etwas abschließt oder kaufst, erhalte ich unter Umständen eine Provision – ohne Mehrkosten für dich. Damit unterstützt du meine Arbeit.