Loanch Update September 2026: Iron erreicht, 14,5 % Zinsen & bis zu 3 % Cashback – mein Depot ehrlich
Mein Loanch-Update: warum mein Depot bei 3.800,88 € steht, wie das Treueprogramm funktioniert (Iron erreicht, Bronze und +0,5 % ab 5.000 € im Blick), was die bis zu 14,5 % Zinsen und die Kreditgeber Tambadana, AhaPay und Ammana bringen, wie die Early-Bird-Cashback-Aktion läuft, dass der Kreditgeber Wawasan Cojaya einen geprüften Abschluss mit stark steigenden Zahlen vorlegt – und wie es um Regulierung, Rückkauf und die früheren Auszahlungsverzögerungen steht. Mit allen Zahlen aus meinem eigenen Konto.
Inhaltsverzeichnis
Zeit für ein Loanch-Update. Bei der Plattform hat sich einiges getan: Mein Depot ist über die 3.800 € geklettert, ich habe die erste Stufe des Treueprogramms erreicht, es läuft gerade eine Early-Bird-Cashback-Aktion, der Hauptkreditgeber hat einen geprüften Jahresabschluss mit kräftig steigenden Zahlen vorgelegt – und Loanch ist im Hintergrund nach Kroatien umgezogen. In diesem Beitrag nehme ich dich transparent durch alle Neuigkeiten, durch mein eigenes Konto und durch die Frage, wie sicher Loanch eigentlich ist.
Wie immer zuerst das Wichtigste: Das ist keine Anlageberatung und keine Kaufempfehlung, sondern nur meine persönliche Meinung und Erfahrung. P2P-Investments sind hochriskant – investiere nur Geld, dessen Totalverlust du verkraften könntest. Der Loanch-Link ist ein Empfehlungslink: Wenn du ihn nutzt, unterstützt du meine Arbeit, ohne dass es dich etwas kostet.
Mein Loanch-Depot in Zahlen
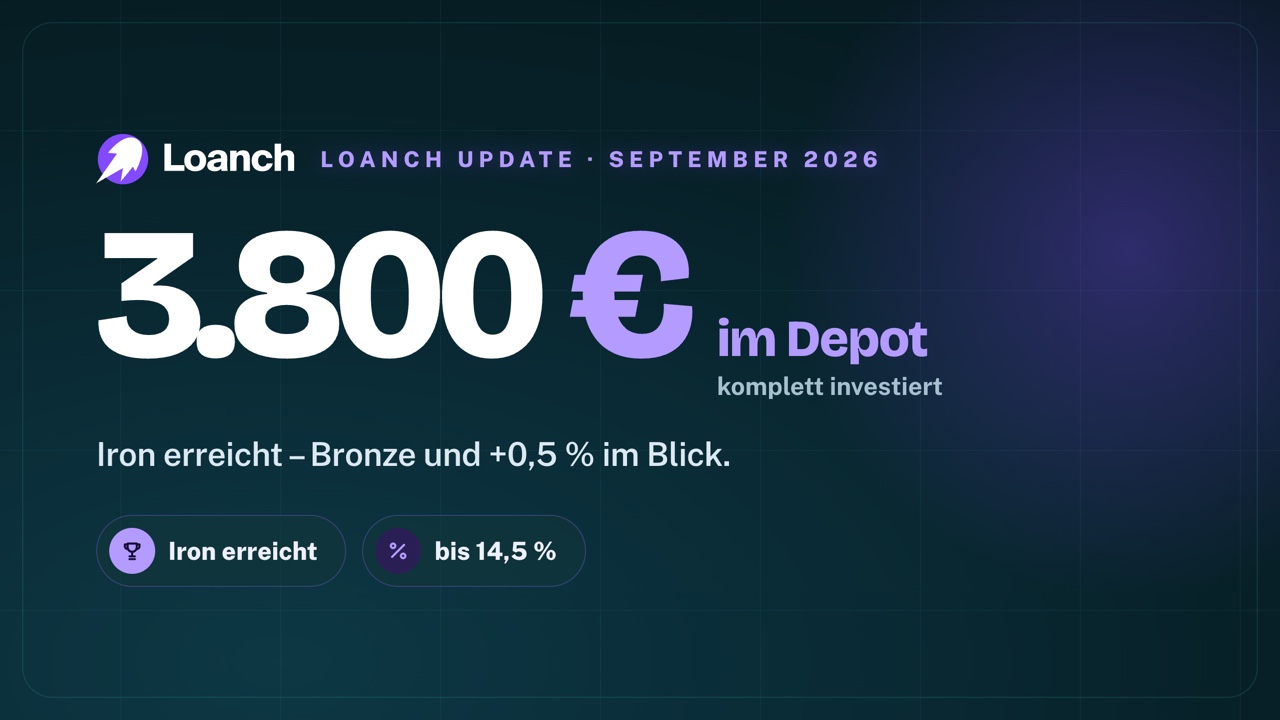
Ich baue meine Loanch-Position über einen Sparplan Stück für Stück auf. Aktuell steht mein Konto bei 3.800,88 € – komplett investiert, 0 € liegen frei:
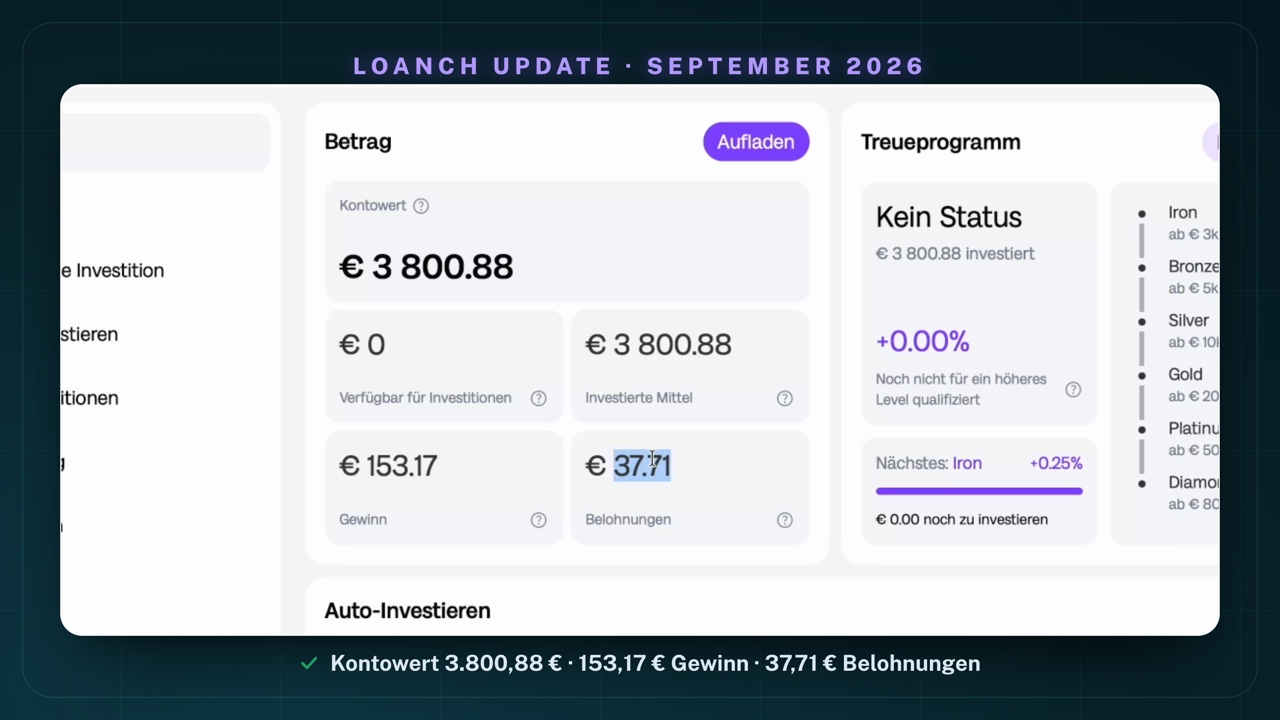
Die Zahlen im Detail: 153,17 € Gewinn und zusätzlich 37,71 € an Belohnungen (aus Bonus und Aktionen) habe ich bisher eingesammelt. Alles, was reinkommt, wird über den Auto-Invest sofort wieder angelegt – deshalb steht bei „Verfügbar für Investitionen" eine glatte 0 € und ich habe praktisch keinen Cash Drag.
Was ist Loanch eigentlich?
Loanch ist eine P2P-Plattform, über die du in Konsumkredite investierst – vor allem aus Malaysia. Die Eckdaten von der Startseite:
- bis zu 14,5 % APR aus Konsumkrediten – aktuell der höchste Zinssatz auf der Plattform
- 20 € Bonus für deine erste Investition
- 30-tägige Rückkaufgarantie, wenn ein Kredit 30 Tage überfällig ist (Loanch nennt als Marktdurchschnitt 60 Tage)
- 0 % Gebühren, keine versteckten Kosten
- ein Treueprogramm mit bis zu 1,5 % zusätzlichem Zins
Die Plattform in Zahlen: über 112 Mio. € vermittelte Investitionen, mehr als 16.000 Investoren und rund 1,8 Mio. € ausgezahlte Zinsen (Stand des letzten Monatsupdates; auf der Startseite steht inzwischen sogar rund 119 Mio. €). Loanch veröffentlicht seit Kurzem eine eigene Statistik-Seite mit historischen Diagrammen und Einblick in überfällige Investitionen – ein Plus an Transparenz.
Das Treueprogramm: Iron erreicht, Bronze im Blick
Das ist für mich die spannendste Neuerung. Loanchs Treueprogramm belohnt größere Portfolios mit einem Zinsaufschlag – über sechs Stufen:
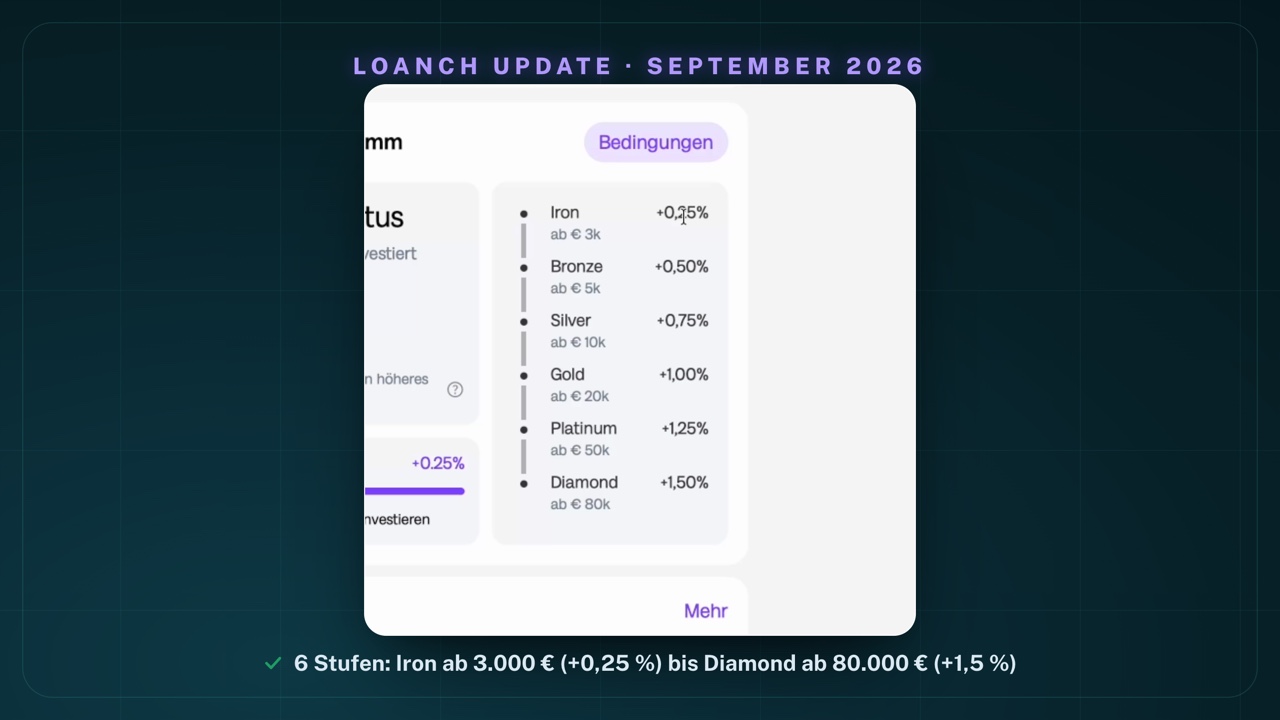
Mit meinen 3.800,88 € habe ich die Schwelle für Iron (ab 3.000 €) bereits überschritten. Auf dem Dashboard steht aktuell trotzdem noch „Kein Status" und +0,00 % – und das ist wichtig zu verstehen: Man muss die Schwelle 90 Tage ununterbrochen halten, dann wird die Stufe vergeben. Die Schwelle ist also erreicht, die Stufe läuft gerade noch durch diese 90-Tage-Frist.
Mein eigentliches Ziel ist aber die nächste Stufe: Bronze beginnt bei genau 5.000 € – und bringt +0,5 %. Iron bringt nur +0,25 %, ab Bronze verdoppelt sich mein Bonus also. Ein paar Details, die man kennen sollte: Es gilt immer nur die höchste erreichte Stufe, der Zusatzzins gilt nur für neue Investitionen ab Vergabe der Stufe, und fällt das Portfolio unter die Schwelle, gibt es 7 Tage Schonfrist, bevor zurückgestuft wird.
Bis zu 14,5 % Zinsen – und die Kreditgeber
Auf dem Primärmarkt sehe ich aktuell Tambadana-Kredite mit rund 14,5 % Zins und kurzen Laufzeiten:
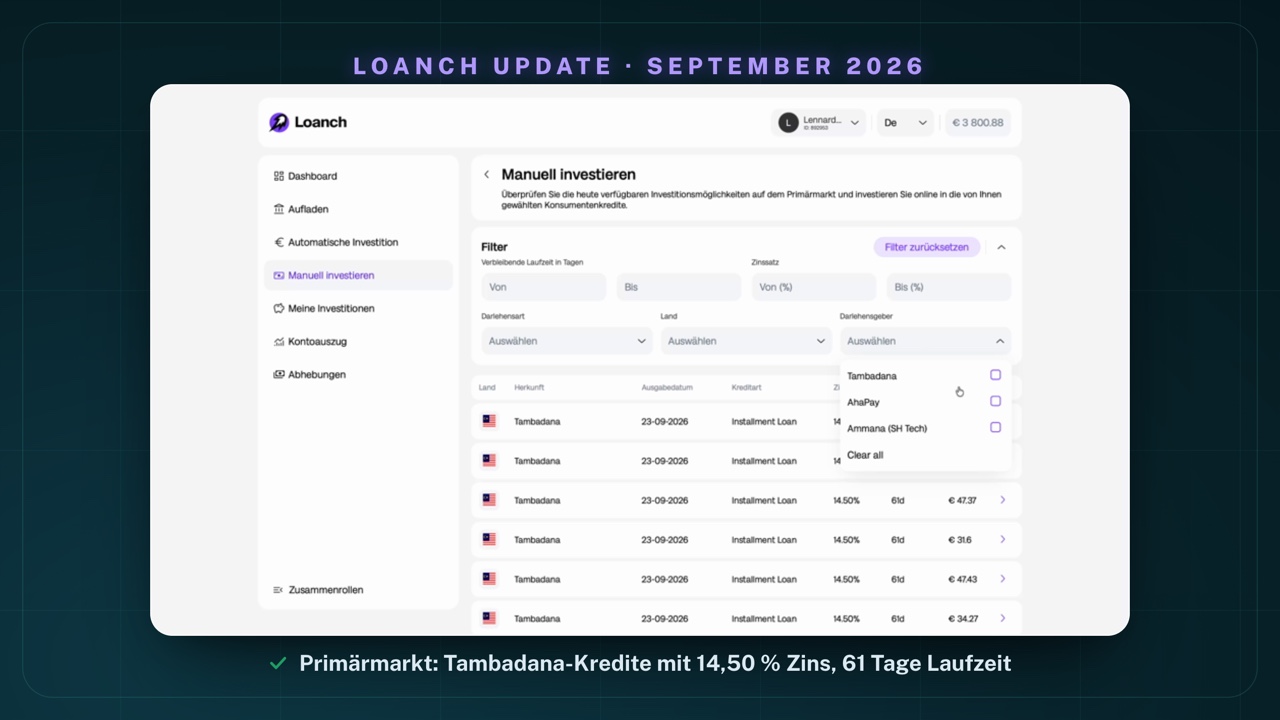
Hinter den Krediten stehen drei Kreditgeber, und die sollte man auseinanderhalten:
- Tambadana (Wawasan Cojaya Sdn. Bhd., Kuala Lumpur) – der große Kreditgeber, Ø 13,82 % Zins, über 866.000 vergebene Kredite.
- AhaPay (Aharetail Solutions, Kuala Lumpur) – ein BNPL-Anbieter (Buy now, pay later), Ø 11,00 % Zins.
- Ammana (SH Tech) – Ø 13,29 % Zins, vergibt laut Loanch aber aktuell keine neuen Kredite.
Alle drei bieten eine Rückkaufgarantie ab 30 Tagen Verzug. Wenn du irgendwo „nur 11 %" liest: Das ist der Durchschnittszins von AhaPay – die Spitze auf der Plattform liegt eben bei 14,5 %.
Die Early-Bird-Cashback-Aktion
Loanch läuft gerade eine Cashback-Aktion – gestaffelt nach dem Zeitpunkt deiner Investition im September:
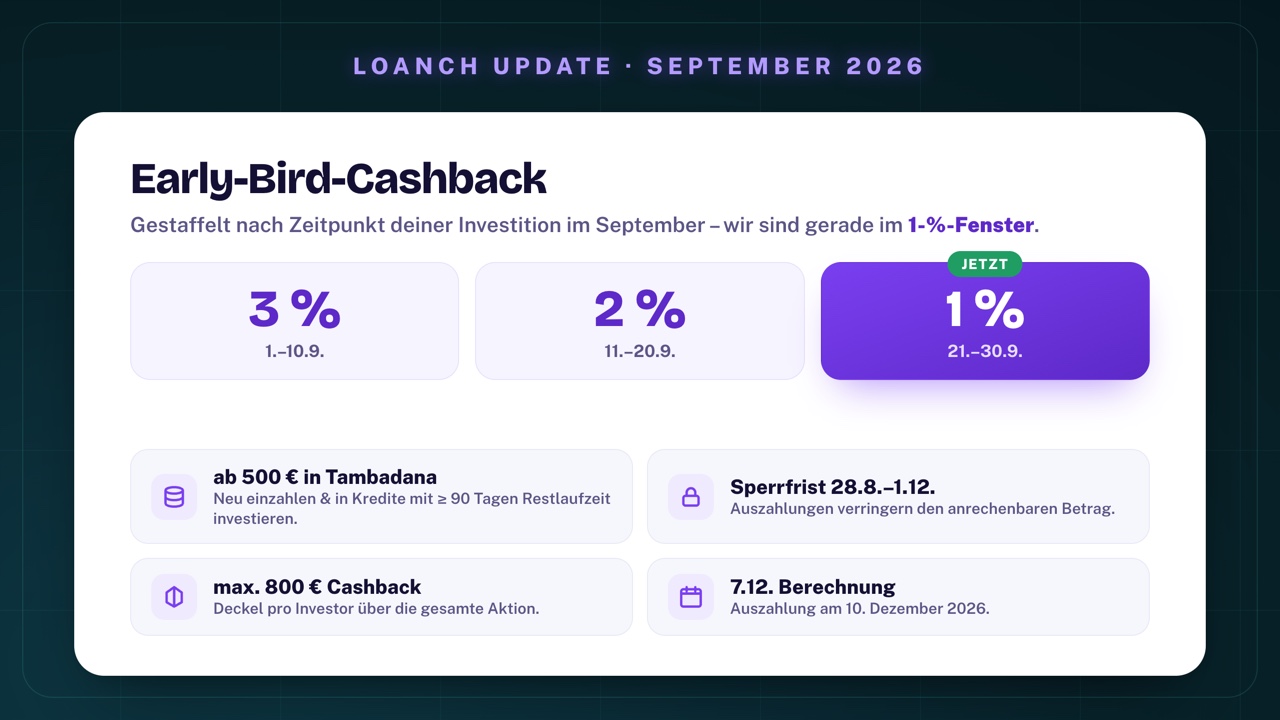
- Staffel: 3 % (1.–10.9.), 2 % (11.–20.9.), 1 % (21.–30.9.) – wir sind also gerade im 1-%-Fenster.
- Bedingung: mindestens 500 € neu einzahlen und im selben Zeitfenster in Tambadana-Kredite mit ≥ 90 Tagen Restlaufzeit investieren.
- Sperrfrist: Auszahlungen zwischen 28. August und 1. Dezember 2026 verringern den anrechenbaren Betrag – wer den vollen Cashback will, lässt das Geld bis zum 1. Dezember liegen.
- Deckel: maximal 800 € Cashback pro Investor, Berechnung am 7. Dezember, Auszahlung am 10. Dezember.
Zwei Dinge, die ich klar sagen will: Die Aktion gilt nur für Tambadana auf dem Primärmarkt, und die Sperrfrist ist eine echte Bedingung, keine Formalie. Prüfe die aktuellen Bedingungen immer direkt bei Loanch, bevor du startest.
Wawasan Cojaya: ein geprüfter Abschluss
Ein Punkt, der mich positiv überrascht hat: Der Hauptkreditgeber Wawasan Cojaya hat für 2025 einen geprüften Jahresabschluss vorgelegt – mit uneingeschränktem Prüfungsurteil. Und die Zahlen sind stark gewachsen:
- Umsatz: von rund 5,5 Mio. € (2024) auf 36,6 Mio. € (2025) – das 6,7-fache.
- Nettogewinn: von rund 0,5 Mio. € auf 1,9 Mio. € – mehr als das Vierfache.
- Netto-Kreditforderungen: von rund 4,6 Mio. € auf 22,1 Mio. €.
Ein geprüfter Abschluss mit einem sauberen Testat ist im P2P-Bereich keine Selbstverständlichkeit – das ist ein echtes Plus. Es ersetzt aber keine Regulierung der Plattform selbst (dazu gleich mehr).
Wie sicher ist Loanch?
Jetzt zum ehrlichen Teil. Loanch hat einige gute Sicherheitsmerkmale – aber auch klare Schwächen, die du kennen musst:
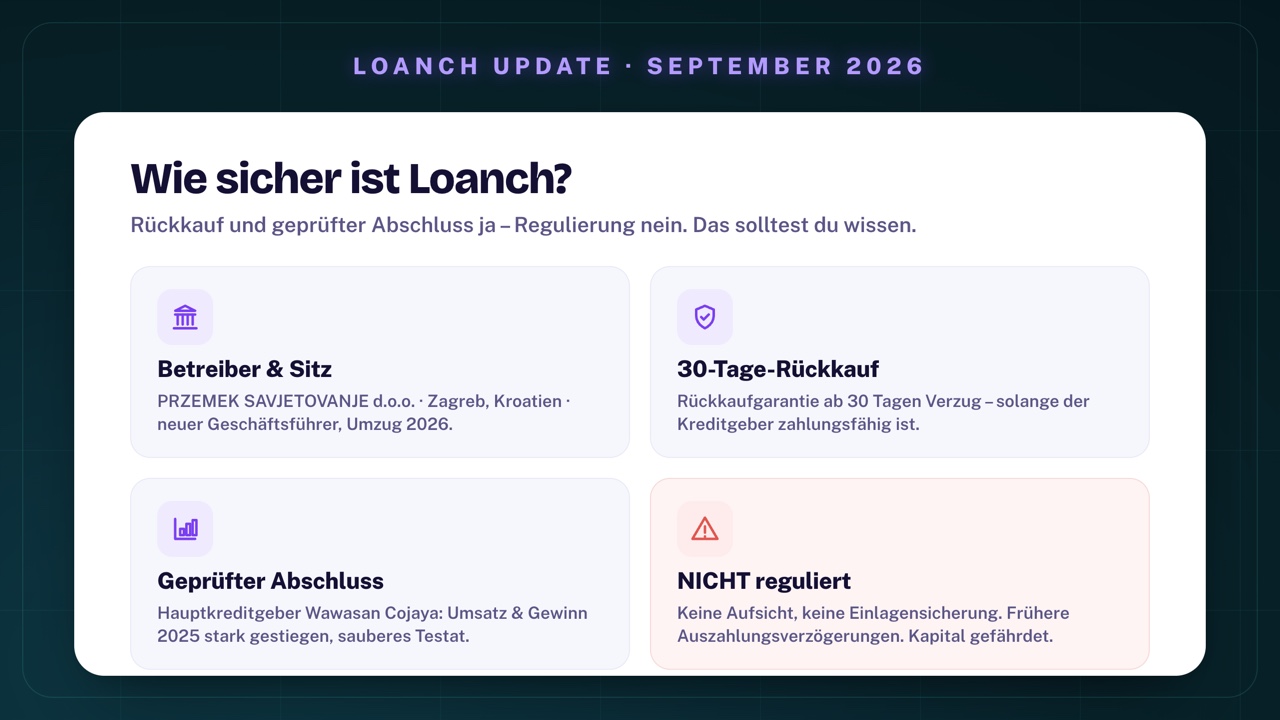
Der wichtigste Punkt zuerst: Loanch ist nicht reguliert. Das schreibt die Plattform sogar selbst in der Fußzeile – die Dienstleistungen werden ausdrücklich nicht Einwohnern von Rechtssystemen angeboten, in denen dafür eine lokale Genehmigung oder Lizenz nötig wäre. Es gibt keine Finanzaufsicht über die Plattform und keine Einlagensicherung. Betreiber ist die PRZEMEK SAVJETOVANJE d.o.o. in Zagreb, Kroatien.
Neu seit dem letzten Video: der Umzug nach Kroatien, ein neuer Geschäftsführer (Przemysław Paweł Januszaniec, über 25 Jahre in der Konsumentenfinanzierung), und Gründer Nik Sinickis ist jetzt Leiter Produkt. Positiv sind die 30-Tage-Rückkaufgarantie über alle Kreditgeber und der geprüfte Abschluss von Wawasan Cojaya. Aber: Der Rückkauf greift nur, solange der Kreditgeber zahlungsfähig ist, und das Kreditrisiko bleibt bei dir.
Ganz offen dazugehört auch: Es gab zwischen Dezember und Februar Verzögerungen bei Auszahlungen, die einige Investoren zu spüren bekommen haben. Genau deshalb halte ich meine Loanch-Position bewusst klein – mehr dazu im Fazit.
Für wen lohnt sich Loanch?
- bis zu 14,5 % Zinsen aus Konsumkrediten willst
- über das Treueprogramm deinen Zins Schritt für Schritt erhöhen willst
- die 30-Tage-Rückkaufgarantie und 0 % Gebühren schätzt
- als Neukunde Cashback und den 20-€-Bonus mitnehmen willst
- eine regulierte Plattform mit echter Einlagensicherung brauchst
- dein Geld jederzeit sofort abziehen können musst
- das Ausfallrisiko malaysischer Konsumkredite nicht tragen kannst
- von den früheren Auszahlungsverzögerungen abgeschreckt bist
Mein Plan und Fazit
Mein Plan ist klar: Ich baue über den Sparplan weiter auf 5.000 € auf. Damit erreiche ich die Bronze-Stufe und verdopple meinen Treuebonus auf +0,5 %. Gleichzeitig bleiben diese 5.000 € für mich nur rund 1 % meines gesamten Portfolios – eine bewusst kleine, klar begrenzte Position bei einer Plattform, die nicht reguliert ist und die ich nach den früheren Verzögerungen genau im Blick behalte.
Unterm Strich läuft es bei Loanch gerade rund: bis zu 14,5 % Zinsen, ein attraktives Treueprogramm, eine laufende Cashback-Aktion, ein geprüfter Abschluss des Hauptkreditgebers und mehr Transparenz durch die neue Statistik-Seite. Die Risiken bleiben (keine Regulierung, keine Einlagensicherung, Kapital im Risiko, frühere Auszahlungsverzögerungen), aber als kleine, hochverzinste Beimischung passt Loanch für mich ins Depot. Wenn du Loanch ausprobieren willst, sicher dir am besten gleich den 20-€-Bonus und die Cashback-Aktion: zu Loanch über meinen Link*.
Mit * markierte Links sind Empfehlungslinks. Wenn du darüber investierst, unterstützt du meine Arbeit – ohne Mehrkosten für dich. Danke!
Häufig gestellte Fragen
Ist Loanch reguliert?
Nein. Loanch schreibt es selbst in der Fußzeile: Die über die Plattform bereitgestellten Dienstleistungen werden nicht Einwohnern von Rechtssystemen angeboten, in denen solche Dienstleistungen eine lokale Genehmigung oder Lizenzierung erfordern. Betreiber ist die PRZEMEK SAVJETOVANJE d.o.o. mit Sitz in Zagreb, Kroatien. Es gibt keine Finanzaufsicht über die Plattform und keine Einlagensicherung – dein Kapital ist im Risiko.
Wie hoch sind die Zinsen bei Loanch?
Loanch wirbt mit bis zu 14,5 % APR aus Konsumkrediten – das ist aktuell der höchste Satz auf der Plattform. Je nach Kreditgeber liegt der Durchschnittszins bei rund 11 % (AhaPay), 13,29 % (Ammana) und 13,82 % (Tambadana). Über das Treueprogramm kommen je nach Portfoliogröße bis zu 1,5 Prozentpunkte obendrauf. Alle Zinsen sind fest kalkuliert, aber nicht garantiert.
Wie funktioniert das Loanch-Treueprogramm?
Das Treueprogramm hat sechs Stufen, die sich nach deinem investierten Portfolio richten: Iron ab 3.000 € (+0,25 %), Bronze ab 5.000 € (+0,50 %), Silver ab 10.000 € (+0,75 %), Gold ab 20.000 € (+1,00 %), Platinum ab 50.000 € (+1,25 %) und Diamond ab 80.000 € (+1,50 %). Du musst die Schwelle 90 Tage ununterbrochen halten, dann wird die Stufe vergeben. Der Zusatzzins gilt für neue Investitionen ab Vergabe der Stufe. Es gilt immer nur die höchste erreichte Stufe.
Wie läuft die Early-Bird-Cashback-Aktion?
Der Cashback ist gestaffelt: 3 % vom 1.–10. September, 2 % vom 11.–20. September und 1 % vom 21.–30. September. Bedingungen: mindestens 500 € neu eingezahlt und im selben Zeitfenster in geeignete Tambadana-Kredite mit mindestens 90 Tagen Restlaufzeit investiert. Auszahlungen zwischen dem 28. August und 1. Dezember 2026 verringern den anrechenbaren Betrag. Maximal 800 € Cashback pro Investor, Berechnung am 7. Dezember, Auszahlung am 10. Dezember. Prüfe die Bedingungen immer direkt bei Loanch, Fristen und Details können sich ändern.
Gibt es bei Loanch eine Rückkaufgarantie?
Ja, alle drei Kreditgeber bieten eine Rückkaufgarantie, wenn ein Kredit 30 Tage überfällig ist – Loanch nennt als Marktdurchschnitt 60 Tage. Wichtig: Der Rückkauf greift nur, solange der jeweilige Kreditgeber zahlungsfähig ist. Das Ausfallrisiko trägst am Ende du, und die Plattform selbst ist nicht reguliert. Eine Rückkaufgarantie ist kein Ersatz für eine Einlagensicherung.
Wer steckt hinter Loanch?
Betreiber ist die PRZEMEK SAVJETOVANJE d.o.o. in Zagreb, Kroatien (Reg.-Nr. 49535909257). Loanch ist zuletzt nach Kroatien umgezogen, neuer Geschäftsführer ist Przemysław Paweł Januszaniec (über 25 Jahre Konsumentenfinanzierung), Gründer Nik Sinickis ist jetzt Leiter Produkt. Die Plattform meldet über 112 Mio. € vermittelte Investitionen, mehr als 16.000 Investoren und rund 1,8 Mio. € ausgezahlte Zinsen.
Disclaimer
⚠️ Keine Anlageberatung
Alle Inhalte dienen ausschließlich Informations- und Unterhaltungszwecken und stellen keine Anlageberatung, Kaufempfehlung oder Aufforderung zum Abschluss eines Finanzprodukts dar. Bitte informiere dich eigenständig und triff Entscheidungen auf Basis deiner persönlichen Situation und Risikobereitschaft.
📉 Risikohinweis & Totalverlust
Investments in Wertpapiere und andere Finanzinstrumente sind grundsätzlich mit erheblichen Risiken verbunden (z. B. Preis-, Markt-, Währungs-, Volatilitäts- und Bonitätsrisiken). Ein Totalverlust des eingesetzten Kapitals kann nicht ausgeschlossen werden.
📊 Renditen & Prognosen
Sämtliche Wertentwicklungsangaben, egal ob aus der Vergangenheit oder als Prognose/Einschätzung, sind kein verlässlicher Indikator für künftige Ergebnisse. Kapital und Renditen sind nicht garantiert.
🔍 Transparenz & Interessenkonflikte
Ich unterscheide strikt zwischen Fakten und persönlichen Schätzungen. Wichtig: Ich bin oft selbst in die besprochenen Werte investiert, wodurch ein Interessenkonflikt bestehen kann.
✅ DYOR (Do Your Own Research)
Alle Informationen wurden sorgfältig zusammengetragen, sind jedoch unverbindlich, ohne Gewähr und ohne Anspruch auf Vollständigkeit. Bitte informiere dich umfassend und setze dich vor einer Anlageentscheidung intensiv mit allen Chancen und Risiken auseinander.
Werbe- & Affiliate-Hinweis
Mit * gekennzeichnete Links sind Werbe- bzw. Affiliate-Links. Wenn du über einen solchen Link etwas abschließt oder kaufst, erhalte ich unter Umständen eine Provision – ohne Mehrkosten für dich. Damit unterstützt du meine Arbeit.