Digilo Erfahrungen 2026: Meine ehrliche Meinung zur neuen P2P-Plattform (9–12 %, immobilienbesichert, ECSP-reguliert)
Mein ausführlicher Digilo Erfahrungsbericht: Die neue lettische P2P-Plattform vergibt immobilienbesicherte Kredite mit 9–12 % Zinsen, ist seit September 2025 von der Bank von Lettland als ECSP lizenziert und startet ab 150 €. Ich zeige dir die Plattform-Zahlen, meine eigene 1.000-€-Investition inklusive Cashback, wie sicher dein Geld liegt, die Risiken der noch jungen Plattform – und wie du dir über meinen Link 3 % Cashback sicherst.
Inhaltsverzeichnis
- Digilo auf einen Blick
- Was ist Digilo?
- Video
- Die Eckdaten: ab 150 €, 9–12 %, 12–36 Monate
- Reguliert von der Bank von Lettland
- Wie sicher liegt mein Geld?
- Die Zahlen der Plattform – ehrlich eingeordnet
- Ein Projekt im Detail
- Auto-Invest
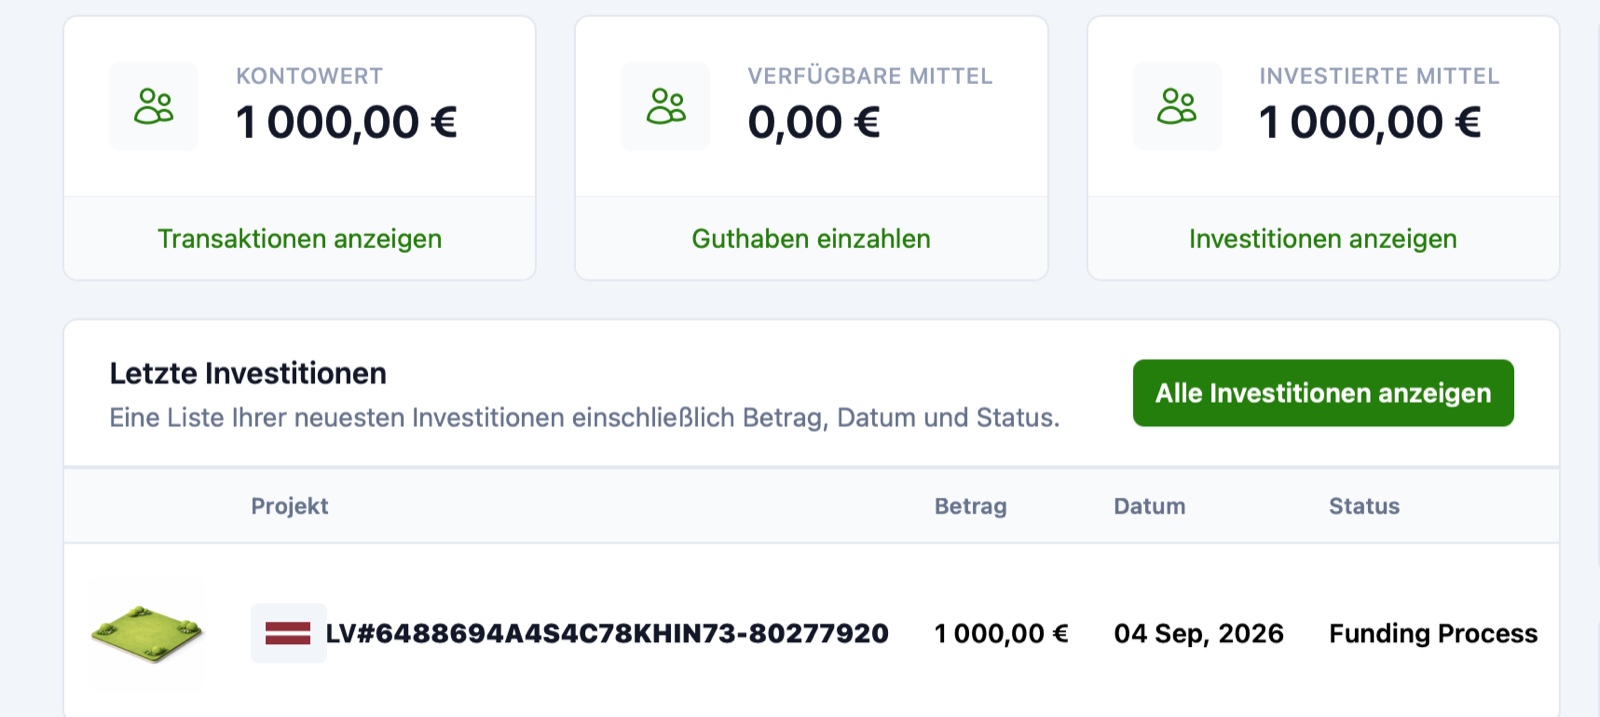
- Mein eigenes Konto: So sieht meine Digilo-Investition aus
- Der Bonus: 3 % Cashback in den ersten 60 Tagen
- Gebühren
- Die Nachteile und Risiken
- Lohnt sich Digilo?
- Fazit: Solider Start, aber bewusst früh dran
- Häufige Fragen
Mit Digilo ist eine neue P2P-Plattform in meinem Portfolio gelandet – und weil sie noch ziemlich frisch am Markt ist, habe ich sie mir für dich besonders genau angeschaut. Digilo kommt aus Lettland, vergibt immobilienbesicherte Kredite mit 9–12 % Zinsen und ist – anders als viele Newcomer – bereits von der Bank von Lettland als ECSP lizenziert. In diesem Erfahrungsbericht gehe ich durch die Eckdaten, die Regulierung, die echten Plattform-Zahlen, meine eigene Investition inklusive Cashback und vor allem die Risiken, die du bei einer so jungen Plattform kennen musst.
Vorweg wie immer der wichtigste Hinweis: Das hier ist keine Anlageberatung und keine Kaufempfehlung, sondern meine persönliche Meinung und Erfahrung. P2P-Kredite sind ein hochriskantes Investment – investiere nur Geld, dessen Totalverlust du verkraften könntest. Der Digilo-Link in diesem Beitrag ist ein Partnerlink: Nutzt du ihn, unterstützt du meine Arbeit, für dich wird nichts teurer – im Gegenteil, du sicherst dir das Cashback.
Digilo auf einen Blick
- Plattform: Digilo, betrieben von der CSP Growth Solutions SIA aus Riga, Lettland
- Modell: Crowdfunding für immobilien- und grundstücksbesicherte Kredite
- Zinsen: 9–12 % p.a. erwartet (Ø 11,44 % über die bisherigen Projekte)
- Mindestanlage: 150 € pro Projekt · Laufzeiten: 12–36 Monate
- Besicherung: Grundpfandrecht, LTV höchstens 60 %
- Reguliert: ECSP-Lizenz der Bank von Lettland seit 16.09.2025
- Zahlungsabwicklung: Lemonway (getrennte Konten)
- Bonus: 3 % Cashback in den ersten 60 Tagen über meinen Link
- Wichtig: keine Rückkaufgarantie, keine Einlagensicherung, sehr junge Plattform
Was ist Digilo?
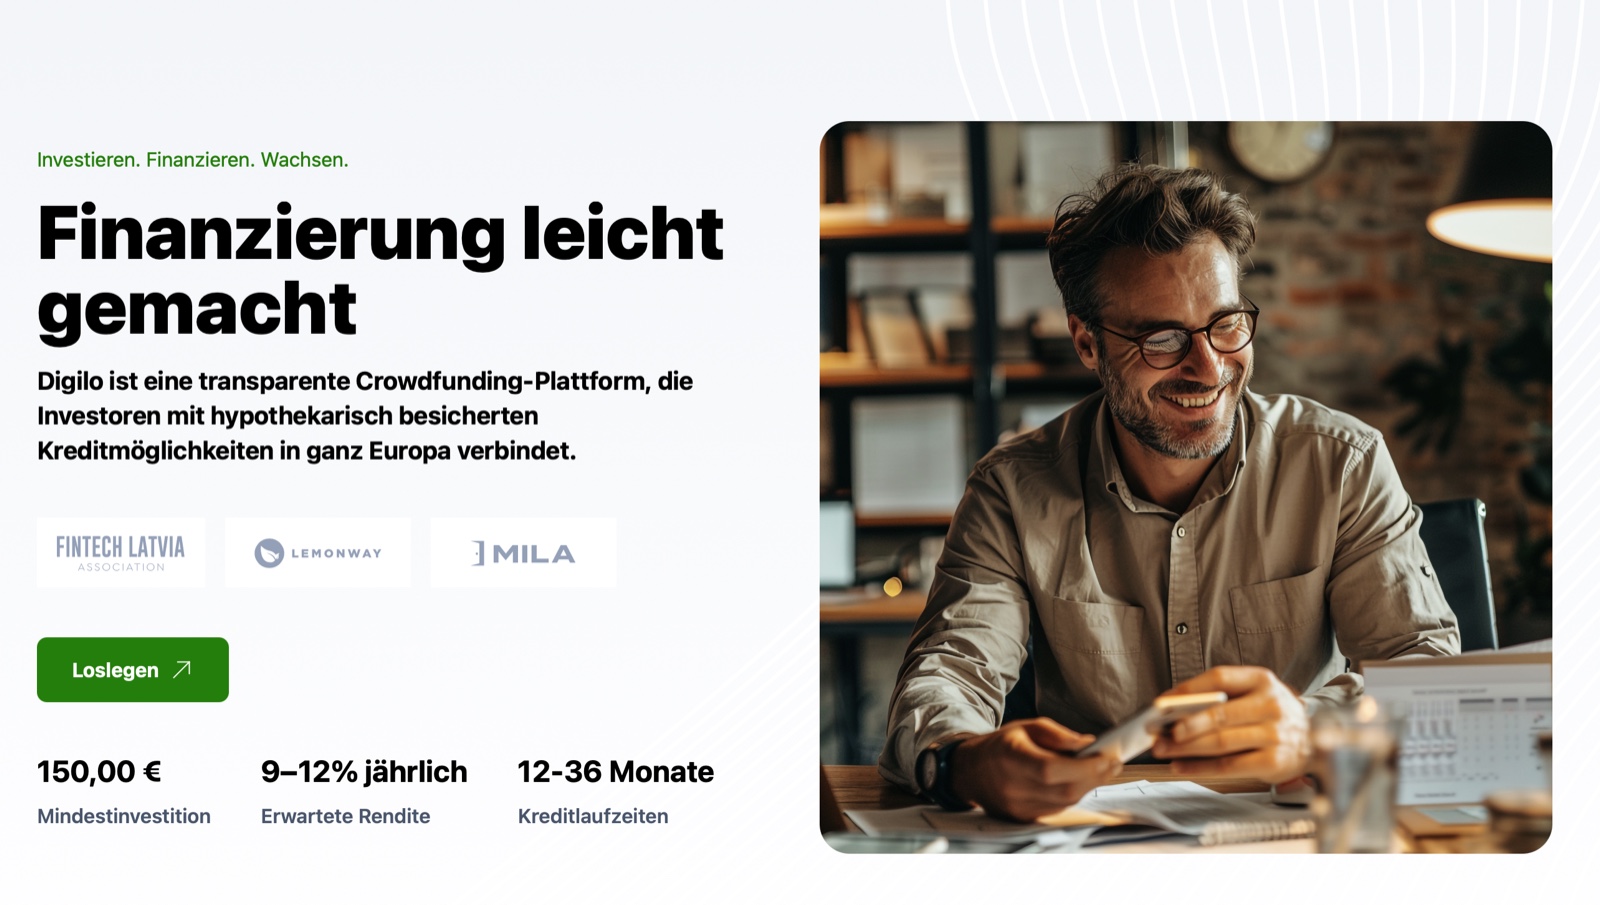
Digilo ist eine lizenzierte europäische Crowdfunding-Plattform mit Fokus auf immobilienbesicherte Kreditvergabe in Lettland und der EU. Das Prinzip ist das klassische P2P-Modell: Unternehmen brauchen Kapital – zum Beispiel für Refinanzierung oder Wachstum – und hinterlegen dafür eine Immobilie oder ein Grundstück als Sicherheit. Du als Anleger finanzierst diese Kredite anteilig mit und bekommst dafür Zinsen.
Hinter der Plattform steht ein Team mit langem Immobilien- und Kredithintergrund: Der Gründer ist laut Digilo seit 2008 im Immobilienbereich aktiv, seit 2009 mit immobilienbesicherten Unternehmenskrediten, lizenzierte Verbraucherkreditvergabe seit 2016, lizenzierter Kreditvermittler seit 2023. Das ist für einen Newcomer ein ordentlicher Erfahrungsschatz – auch wenn die Plattform Digilo selbst eben noch sehr neu ist.
Video: Digilo Erfahrungen 2026: Meine ehrliche Meinung zur neuen P2P-Plattform (9–12 %, immobilienbesichert, ECSP-reguliert)
Ich habe mir Digilo auch im Video ausführlich angeschaut – inklusive Rundgang durch mein eigenes Konto. Schau gerne rein oder lies unten in Ruhe weiter.
Die Eckdaten: ab 150 €, 9–12 %, 12–36 Monate
Einsteigen kannst du ab 150 € pro Projekt. Die erwartete Rendite gibt Digilo mit 9–12 % pro Jahr an, je Projekt separat ausgewiesen. Die Laufzeiten liegen zwischen 12 und 36 Monaten. Wichtig für die Sicherheit: Jeder Kredit ist grundpfandrechtlich besichert, und der Beleihungsauslauf (Loan-to-Value, LTV) liegt laut Digilo bei höchstens 60 % – der Kredit ist also nur ein Teil des hinterlegten Immobilienwerts.
Reguliert von der Bank von Lettland
Das ist für mich der wichtigste Pluspunkt bei einer jungen Plattform: Digilo hat bereits eine ECSP-Lizenz. Die Bank von Lettland (Latvijas Banka) hat die Erlaubnis am 16. September 2025 erteilt (Lizenz-Nr. 27-10/2025/222), auf Basis der EU-Crowdfunding-Verordnung 2020/1503. Im ESMA-Register wird Digilo als „European Crowdfunding Service Provider" mit Status Active geführt. Zur Lizenz gehören auch Nebendienstleistungen wie die individuelle Portfolioverwaltung (Auto-Invest) und ein eigenes Credit-Scoring.
Was diese Lizenz nicht bedeutet: Die Aufsicht garantiert dir keine Rückzahlung und prüft nicht jeden einzelnen Kredit. Sie sorgt für Rahmenregeln – getrennte Kundengelder, standardisierte Anlegerinformationen, Berichtspflichten. Das Kreditrisiko trägst weiterhin du.
Wie sicher liegt mein Geld?
Zwei Dinge finde ich hier wichtig – und beide sind bei Digilo sauber gelöst:
- Getrennte Konten: Laut AGB (15.1) werden die Anlegergelder auf getrennten Konten gehalten und sind vom Vermögen von Digilo getrennt. Geht der Plattform etwas schief, ist dein Guthaben also nicht Teil der Insolvenzmasse.
- Lemonway als Zahlungsdienstleister: Alle Zahlungen laufen über Lemonway, ein von der französischen Aufsicht ACPR lizenziertes Zahlungsinstitut. Deine Wallet wird dort geführt.
Trotzdem – und das gehört ehrlich dazu: Es gibt keine Einlagensicherung nach der EU-Einlagensicherungsrichtlinie und kein Anlegerentschädigungssystem. P2P-Kredite sind keine Sparprodukte. Und es gibt keine Rückkaufgarantie: Fällt ein Kreditnehmer aus, muss zuerst die Sicherheit verwertet werden – ob am Ende alles zurückkommt, ist nicht garantiert.
Die Zahlen der Plattform – ehrlich eingeordnet
Digilo hat eine öffentliche, stündlich aktualisierte Statistikseite. Stand 15.09.2026 sieht die so aus:
| Kennzahl | Wert |
|---|---|
| Insgesamt finanziert | 82.945,77 € |
| Finanzierte Projekte | 4 |
| Registrierte Investoren | 207 |
| Durchschnittliche Jahresrendite | 11,44 % |
| Von Investoren verdient | 714,23 € |
| Ausfallquote | 0,00 % |
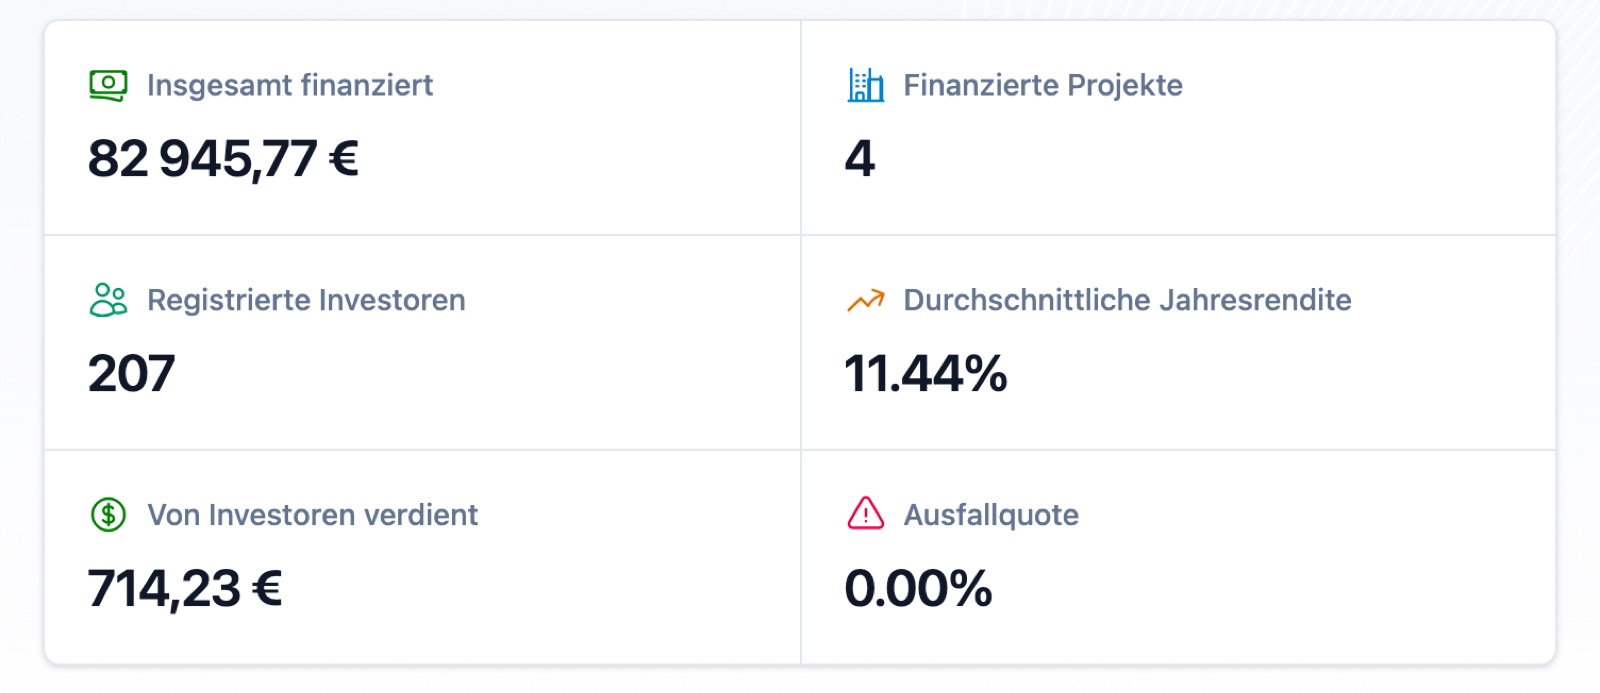
Klingt erstmal super – und ist es im Ansatz auch. Aber ich muss die Zahlen einordnen, sonst wäre es unehrlich: 4 finanzierte Projekte und rund 83.000 € Gesamtvolumen sind sehr wenig. Die 0,00 % Ausfallquote ist deshalb noch kaum aussagekräftig – bei so wenigen, so jungen Krediten hatte schlicht noch keiner Zeit, auszufallen. Eine belastbare Ausfallhistorie entsteht erst über mehrere Jahre und viele Kreditzyklen. Nimm die Zahlen also als das, was sie sind: ein vielversprechender, aber sehr kurzer Start.
Ein Projekt im Detail
Damit du ein Gefühl bekommst, wie ein Digilo-Projekt aussieht, hier das aktuell offene Projekt aus meiner Ansicht: 26.000 € Zielbetrag, 36 Monate Laufzeit, Land Lettland, 9 % Zinsen, LTV 19 %, Risikokategorie Low, Sicherheit 138.675 €. Zu jedem Projekt gibt es ein Basisinformationsblatt (KIIS) nach EU-Vorgabe – die vollständige Projektbeschreibung liegt allerdings hinter dem Login.
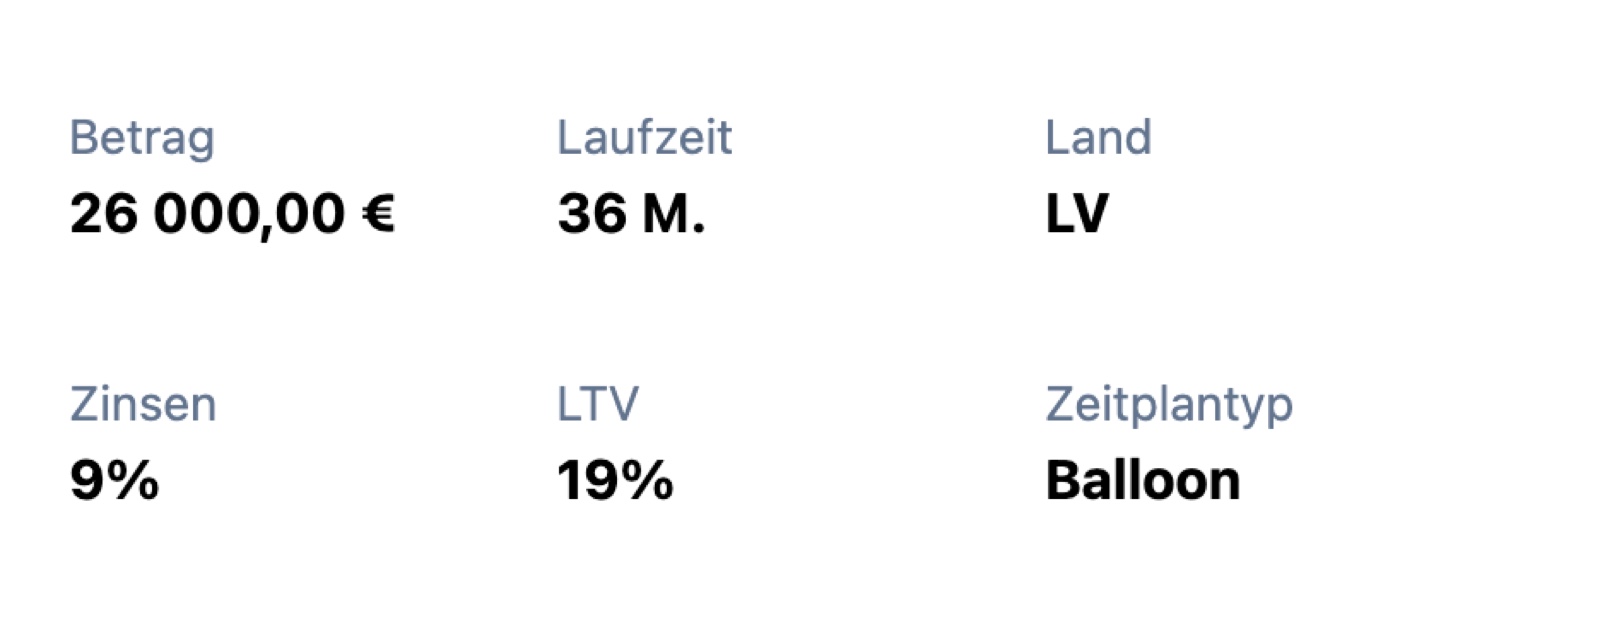
Ein Detail für Genaue: Die Risikokategorie (Low/…) vergibt Digilo selbst, die genauen Kriterien dahinter werden nicht veröffentlicht. Und die Tilgungsart variiert je Projekt (das aktuelle Projekt ist z. B. endfällig, „Balloon"). Lies dir also immer die konkreten Projektunterlagen durch, statt dich auf das Label allein zu verlassen.
Auto-Invest
Wer nicht jedes Projekt von Hand auswählen will, kann Auto-Invest nutzen. Es gibt zwei Varianten: Einrichten & Vergessen (fester Betrag pro neuem Projekt, ab 150 €) und Auswählen & Maximieren (nach Kriterien wie LTV, Zinssatz, Laufzeit, Standort und Art der Sicherheit, ab 300 €). Praktisch, um früh dabei zu sein, wenn ein neues Projekt online geht – gerade weil bei so wenigen Projekten die Runden schnell voll sein können.
Mein eigenes Konto: So sieht meine Digilo-Investition aus
Ich rede nicht nur über die Plattform, ich bin selbst investiert. Ich habe 1.000 € eingezahlt und in ein Projekt investiert – so sieht mein Dashboard aus:
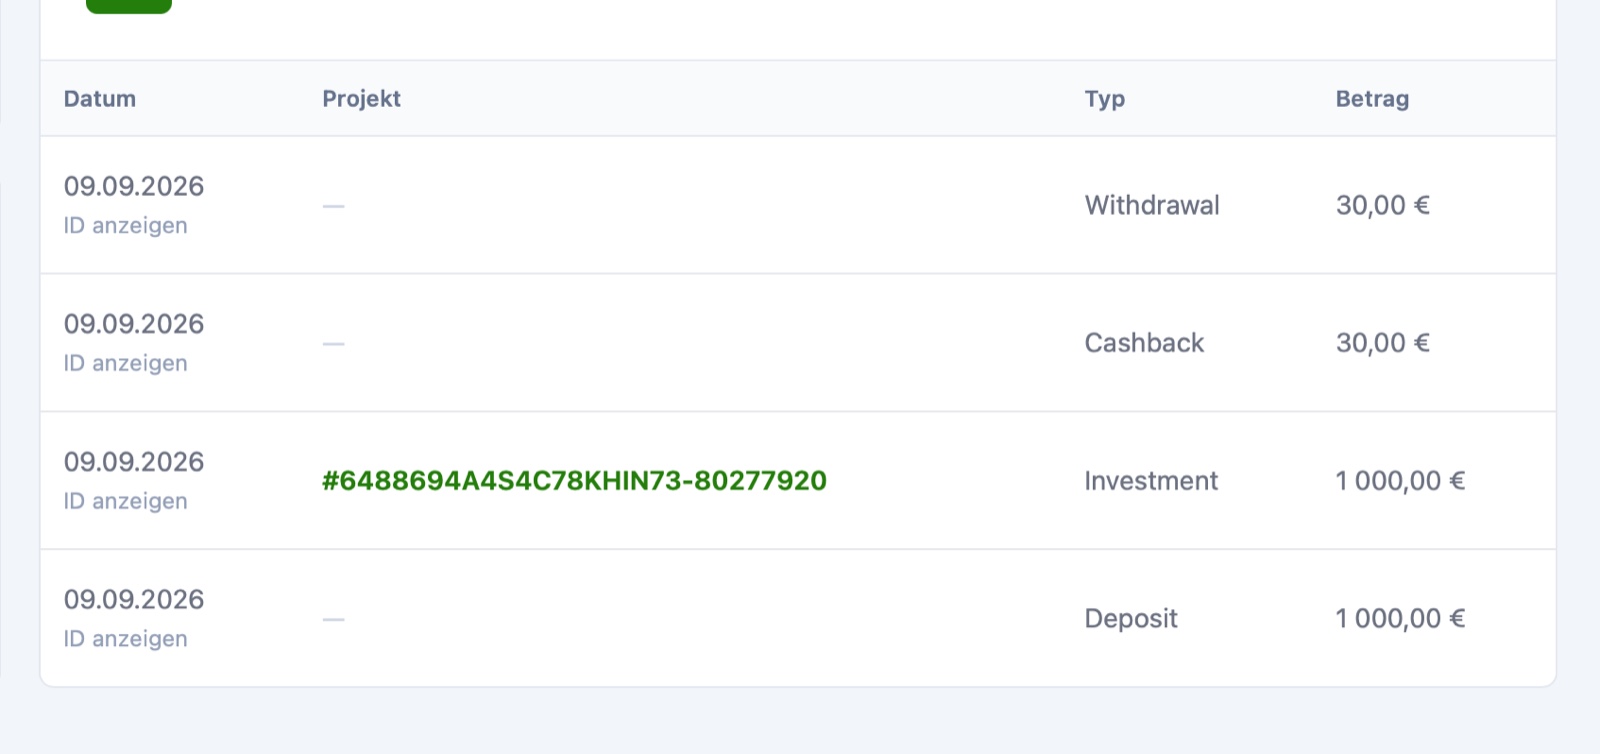
Und jetzt der Teil, den ich besonders gerne zeige, weil er den Bonus belegt: In meinem Transaktionsverlauf siehst du auf die 1.000 € Investment direkt 30 € Cashback – das sind die versprochenen 3 %. Kein Kleingedrucktes, keine Wartezeit auf ominöse Bedingungen: eingezahlt, investiert, Cashback gutgeschrieben.
Der Bonus: 3 % Cashback in den ersten 60 Tagen
Damit sind wir beim Angebot: Über meinen Digilo-Link* bekommst du 3 % Cashback auf alle Investments, die du in den ersten 60 Tagen nach der Registrierung am Primärmarkt tätigst. Das Cashback landet auf deinem Digilo-Konto. Zur Einordnung: Digilos öffentliches Standardprogramm liegt bei 1 % – die 3 % laufen über den Partnerlink. Mein eigener Kontoauszug oben zeigt, dass es funktioniert.
Mein Tipp: Registrier dich erst, wenn dein Startkapital wirklich bereitliegt, denn die 60 Tage laufen ab der Anmeldung. Und prüf die Aktionsbedingungen direkt bei Digilo, bevor du loslegst – Konditionen können sich ändern.
Gebühren
Für dich als Anleger ist das Investieren kostenlos. Der einzige Punkt, den du kennen solltest: Laut AGB (10.6) kann Digilo bei Auszahlungen eine Bearbeitungsgebühr von 1 € pro Auszahlung einbehalten. Weitere laufende Gebühren nennt Digilo für Investoren nicht.
Die Nachteile und Risiken
Bei einer neuen Plattform ist mir der ehrliche Blick auf die Schwächen besonders wichtig:
- Sehr junge Plattform. Bisher nur 4 finanzierte Projekte – kein belastbarer Track Record, die 0,00 % Ausfall sind noch wenig wert.
- Klumpenrisiko Lettland. Im ersten Betriebsjahr liegen laut Digilo alle Projekte in Lettland. Wer breit über Länder streuen will, bekommt das (noch) nicht.
- Wenig Auswahl. Mit so wenigen Projekten sind Runden schnell voll, und Diversifikation innerhalb von Digilo ist aktuell kaum möglich.
- Kein echter Zweitmarkt. Die Lizenz erlaubt zwar ein „Schwarzes Brett", eine Garantie, dass du deinen Anteil vorzeitig verkaufen kannst, gibt es aber nicht. Plane mit der vollen Laufzeit von 12–36 Monaten.
- Keine Rückkaufgarantie, keine Einlagensicherung. Bei Ausfall zählt allein die Verwertung der Sicherheit.
- Risikokategorie ist Digilos eigene Einschätzung, die Kriterien sind nicht öffentlich.
Für wen lohnt sich Digilo?
- immobilienbesicherte P2P-Kredite mit 9–12 % Zinsen suchst
- eine ECSP-regulierte, junge Plattform bewusst früh ausprobieren willst
- mit 150 € pro Projekt breit streuen und Auto-Invest nutzen möchtest
- die 3 % Cashback in den ersten 60 Tagen mitnehmen willst
- einen langen Track Record und viele Projekte zur Auswahl brauchst
- auf eine Rückkaufgarantie oder einen liquiden Zweitmarkt Wert legst
- kein Klumpenrisiko auf ein einzelnes Land (Lettland) eingehen willst
- Geld anlegen willst, dessen Verlust du nicht verkraften könntest
Fazit: Solider Start, aber bewusst früh dran
Digilo macht auf mich einen sauberen, seriösen Eindruck: ECSP-lizenziert, getrennte Kundengelder über Lemonway, immobilienbesicherte Kredite mit LTV bis 60 %, transparente Statistik und ein erfahrenes Team. Die 9–12 % Zinsen und die 3 % Cashback in den ersten 60 Tagen sind attraktiv, und mein eigener Kontoauszug zeigt: Der Bonus kommt an.
Gleichzeitig ist Digilo eben ganz am Anfang. Vier Projekte, ein Land, kein langer Track Record – das ist ein Frühphasen-Investment, bei dem du mit kleinem, breit gestreutem Geld dabei sein solltest, nicht mit dem Notgroschen. Für mich passt genau diese Rolle: eine spannende neue Plattform, die ich mit einem überschaubaren Betrag begleite und beobachte. Wenn du das auch so siehst, kannst du dir hier den Start plus Cashback sichern: Digilo über meinen Link testen und 3 % Cashback mitnehmen*.
Mit * markierte Links sind Partnerlinks. Wenn du darüber investierst, unterstützt du meine Arbeit – für dich ändert sich am Preis nichts, du sicherst dir das Cashback. Danke dir!
Häufig gestellte Fragen
Ist Digilo seriös und reguliert?
Digilo (Betreiberin CSP Growth Solutions SIA aus Riga) ist seit dem 16. September 2025 von der Bank von Lettland als European Crowdfunding Service Provider (ECSP) nach der EU-Verordnung 2020/1503 lizenziert – Lizenz-Nr. 27-10/2025/222, im ESMA-Register als aktiv geführt. Anlegergelder liegen getrennt vom Firmenvermögen und werden über den französischen Zahlungsdienstleister Lemonway abgewickelt. Wichtig bleibt: Die Aufsicht prüft nicht jeden einzelnen Kredit, es gibt keine Einlagensicherung und keine Rückkaufgarantie – das Kreditrisiko bleibt bei dir.
Wie hoch sind die Zinsen bei Digilo?
Digilo nennt eine erwartete Rendite von 9–12 % pro Jahr, je Projekt separat ausgewiesen. Über die bisher finanzierten Projekte liegt die durchschnittliche Jahresrendite laut Statistikseite bei 11,44 % (Stand 15.09.2026). Das aktuell offene Projekt läuft mit 9 % Zinsen. Die Sätze sind typisch, aber kein hartes Limit.
Ab wie viel Geld kann ich bei Digilo investieren?
Die Mindestanlage beträgt 150 € pro Projekt. Die Laufzeiten liegen zwischen 12 und 36 Monaten. Für Auto-Invest gilt je nach Strategie ein Mindestbetrag von 150 € (Einrichten & Vergessen) bzw. 300 € (Auswählen & Maximieren).
Wie sicher sind die Kredite bei Digilo?
Jeder Kredit ist mit einer Immobilie oder Grundstück besichert (Grundpfandrecht), der Beleihungsauslauf (LTV) liegt laut Digilo bei höchstens 60 %. Digilo vergibt jedem Projekt zusätzlich eine eigene Risikokategorie. Trotzdem gilt: Es gibt keine Rückkaufgarantie – fällt ein Kreditnehmer aus, muss erst die Sicherheit verwertet werden, und ein Restverlust ist möglich. Eine Einlagensicherung greift nicht.
Seit wann gibt es Digilo?
Die Lizenz der Bank von Lettland stammt vom 16. September 2025, erste Blogbeiträge von November 2025. Den öffentlichen Anlagebetrieb datieren mehrere P2P-Blogs auf April 2026; Digilos eigene Statistik zählt ab Juni 2026 (dem Monat des ersten voll finanzierten Projekts). Die Plattform ist also noch sehr jung.
Wie funktioniert der Digilo Cashback-Bonus?
Über meinen Partnerlink bekommst du 3 % Cashback auf alle Investments, die du in den ersten 60 Tagen nach der Registrierung am Primärmarkt tätigst. Das Cashback wird deinem Digilo-Konto gutgeschrieben. In meinem eigenen Konto siehst du das übrigens live: Auf meine 1.000 € Investment gab es 30 € Cashback. (Digilos öffentliches Standardprogramm liegt bei 1 % – die 3 % laufen über den Partnerlink.)
Welche Gebühren fallen bei Digilo an?
Das Investieren selbst ist für Anleger kostenlos. Laut AGB (Ziffer 10.6) kann bei Auszahlungen eine Bearbeitungsgebühr von 1 € pro Auszahlung einbehalten werden. Weitere laufende Gebühren für Investoren nennt Digilo nicht.
Was sind die größten Risiken bei Digilo?
Die Plattform ist sehr neu (bisher nur 4 finanzierte Projekte) – die 0,00 % Ausfallquote ist deshalb noch wenig aussagekräftig. Dazu kommt ein Klumpenrisiko: Im ersten Betriebsjahr liegen alle Projekte in Lettland. Es gibt keinen echten Zweitmarkt, keine Rückkaufgarantie und keine Einlagensicherung. Investiere hier nur Geld, dessen Totalverlust du verkraften könntest.
Disclaimer
⚠️ Keine Anlageberatung
Alle Inhalte dienen ausschließlich Informations- und Unterhaltungszwecken und stellen keine Anlageberatung, Kaufempfehlung oder Aufforderung zum Abschluss eines Finanzprodukts dar. Bitte informiere dich eigenständig und triff Entscheidungen auf Basis deiner persönlichen Situation und Risikobereitschaft.
📉 Risikohinweis & Totalverlust
Investments in Wertpapiere und andere Finanzinstrumente sind grundsätzlich mit erheblichen Risiken verbunden (z. B. Preis-, Markt-, Währungs-, Volatilitäts- und Bonitätsrisiken). Ein Totalverlust des eingesetzten Kapitals kann nicht ausgeschlossen werden.
📊 Renditen & Prognosen
Sämtliche Wertentwicklungsangaben, egal ob aus der Vergangenheit oder als Prognose/Einschätzung, sind kein verlässlicher Indikator für künftige Ergebnisse. Kapital und Renditen sind nicht garantiert.
🔍 Transparenz & Interessenkonflikte
Ich unterscheide strikt zwischen Fakten und persönlichen Schätzungen. Wichtig: Ich bin oft selbst in die besprochenen Werte investiert, wodurch ein Interessenkonflikt bestehen kann.
✅ DYOR (Do Your Own Research)
Alle Informationen wurden sorgfältig zusammengetragen, sind jedoch unverbindlich, ohne Gewähr und ohne Anspruch auf Vollständigkeit. Bitte informiere dich umfassend und setze dich vor einer Anlageentscheidung intensiv mit allen Chancen und Risiken auseinander.
Werbe- & Affiliate-Hinweis
Mit * gekennzeichnete Links sind Werbe- bzw. Affiliate-Links. Wenn du über einen solchen Link etwas abschließt oder kaufst, erhalte ich unter Umständen eine Provision – ohne Mehrkosten für dich. Damit unterstützt du meine Arbeit.