TWINO Update September 2026: FLEXI, bis 2 % Cashback, Moneza zurückgezahlt – mein Erfahrungsbericht
Mein aktuelles TWINO-Update: Warum mein Depot inzwischen zu 100 % in FLEXI steckt (6 % fest, täglich verzinst, jederzeit abheben), was die normalen ABS mit bis zu 12 % bringen, wie die verlängerte Cashback-Aktion mit bis zu 2 % funktioniert, dass TWINO die Moneza-Forderungen aus Russland komplett zurückgezahlt hat – und wie sicher und reguliert die Plattform wirklich ist. Mit allen Zahlen aus meinem eigenen Konto.
Inhaltsverzeichnis
- Mein TWINO-Depot: 100 % in FLEXI
- Was ist TWINO FLEXI?
- Video
- FLEXI oder normale ABS: 6 % oder bis zu 12 %?
- Neu: automatische Rückzahlungen ins FLEXI-Wallet
- Aktuelle Aktion: bis zu 2 % Cashback
- Moneza vollständig zurückgezahlt
- Die App wird erwachsen
- Wie sicher ist TWINO?
- Lohnt sich TWINO?
- Mein Plan und Fazit
- Häufige Fragen
Zeit für ein TWINO-Update. Bei der lettischen P2P-Plattform hat sich in den letzten Monaten einiges getan: Mein Depot steckt inzwischen zu 100 % in FLEXI, die Cashback-Aktion wurde verlängert, die alten Moneza-Forderungen aus Russland sind komplett zurückgezahlt, und die App ist deutlich erwachsener geworden. In diesem Beitrag nehme ich dich transparent durch alle Neuigkeiten, durch mein eigenes Konto und durch die Frage, wie sicher TWINO eigentlich ist.
Vorweg wie immer der wichtigste Hinweis: Das hier ist keine Anlageberatung und keine Kaufempfehlung, sondern meine persönliche Meinung und Erfahrung. P2P-Investments sind hochriskant – investiere nur Geld, dessen Totalverlust du verkraften könntest. Der TWINO-Link ist ein Partnerlink: Nutzt du ihn, unterstützt du meine Arbeit, für dich wird nichts teurer.
Mein TWINO-Depot: 100 % in FLEXI
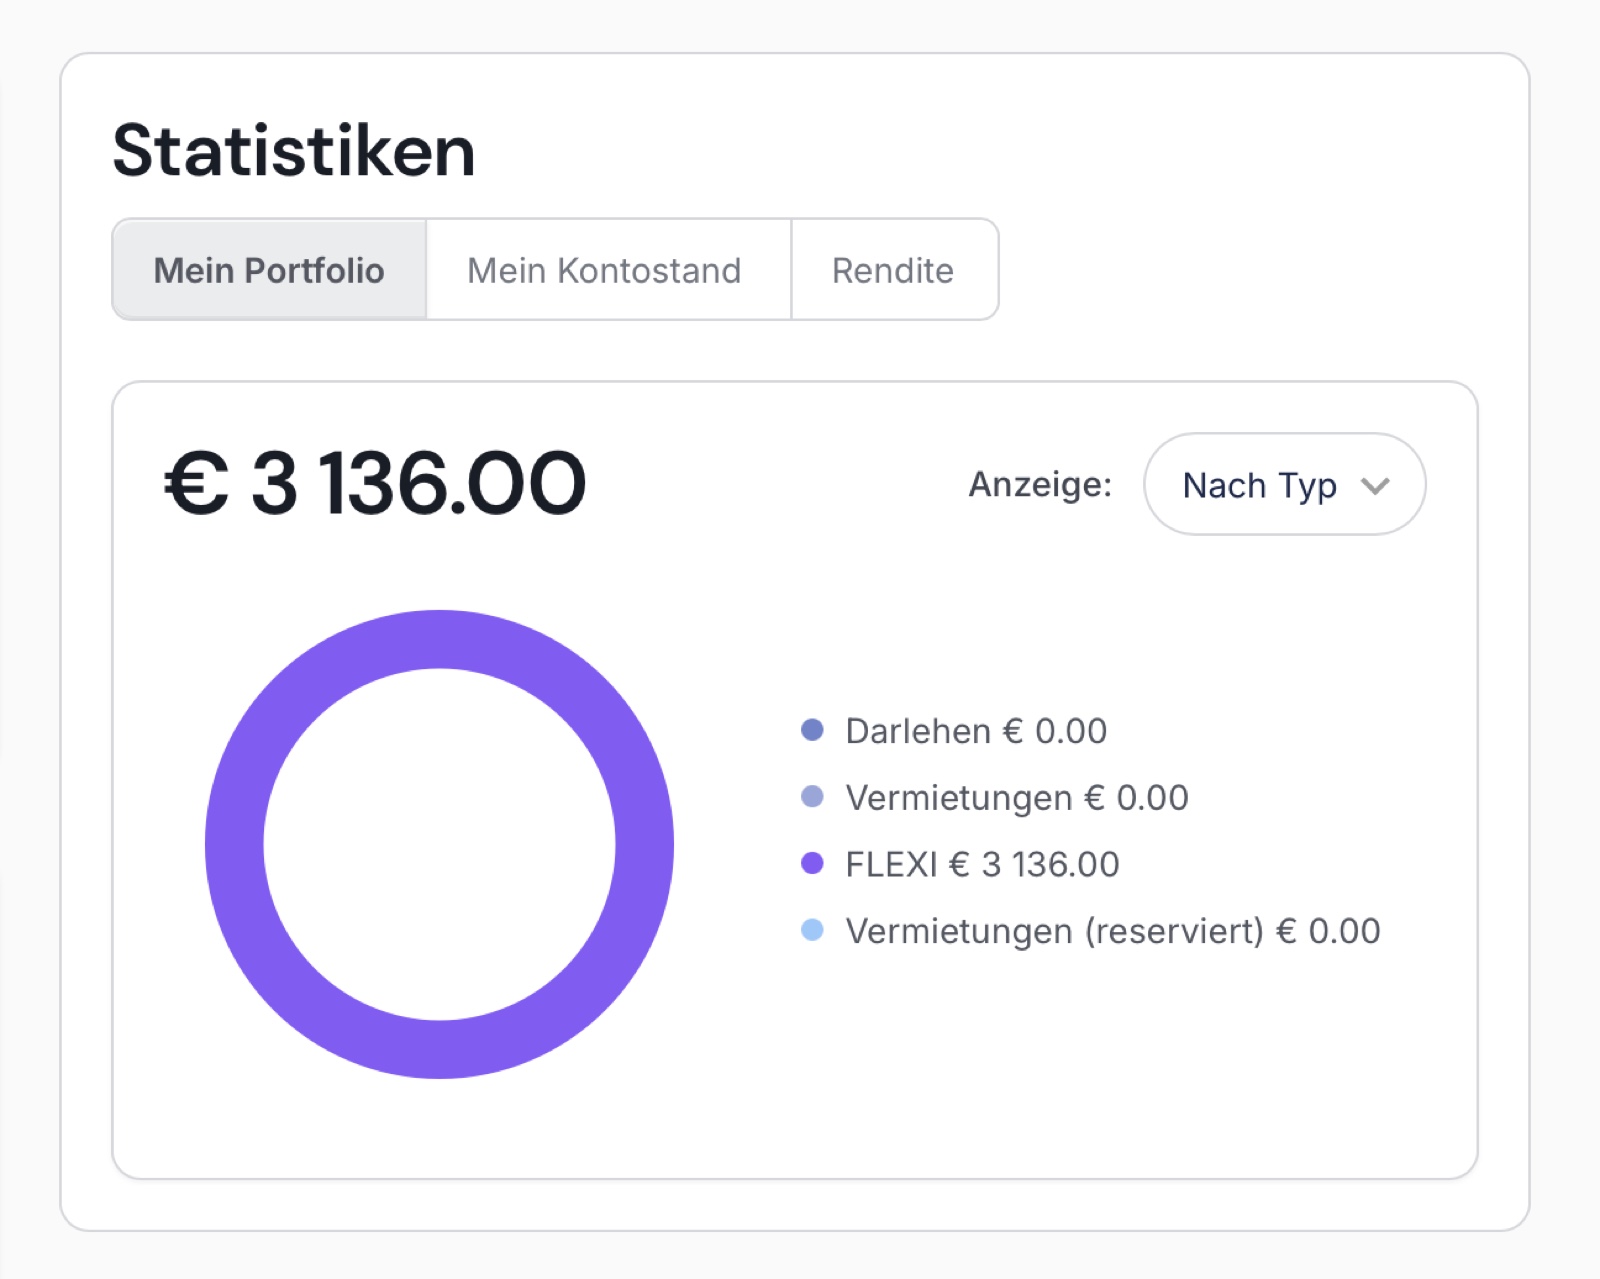
Ich investiere seit April 2026 bei TWINO und habe mein Konto seitdem per Sparplan aufgebaut. Aktuell steht es bei rund 3.138 € – und ist inzwischen komplett in FLEXI angelegt:
Man sieht auch schön, wie das Konto seit dem Frühjahr gewachsen ist – erst über einzelne Darlehen, inzwischen fast ausschließlich über FLEXI:
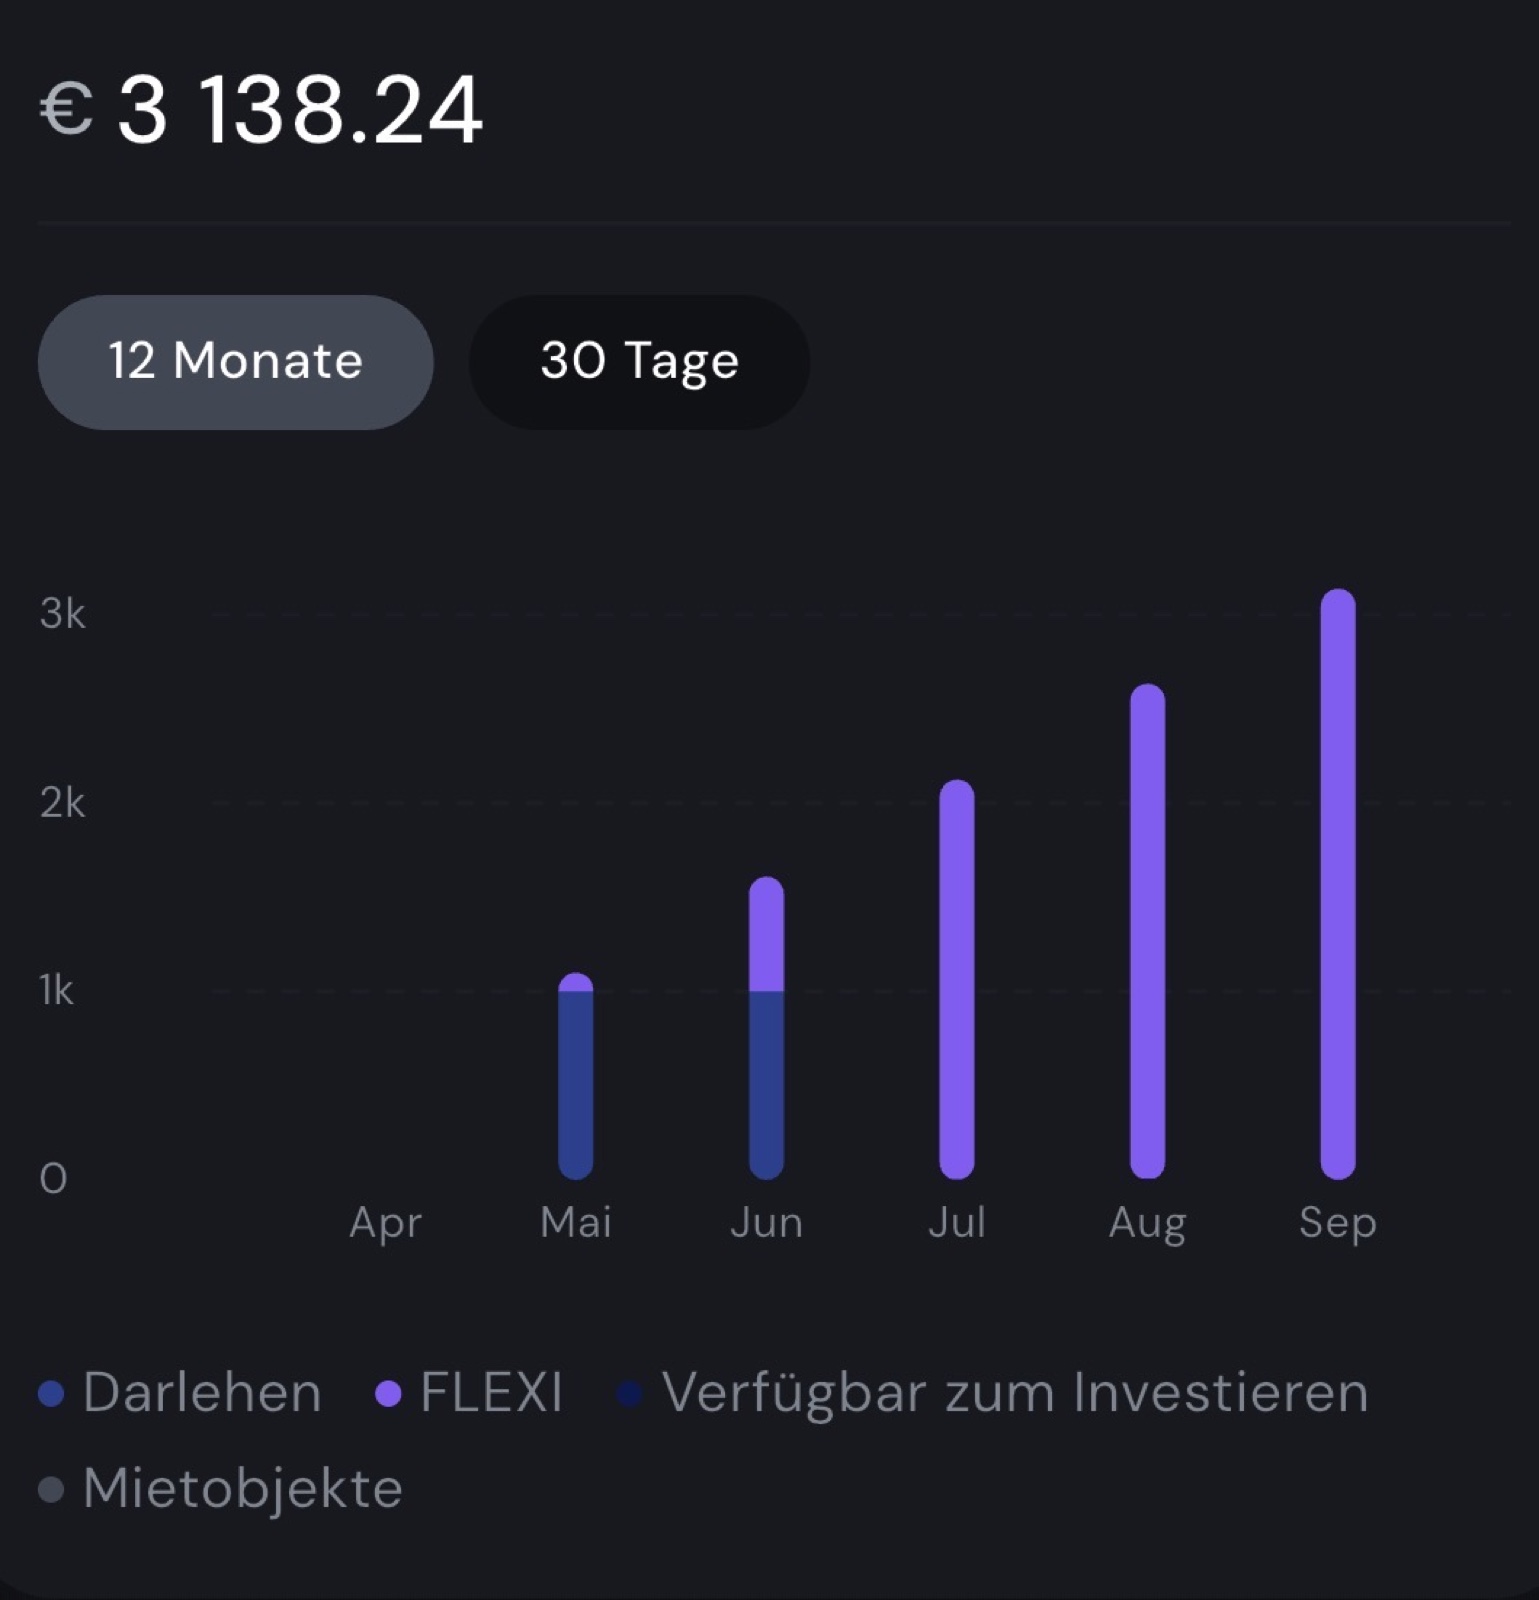
Warum FLEXI? Weil es für mich der unkomplizierteste, flexibelste Baustein ist – dazu gleich mehr. Mein Ziel ist es, den FLEXI-Bestand per Sparplan bis auf die 10.000-€-Grenze aufzustocken (das ist der Höchstbetrag pro Anleger in FLEXI, dazu unten).
Was ist TWINO FLEXI?
FLEXI ist TWINOs flexibles Produkt und wurde im April 2026 eingeführt. Die Eckdaten:
- 6 % feste Jahresrendite, täglich verzinst und monatlich ausgezahlt
- jederzeit abheben – FLEXI ist auf sofortige Liquidität ausgelegt
- investiert in 12-monatige, forderungsbesicherte Wertpapiere (ABS) mit Verbraucherkrediten von Netcredit (Polen)
- Höchstanlage 10.000 € pro Anleger, bis zu 5 Auszahlungsanfragen pro Tag
- Einstieg ab 10 €, keine Produktgebühren
Ehrlich dazugehört: Die 6 % sind fest, aber nicht garantiert, und FLEXI ist kein Sparkonto. TWINO weist selbst darauf hin, dass Auszahlungen in Phasen mit vielen Abhebungen länger dauern können – im Basisprospekt ist das Liquiditätsrisiko als „hoch" eingestuft. Eine Einlagensicherung gibt es nicht.
Video: TWINO Update September 2026: FLEXI, bis 2 % Cashback, Moneza zurückgezahlt – mein Erfahrungsbericht
Das komplette Update gibt es auch als Video – da gehe ich durch mein TWINO-Konto, FLEXI, die Cashback-Aktion und die Neuigkeiten. Schau gerne rein oder lies unten in Ruhe weiter.
FLEXI oder normale ABS: 6 % oder bis zu 12 %?
Neben FLEXI gibt es die normalen ABS-Wertpapiere. Der Unterschied ist im Grunde eine Abwägung zwischen Flexibilität und Rendite:
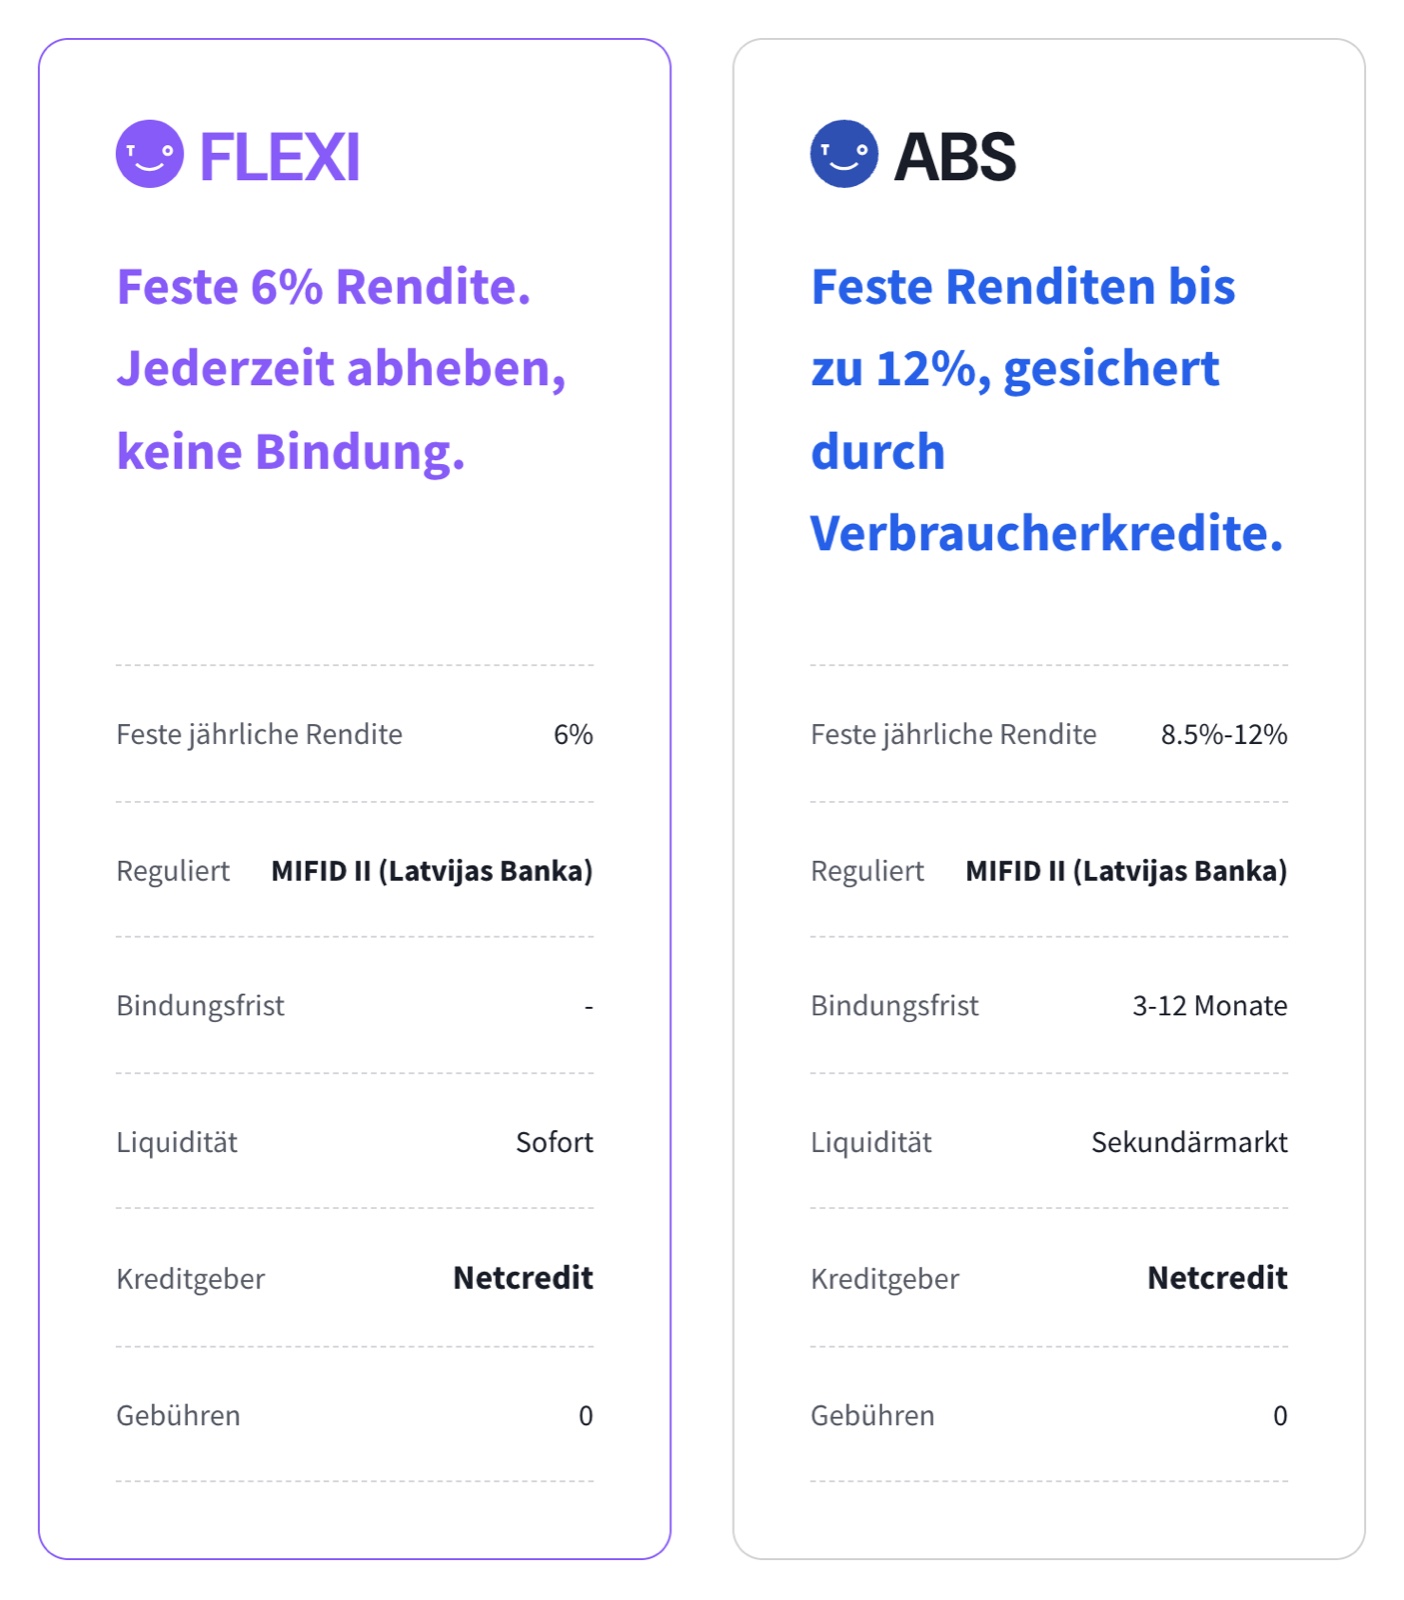
- FLEXI: 6 % fest, sofort liquide, keine Bindung – ideal als flexibler Baustein.
- ABS: 8,5–12 % fest (12 % für die 12-Monats-Laufzeit), dafür 3–12 Monate gebunden, Liquidität nur über den Sekundärmarkt.
Beide sind MiFID-II-reguliert und laufen über denselben Kreditgeber (Netcredit). Wer die höhere Rendite will und das Geld eine Weile nicht braucht, nimmt ABS; wer Flexibilität will, nimmt FLEXI. Ich habe mich – zumindest für den aktuellen Aufbau – bewusst für FLEXI entschieden.
Neu: automatische Rückzahlungen ins FLEXI-Wallet
Eine praktische Neuerung seit 11. August 2026: TWINO kann berechtigte Rückzahlungen (Zinsen und/oder Kapital) aus deinen ABS im Haupt-Wallet automatisch nach FLEXI verschieben, damit das Geld nicht unverzinst herumliegt. Das aktivierst du unter der Haupt-Wallet-Karte im Dashboard. Wichtig: Nur Rückzahlungen werden übertragen – deine normalen Einzahlungen bleiben unberührt.
Aktuelle Aktion: bis zu 2 % Cashback
TWINO hat seine Cashback-Aktion verlängert – sie läuft aktuell bis 14. Dezember 2026. Über meinen Link* bekommst du als Neukunde bis zu 2 % Cashback auf deine Investitionen am Primärmarkt. So funktioniert es:
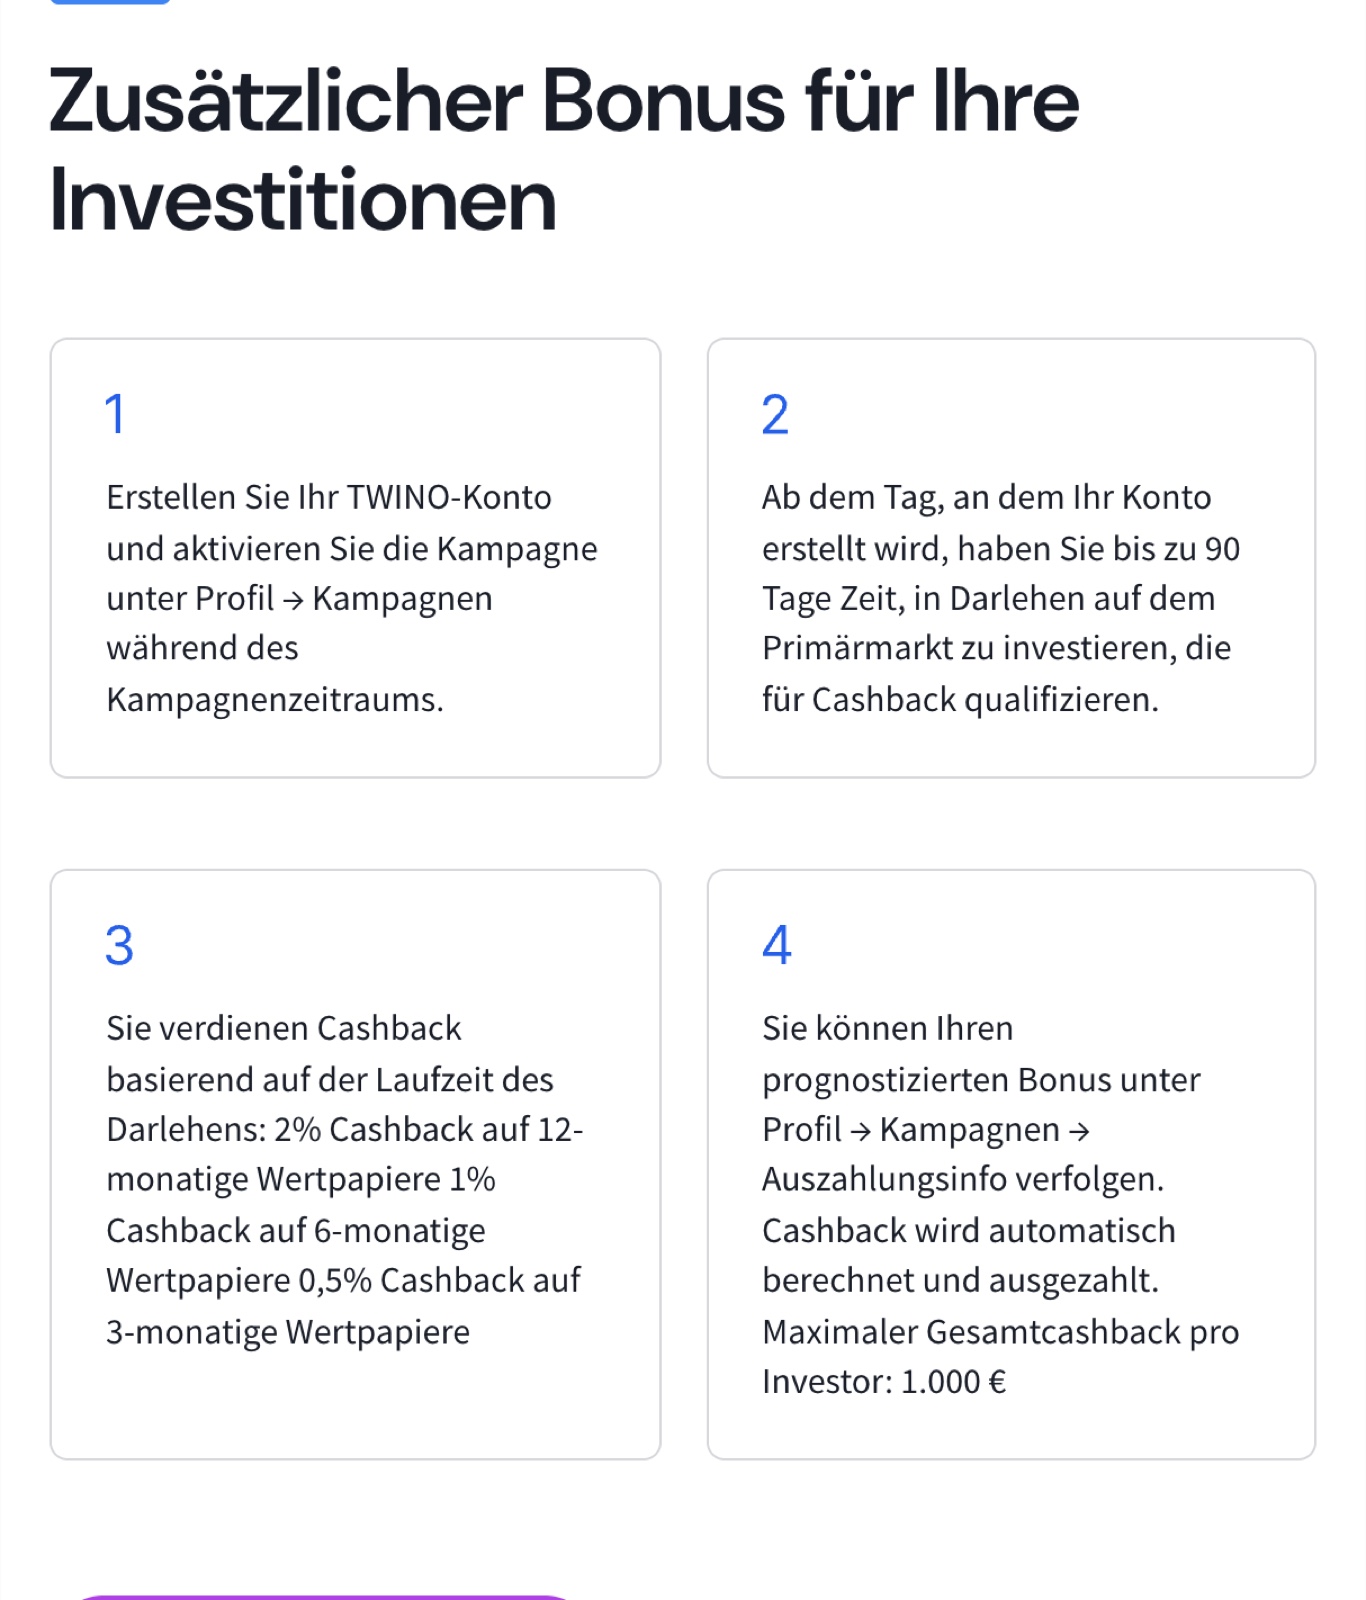
- Konto erstellen & aktivieren: Kampagne unter Profil → Kampagnen einschalten.
- 90 Tage Zeit: ab Kontoerstellung hast du bis zu 90 Tage, um am Primärmarkt zu investieren.
- Gestaffelte Sätze: 2 % auf 12-monatige, 1 % auf 6-monatige, 0,5 % auf 3-monatige Wertpapiere.
- Deckel: maximal 1.000 € Cashback pro Investor.
Zwei wichtige Einschränkungen, die ich klar sagen will: FLEXI zählt nicht für das Cashback – du musst in ABS am Primärmarkt investieren, die Wertpapiere bis zur Rückzahlung halten und nicht auf dem Sekundärmarkt zum Verkauf anbieten. Und die Aktion ist für Neukunden. Prüf die aktuellen Bedingungen direkt bei TWINO, bevor du loslegst – Fristen und Details können sich ändern.
Moneza vollständig zurückgezahlt
Eine richtig gute Nachricht für alle, die TWINO länger kennen: Das leidige Moneza-Kapitel aus Russland ist abgeschlossen. TWINO hat im August 2026 die Rückholung aller ausstehenden Anlegergelder rund um den ehemaligen russischen Kreditgeber Moneza abgeschlossen.
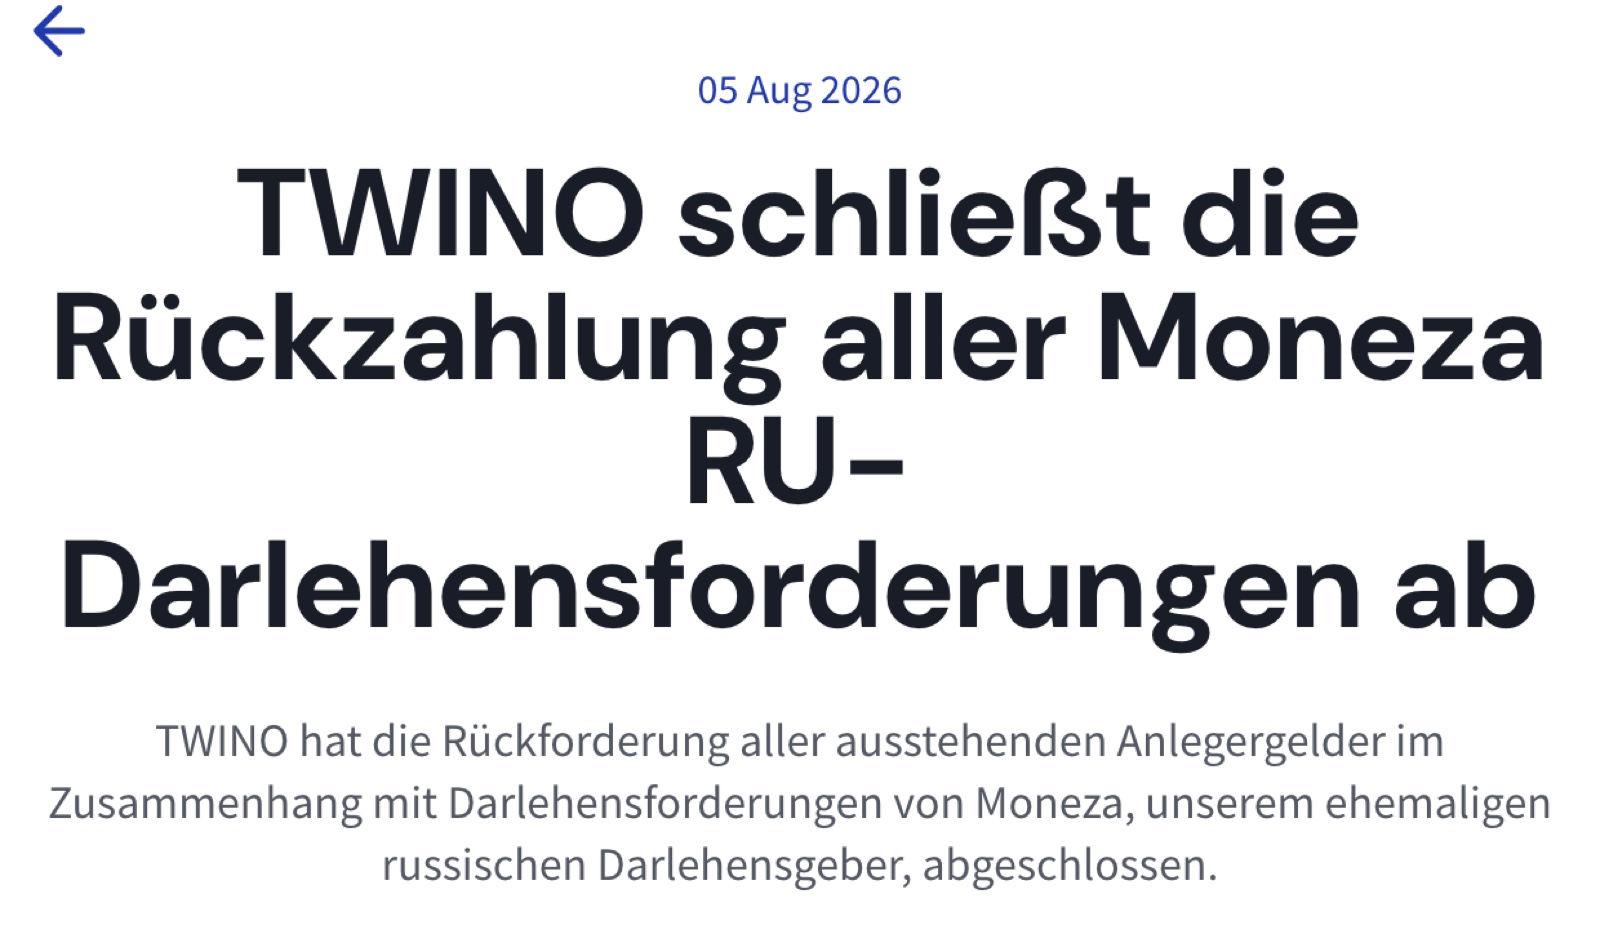
Laut TWINO beträgt der ausstehende Saldo null, Kapital und Zinsen wurden zurückgewonnen und ausgezahlt, und es gibt keine verbleibende Exposition gegenüber Moneza oder Russland mehr. Nach den Kriegsjahren, in denen die Rückholung durch russische Kapitalverkehrskontrollen erschwert war, ist das ein sauberer Abschluss.
Die App wird erwachsen
Die TWINO-App (gestartet im Mai 2026) war anfangs eher ein MVP. Mit Version 1.3.0 (September 2026) kannst du jetzt manuell am Primär- und Sekundärmarkt investieren, einzahlen, auszahlen und zwischen den Wallets verschieben. Ein Detail für Genaue: Auto-Invest ist zwar aus der App erreichbar, öffnet aber die Web-Ansicht – hier ist die App noch nicht vollständig nativ.
Wie sicher ist TWINO?
TWINO ist keine unbekannte Newcomer-Plattform: TWINO Investments AS ist von der Lettischen Nationalbank (Latvijas Banka) als Wertpapierfirma nach MiFID II lizenziert (gültig seit 31.08.2021) und hat seit Juni 2026 zusätzlich eine MiCA-Genehmigung. Die Plattform gibt es seit über einem Jahrzehnt.
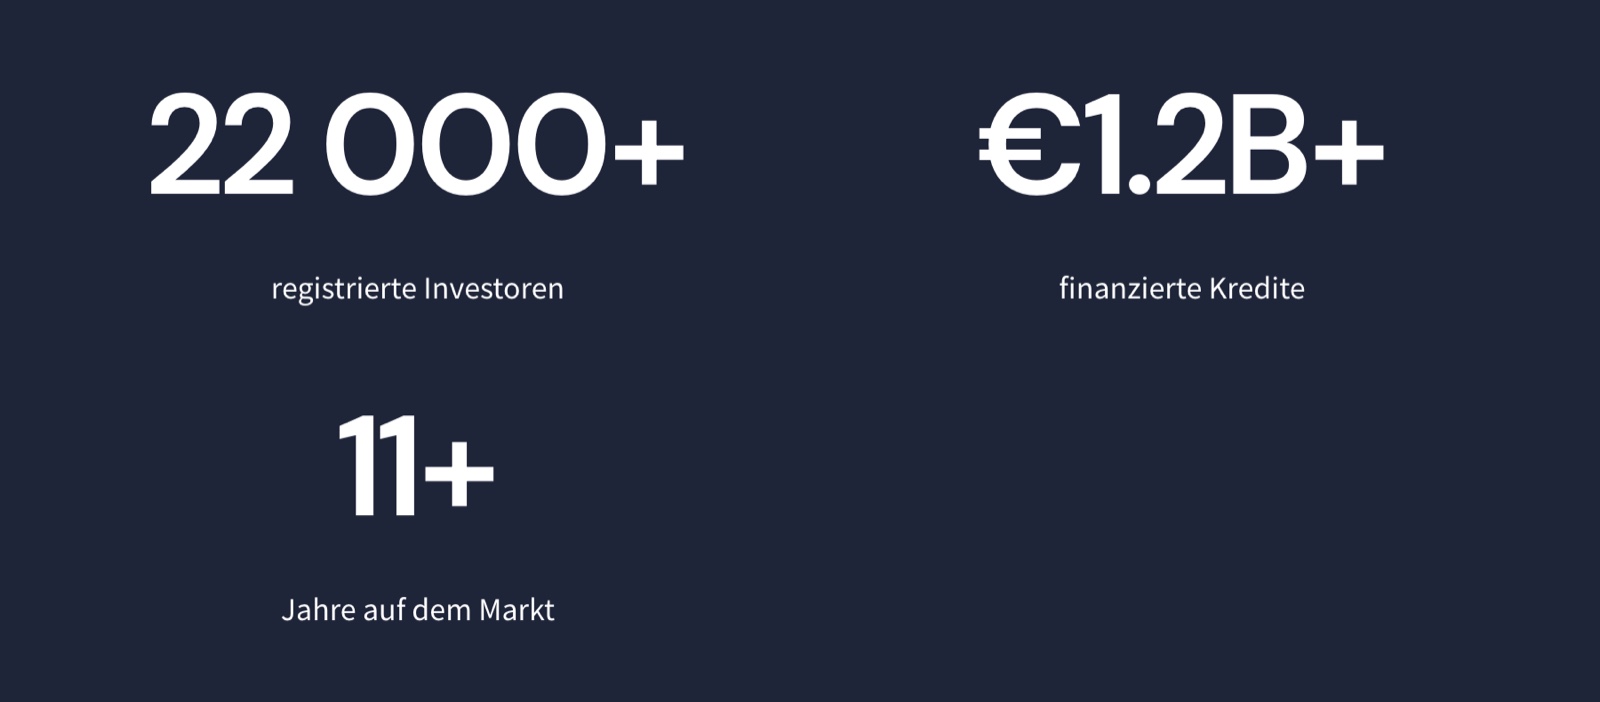
Die Zahlen: 22.000+ registrierte Investoren, über 1,2 Mrd. € finanzierte Kredite, 11+ Jahre am Markt. Es gibt eine EU-Anlegerentschädigung bis 20.000 € – aber Achtung: die greift nur, wenn TWINO selbst ausfällt, nicht bei Kreditausfällen oder Kursverlusten. Das Kreditrisiko trägst weiterhin du, und eine Einlagensicherung wie beim Tagesgeld gibt es nicht.
Für wen lohnt sich TWINO?
- eine flexible Liquiditätslösung mit 6 % (FLEXI) suchst
- für feste Laufzeiten höhere Zinsen bis 12 % (ABS) mitnehmen willst
- eine MiFID-II-regulierte Plattform mit Depot bevorzugst
- als Neukunde die bis zu 2 % Cashback in ABS mitnehmen möchtest
- eine garantierte Rendite oder eine echte Einlagensicherung brauchst
- auf jederzeit garantierte Sofort-Verfügbarkeit angewiesen bist
- nur in FLEXI anlegen, aber trotzdem Cashback erwartest
- das Kapitalrisiko von Verbraucherkrediten nicht tragen willst
Mein Plan und Fazit
Mein Plan ist klar: Ich stocke FLEXI per Sparplan mit rund 500 € im Monat weiter auf, bis ich beim FLEXI-Höchstbetrag von 10.000 € bin – von aktuell rund 3.138 € sind das noch gut ein Jahr. FLEXI ist für mich der flexible, unkomplizierte Baustein im P2P-Bereich: 6 % fest, täglich verzinst, jederzeit erreichbar.
Unterm Strich hat TWINO gerade einen guten Lauf: FLEXI als einfache Liquiditätslösung, bis 12 % bei den ABS, eine laufende Cashback-Aktion, das abgeschlossene Moneza-Thema und eine erwachsenere App – alles auf einer MiFID-II-regulierten Plattform. Die Risiken bleiben (keine Einlagensicherung, Kapital gefährdet, FLEXI-Liquidität im Stress langsamer), aber für mich ist die Mischung stimmig. Wenn du TWINO ausprobieren willst, sicher dir am besten gleich das Cashback: über meinen Link zu TWINO*.
Mit * markierte Links sind Partnerlinks. Wenn du darüber investierst, unterstützt du meine Arbeit – für dich ändert sich am Preis nichts. Danke dir!
Häufig gestellte Fragen
Was ist TWINO FLEXI und wie funktioniert es?
FLEXI ist das flexible Produkt von TWINO: Du bekommst 6 % feste Jahresrendite, täglich verzinst und monatlich ausgezahlt, und kannst dein Geld grundsätzlich jederzeit wieder abheben. Dein Geld steckt dabei in 12-monatige, forderungsbesicherte Wertpapiere (ABS) mit Verbraucherkrediten von Netcredit aus Polen. Die Höchstanlage liegt bei 10.000 € pro Anleger, pro Tag sind bis zu 5 Auszahlungsanfragen möglich.
Wie hoch ist die Rendite bei TWINO?
Es gibt zwei Wege: FLEXI bringt fest 6 % p.a. bei voller Flexibilität. Die normalen ABS-Wertpapiere bringen 8,5–12 % feste Jahresrendite bei einer Bindung von 3–12 Monaten – 12 % gibt es für die 12-Monats-Laufzeit. Höhere Rendite gegen weniger Flexibilität, das ist der Kern der Entscheidung. Beides ist fest verzinst, aber nicht garantiert – dein Kapital ist gefährdet.
Wie schnell komme ich bei FLEXI an mein Geld?
FLEXI ist auf sofortige Liquidität ausgelegt: Auszahlungen werden normalerweise schnell verarbeitet. TWINO weist aber selbst darauf hin, dass es in Phasen mit vielen Abhebungen (z. B. Krisensituationen) länger dauern kann – im Basisprospekt ist das Liquiditätsrisiko als 'hoch' eingestuft. Eine feste Auszahlungsfrist gibt es nicht, Banküberweisungen dauern in der Regel bis zu 2 Werktage.
Wie funktioniert die TWINO Cashback-Aktion mit bis zu 2 %?
Als Neukunde bekommst du über meinen Link bis zu 2 % Cashback auf deine Investitionen am Primärmarkt. Du erstellst dein Konto, aktivierst die Kampagne unter Profil → Kampagnen und hast dann bis zu 90 Tage Zeit zu investieren. Die Sätze sind gestaffelt: 2 % auf 12-monatige, 1 % auf 6-monatige und 0,5 % auf 3-monatige Wertpapiere, gedeckelt bei 1.000 € pro Investor. Die Aktion läuft aktuell bis 14. Dezember 2026 – prüf die Bedingungen vor dem Start.
Zählt FLEXI für das Cashback?
Nein. Laut den Kampagnenbedingungen sind FLEXI-Investitionen vom Cashback ausgeschlossen – du musst in ABS auf dem Primärmarkt investieren, die Wertpapiere bis zur Rückzahlung halten und sie nicht auf dem Sekundärmarkt zum Verkauf anbieten. Wer nur in FLEXI anlegt, bekommt also kein Cashback.
Ist TWINO seriös und reguliert?
TWINO Investments AS ist von der Lettischen Nationalbank (Latvijas Banka) als Wertpapierfirma nach MiFID II lizenziert (Lizenz seit 31.08.2021) und hat seit Juni 2026 zusätzlich eine MiCA-Genehmigung. Es gibt eine EU-Anlegerentschädigung bis 20.000 € – aber nur für den Fall, dass TWINO selbst ausfällt, nicht für Kreditausfälle oder Kursverluste. Eine Einlagensicherung wie beim Tagesgeld gibt es nicht.
Wurde das Moneza-Geld aus Russland zurückgezahlt?
Ja. TWINO hat im August 2026 die Rückholung aller ausstehenden Anlegergelder rund um den ehemaligen russischen Kreditgeber Moneza abgeschlossen. Der ausstehende Saldo beträgt laut TWINO null, Kapital und Zinsen wurden zurückgewonnen und ausgezahlt, und es besteht keine verbleibende Exposition gegenüber Russland mehr.
Kann man in der TWINO-App investieren?
Ja, die App hat sich stark weiterentwickelt: Seit Version 1.3.0 (September 2026) kannst du manuell am Primär- und Sekundärmarkt investieren, einzahlen, auszahlen und zwischen den Wallets verschieben. Auto-Invest ist zwar aus der App erreichbar, öffnet aber die Web-Ansicht – hier ist die App noch nicht vollständig nativ.
Disclaimer
⚠️ Keine Anlageberatung
Alle Inhalte dienen ausschließlich Informations- und Unterhaltungszwecken und stellen keine Anlageberatung, Kaufempfehlung oder Aufforderung zum Abschluss eines Finanzprodukts dar. Bitte informiere dich eigenständig und triff Entscheidungen auf Basis deiner persönlichen Situation und Risikobereitschaft.
📉 Risikohinweis & Totalverlust
Investments in Wertpapiere und andere Finanzinstrumente sind grundsätzlich mit erheblichen Risiken verbunden (z. B. Preis-, Markt-, Währungs-, Volatilitäts- und Bonitätsrisiken). Ein Totalverlust des eingesetzten Kapitals kann nicht ausgeschlossen werden.
📊 Renditen & Prognosen
Sämtliche Wertentwicklungsangaben, egal ob aus der Vergangenheit oder als Prognose/Einschätzung, sind kein verlässlicher Indikator für künftige Ergebnisse. Kapital und Renditen sind nicht garantiert.
🔍 Transparenz & Interessenkonflikte
Ich unterscheide strikt zwischen Fakten und persönlichen Schätzungen. Wichtig: Ich bin oft selbst in die besprochenen Werte investiert, wodurch ein Interessenkonflikt bestehen kann.
✅ DYOR (Do Your Own Research)
Alle Informationen wurden sorgfältig zusammengetragen, sind jedoch unverbindlich, ohne Gewähr und ohne Anspruch auf Vollständigkeit. Bitte informiere dich umfassend und setze dich vor einer Anlageentscheidung intensiv mit allen Chancen und Risiken auseinander.
Werbe- & Affiliate-Hinweis
Mit * gekennzeichnete Links sind Werbe- bzw. Affiliate-Links. Wenn du über einen solchen Link etwas abschließt oder kaufst, erhalte ich unter Umständen eine Provision – ohne Mehrkosten für dich. Damit unterstützt du meine Arbeit.