TWINO Update Oktober 2026: 3.648 € in FLEXI, 36 € Zinsen & bis zu 2 % Cashback
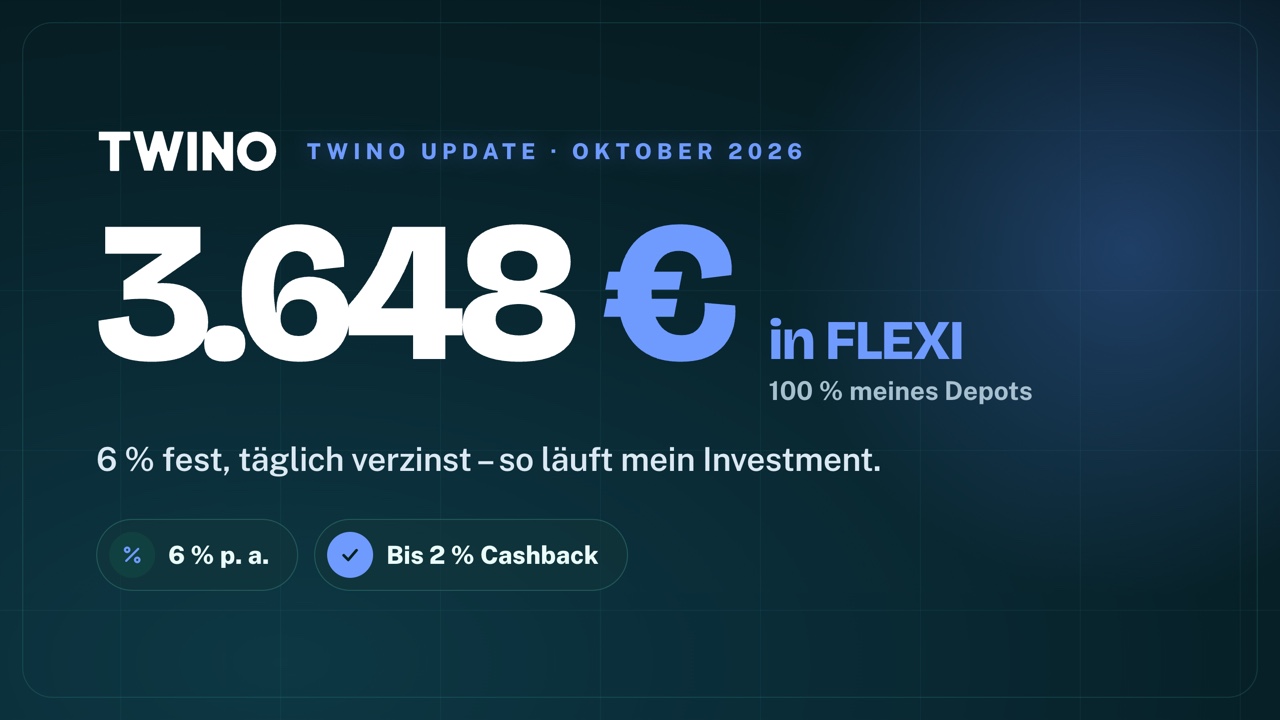
Mein aktuelles TWINO-Update: 3.648 € investiert – zu 100 % in FLEXI mit 6 % fester Rendite –, 36,09 € Zinsen bisher und jeden Monat über 500 € Sparrate. Ich zeige dir mein Konto im Detail, warum hinter FLEXI echte 12-Monats-Wertpapiere stecken, was die manuellen Wertpapiere mit 10–12 % bringen, wie die Cashback-Aktion mit bis zu 2 % für Neukunden funktioniert und welche zwei Regeln du bei FLEXI kennen solltest.
Inhaltsverzeichnis
- Mein TWINO-Depot in Zahlen
- Was ist TWINO FLEXI – und was steckt dahinter?
- Video
- FLEXI: zwei Regeln, die du kennen solltest
- Manuell investieren: 10–12 % am Primärmarkt
- Liquidität oder Rendite?
- Cashback-Aktion: bis zu 2 % für Neukunden
- Die TWINO-App wird immer besser
- Interview mit dem CEO, Moneza und Regulierung
- Passt TWINO zu dir?
- Mein Plan und Fazit
- Häufige Fragen
Zeit für ein neues TWINO-Update. Vor wenigen Monaten hat die lettische Plattform mit FLEXI ein Liquiditätsprodukt gestartet – 6 % feste Rendite, und das Geld bleibt grundsätzlich jederzeit erreichbar. Mein FLEXI-Bestand wächst seitdem immer weiter: Ich zahle jeden Monat über 500 € ein und bin inzwischen bei 3.648 €. In diesem Beitrag zeige ich dir mein Konto im Detail, was wirklich hinter FLEXI steckt, was die manuellen Wertpapiere bringen und wie die aktuelle Cashback-Aktion funktioniert.
Vorweg wie immer der wichtigste Hinweis: Das hier ist keine Anlageberatung und keine Kaufempfehlung, sondern meine persönliche Meinung und mein eigenes Investment. P2P-Kredite sind eine riskante Anlageklasse – Zahlungsausfälle, Plattformrisiken und der Totalverlust des eingesetzten Kapitals sind möglich. Du bist für dein Geld verantwortlich, ich für meins – triff bitte immer deine eigene Entscheidung. Der TWINO-Link ist ein Partnerlink: Nutzt du ihn, unterstützt du meine Arbeit, für dich wird nichts teurer.
Mein TWINO-Depot in Zahlen
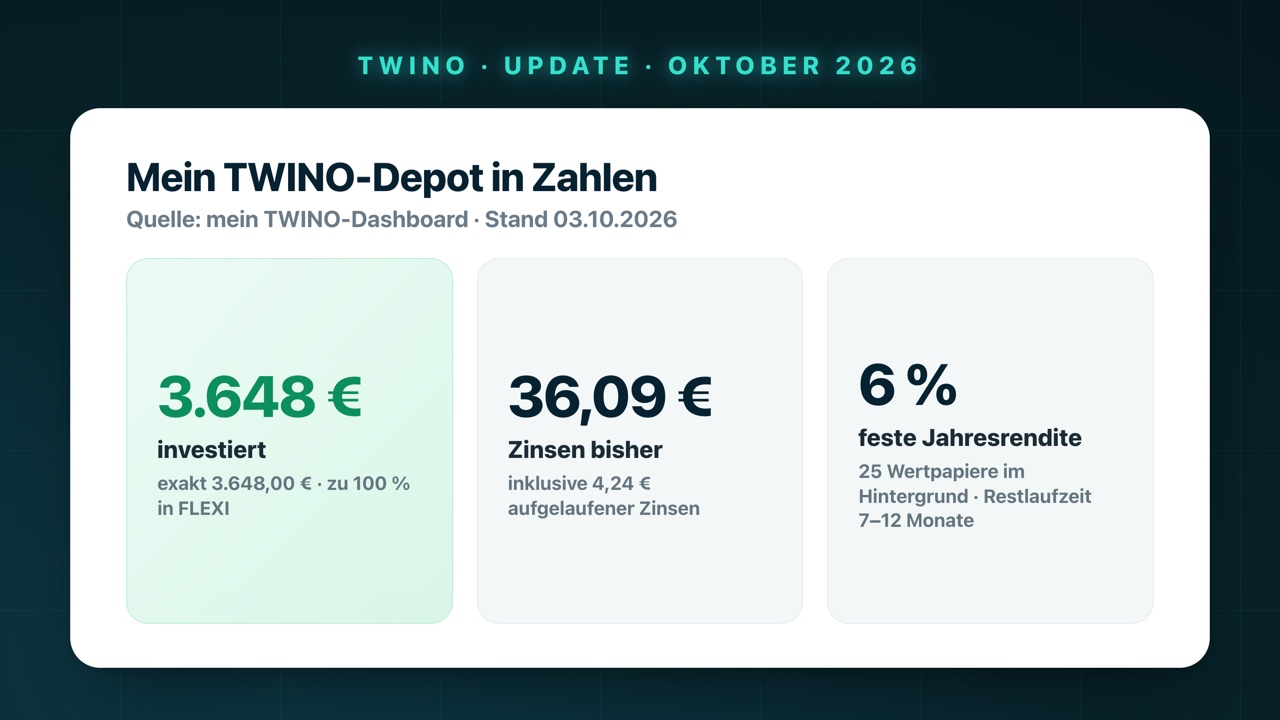
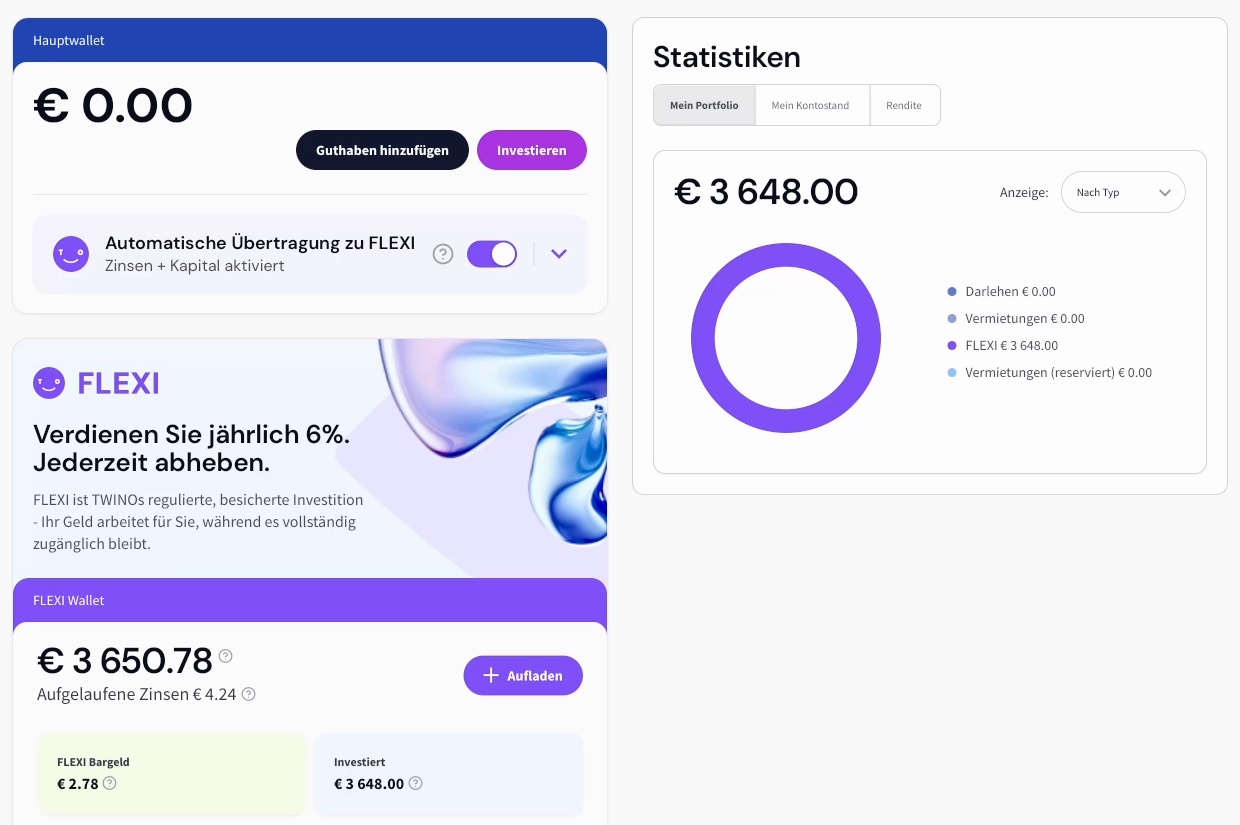
Fangen wir mit dem Konto an. Stand 3. Oktober 2026 bin ich mit genau 3.648,00 € bei TWINO investiert – und zwar zu 100 % in FLEXI. In normalen Darlehen und in Vermietungen steckt bei mir aktuell nichts (jeweils 0,00 €), auch das Hauptwallet ist leer.
So sieht das im Dashboard aus:
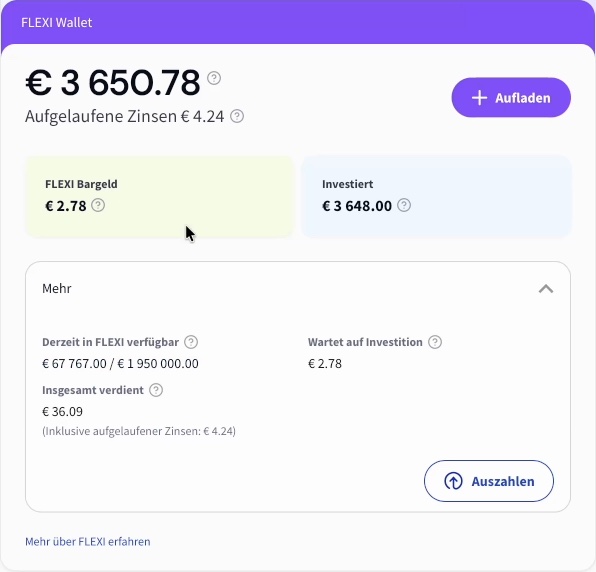
Das FLEXI-Wallet steht insgesamt bei 3.650,78 €: 3.648,00 € sind investiert, 2,78 € liegen gerade als „FLEXI-Bargeld" herum und warten auf die nächste Investition. An Zinsen habe ich bisher 36,09 € verdient – darin stecken 4,24 € aufgelaufene Zinsen, die noch nicht ausgezahlt sind:
Zum Vergleich: Im TWINO-Update vom September stand mein Konto noch bei 3.138,24 €. Seitdem sind also gut 500 € dazugekommen – das passt zu meiner Sparrate.
Praktisch finde ich die automatische Übertragung zu FLEXI: Die ist bei mir für Zinsen und Kapital aktiviert, sodass Rückflüsse nicht unverzinst im Hauptwallet liegen bleiben.
Was ist TWINO FLEXI – und was steckt dahinter?
FLEXI ist TWINOs Liquiditätsprodukt: 6 % feste Jahresrendite, täglich verzinst, und du kannst dein Geld grundsätzlich jederzeit wieder abziehen. Genau deshalb liegt mein komplettes TWINO-Geld dort – ich mag die Flexibilität.
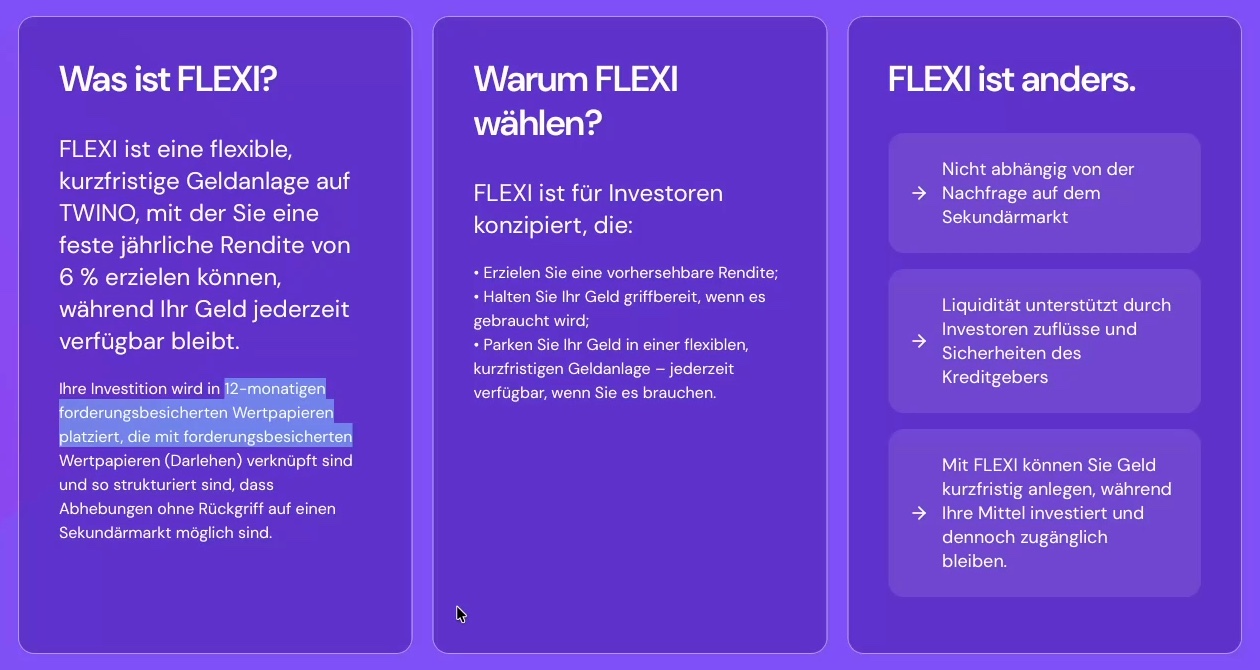
Was man dabei aber verstehen muss: Auch bei FLEXI investierst du nicht in ein Sparkonto. TWINO schreibt selbst, dass die Investition in 12-monatigen forderungsbesicherten Wertpapieren platziert wird, die mit Verbraucherkrediten verknüpft sind:
Das sieht man auch direkt im Konto. Unter „Mein Portfolio" ist der Reiter mit den manuellen Investments bei mir leer – im Reiter FLEXI tauchen dagegen die Wertpapiere auf, die tatsächlich dahinterliegen:
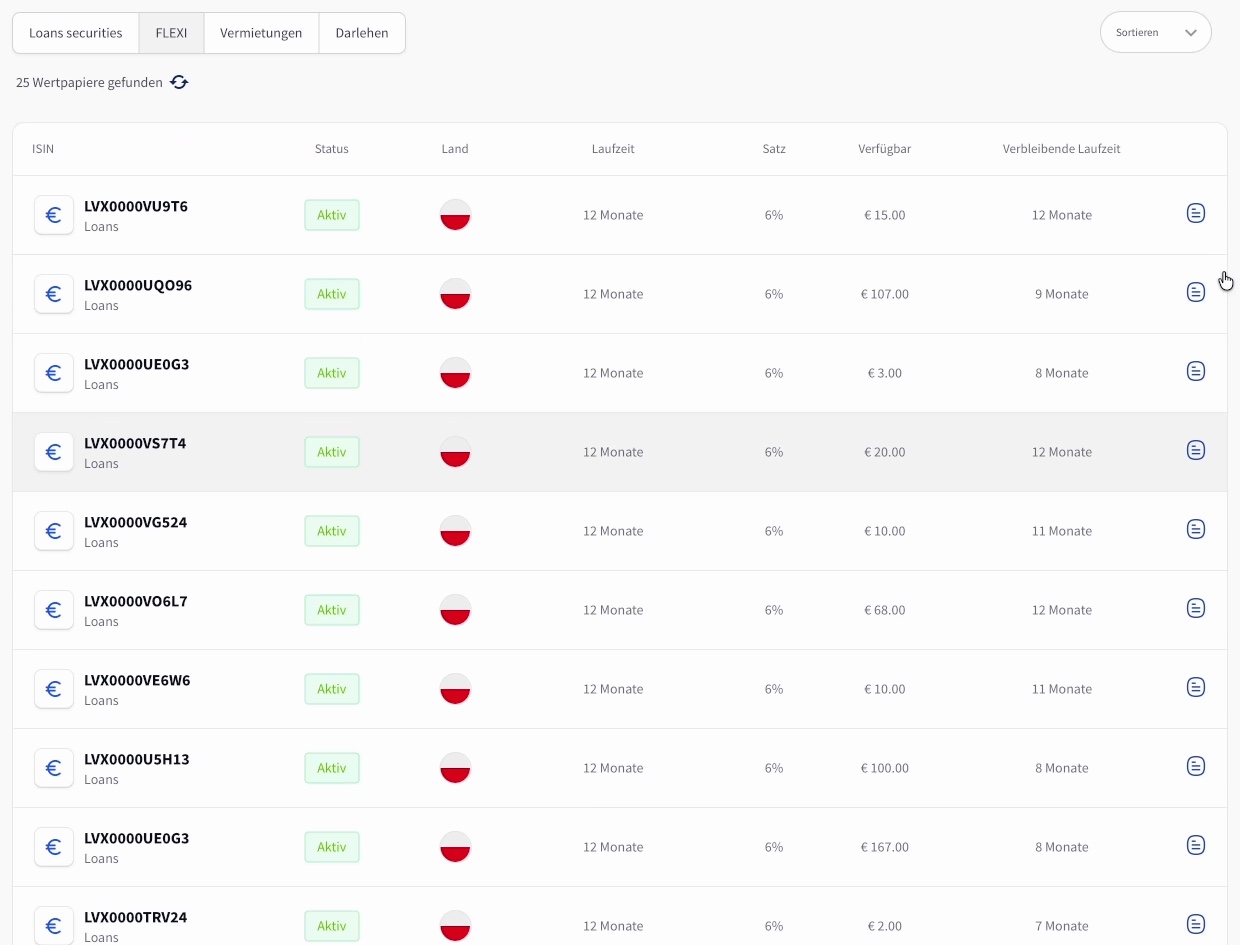
Aktuell sind das 25 Wertpapiere, alle mit 12 Monaten Laufzeit und 6 %, die Restlaufzeiten liegen zwischen 7 und 12 Monaten. Mein Geld ist dabei in kleinen Beträgen über die Papiere verteilt – teils nur ein paar Euro, teils über 100 €. Es stehen also echte Kreditpakete dahinter, alle aus Polen.
Video: TWINO Update Oktober 2026: 3.648 € in FLEXI, 36 € Zinsen & bis zu 2 % Cashback
Das komplette Update gibt es auch als Video – da gehe ich live durch mein TWINO-Dashboard, FLEXI, die manuellen Wertpapiere und die Cashback-Aktion. Schau gerne rein oder lies unten in Ruhe weiter.
FLEXI: zwei Regeln, die du kennen solltest
Zwei Punkte spreche ich im Video nicht an, sie stehen aber auf der FLEXI-Produktseite von TWINO – und gehören zur ehrlichen Einordnung dazu:
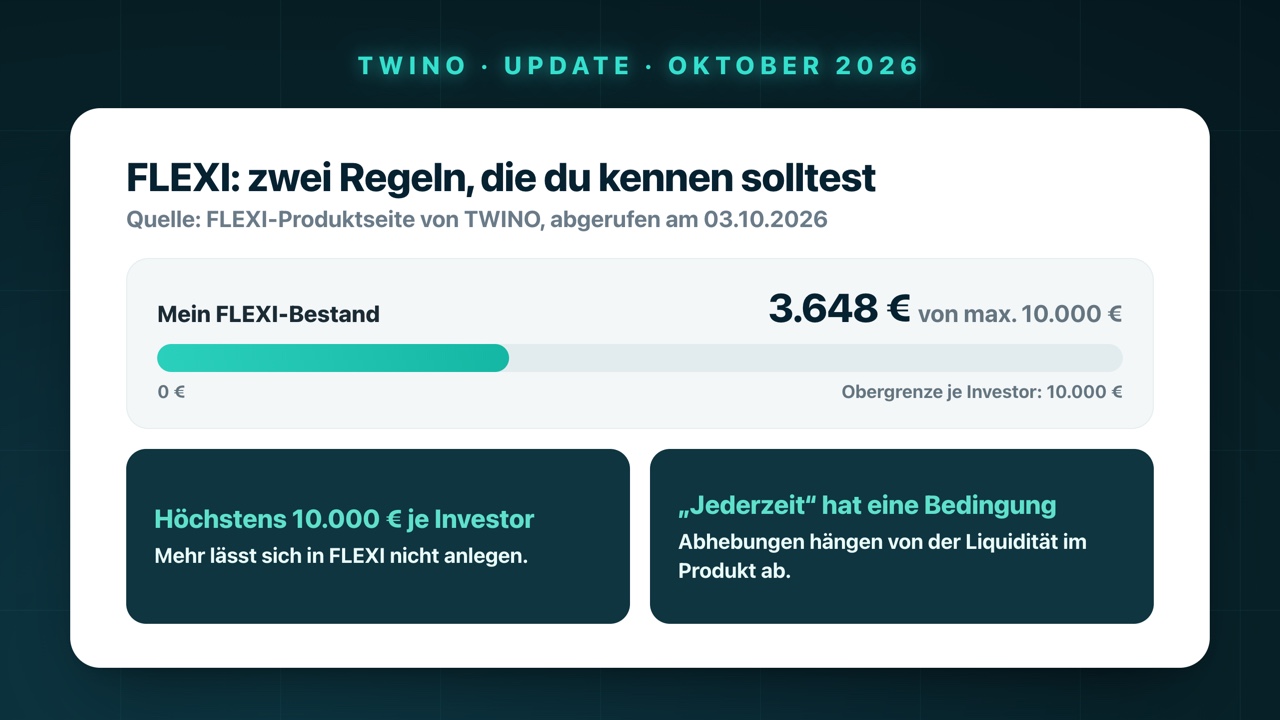
- Höchstens 10.000 € je Investor. Mehr lässt sich in FLEXI nicht anlegen. Ich bin mit 3.648 € bei gut einem Drittel dieser Grenze – im September-Update hatte ich die 10.000 € als mein Ziel für FLEXI genannt.
- „Jederzeit abheben" hat eine Bedingung. Laut TWINO hängen Abhebungen von der verfügbaren Liquidität innerhalb des Produkts ab. Normalerweise werden sie schnell bearbeitet, in Krisenlagen kann es länger dauern. Deshalb sage ich auch im Video bewusst: jederzeit rein und raus unter normalen Bedingungen.
FLEXI ist für mich ein Liquiditätsbaustein, aber eben kein Tagesgeld: keine Einlagensicherung, keine Garantie, dein Kapital ist gefährdet.
Manuell investieren: 10–12 % am Primärmarkt
Neben FLEXI kannst du bei TWINO nach wie vor manuell investieren – und dort gibt es deutlich mehr Rendite. Am 3. Oktober 2026 standen am Primärmarkt vier Angebote:
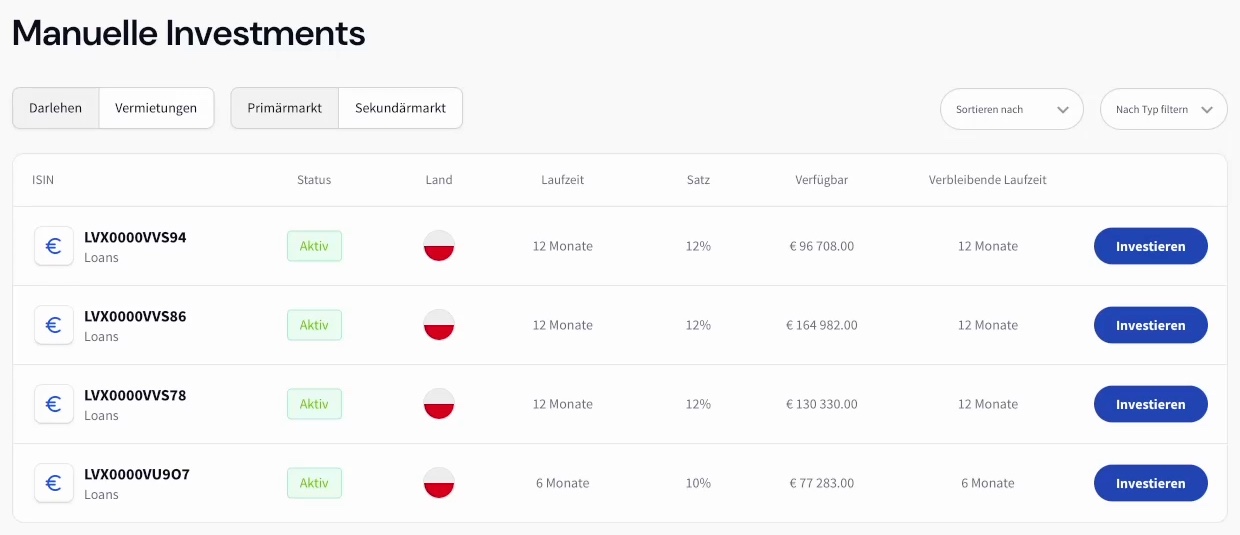
- dreimal 12 Monate Laufzeit mit 12 %
- einmal 6 Monate Laufzeit mit 10 %
Wertpapiere mit 3 Monaten Laufzeit waren an dem Tag nicht im Angebot – die sind nach meiner Erfahrung eher selten. Alle vier Angebote kamen aus Polen.
Liquidität oder Rendite?
Damit sind wir bei der eigentlichen Entscheidung. Hinter FLEXI stehen dieselben 12-monatigen Wertpapiere – nur bekommst du statt 12 % eben 6 %. Die Differenz ist der Preis dafür, dass du nicht bis zum Laufzeitende gebunden bist.
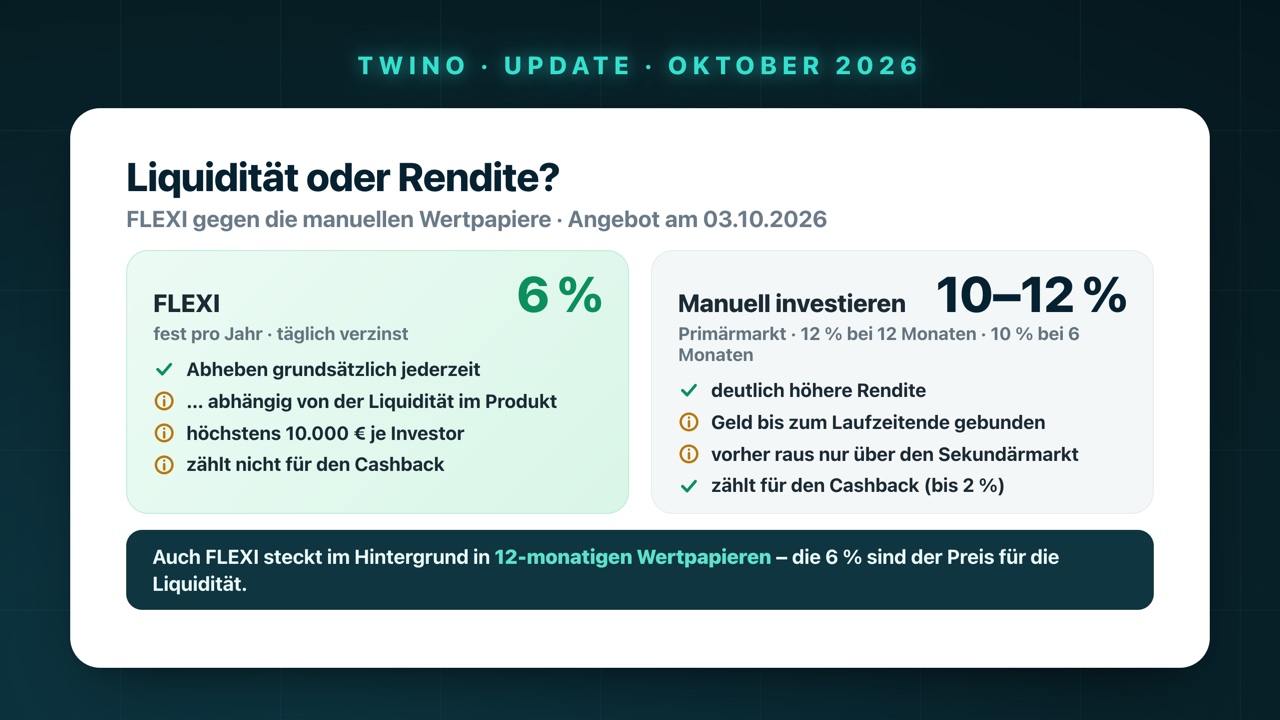
- FLEXI: 6 % fest, täglich verzinst, grundsätzlich jederzeit abhebbar – dafür weniger Rendite, gedeckelt bei 10.000 € und ohne Cashback.
- Manuell am Primärmarkt: 10–12 %, dafür ist das Geld bis zum Laufzeitende gebunden. Vorher raus kommst du nur über den Sekundärmarkt – also nur, wenn dir jemand das Papier abkauft.
Diese Frage muss jeder für sich beantworten: hohe Rendite oder hohe Liquidität? Beides zusammen bekommt man eigentlich nirgends. Ich habe mich bei TWINO bewusst für die Liquidität entschieden.
Wie das Auszahlen funktioniert, habe ich im Video kurz gezeigt: Im FLEXI-Wallet auf „Auszahlen" klicken und dann wählen, ob das Geld aufs Hauptkonto bei TWINO oder direkt aufs Bankkonto gehen soll. Ausgezahlt habe ich nichts – ich lasse das Geld investiert und stocke weiter auf.
Cashback-Aktion: bis zu 2 % für Neukunden
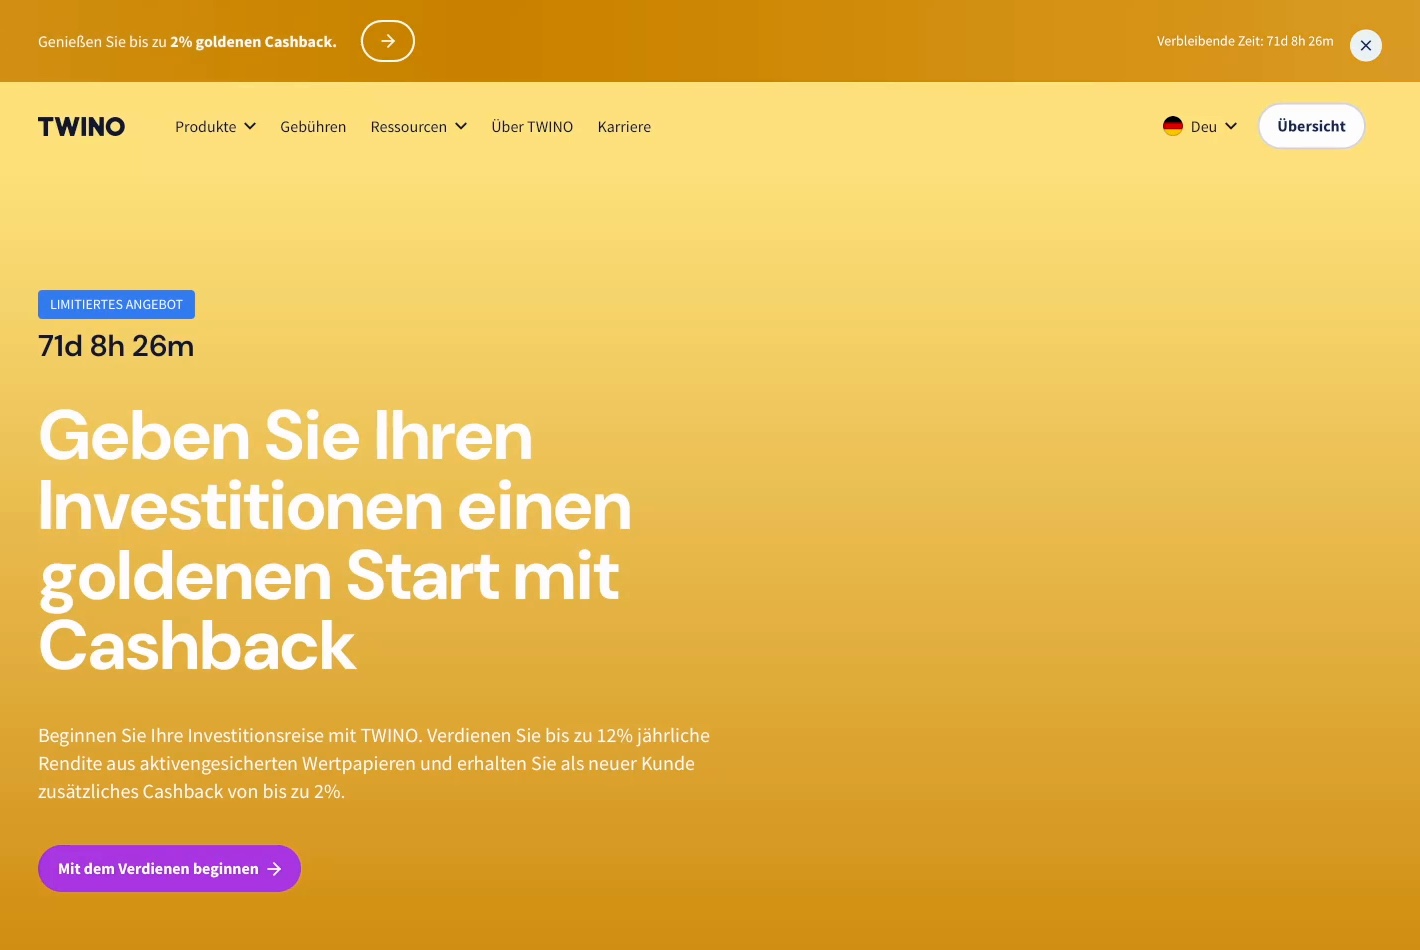
Bei TWINO läuft weiterhin die Cashback-Kampagne für Neukunden. Am 3. Oktober 2026 zeigte der Zähler auf der Kampagnenseite noch 71 Tage – die Aktion läuft also bis etwa Mitte Dezember 2026:
So funktioniert es laut TWINO:
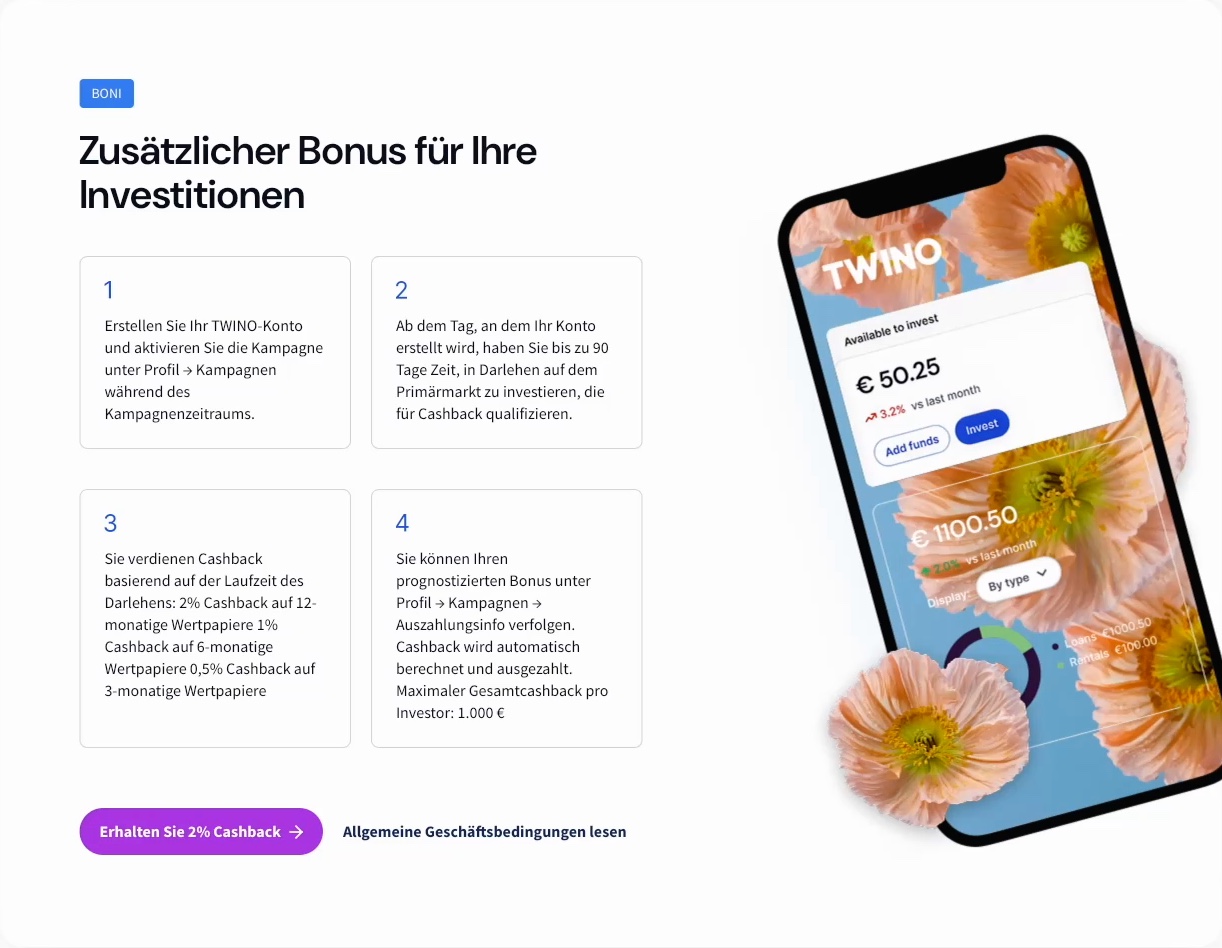
- Konto über meinen Link erstellen und aktivieren: Melde dich über meinen Link* an. Die Kampagne musst du im Konto unter Profil → Kampagnen einschalten – das passiert nicht automatisch.
- 90 Tage Zeit: Ab dem Tag der Kontoerstellung hast du bis zu 90 Tage, um am Primärmarkt zu investieren.
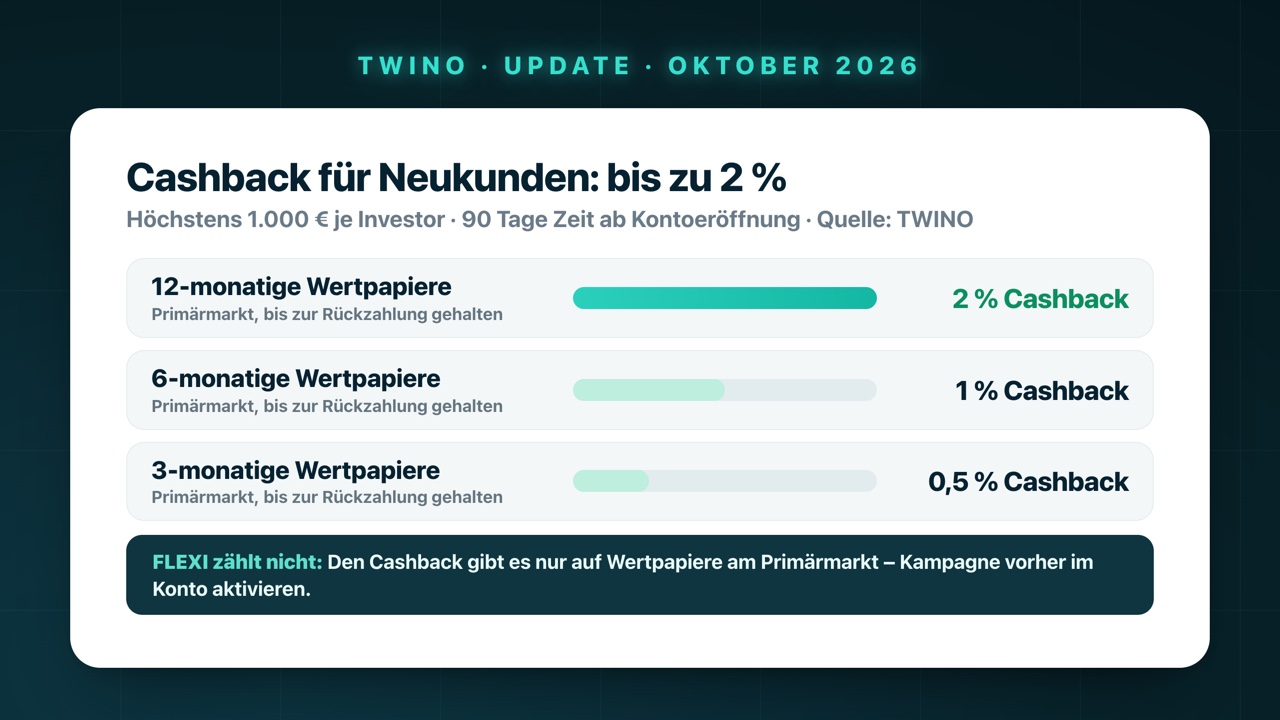
- Gestaffelte Sätze: 2 % auf 12-monatige, 1 % auf 6-monatige und 0,5 % auf 3-monatige Wertpapiere.
- Deckel: höchstens 1.000 € Cashback pro Investor.
Drei Einschränkungen, die ich klar sagen will:
- FLEXI zählt nicht. Das steht nicht auf der Kampagnenseite, sondern in den Teilnahmebedingungen (Klausel 7.4): Investitionen in FLEXI qualifizieren nicht für das Cashback. Du brauchst also die normalen Wertpapiere am Primärmarkt – genau die aus dem Abschnitt oben.
- Halten bis zum Schluss. Die Wertpapiere müssen dir laut Bedingungen zum Rückzahlungs- bzw. Auszahlungstag noch gehören und dürfen nicht auf dem Sekundärmarkt zum Verkauf stehen.
- Nur für Neukunden. Die Aktion gilt für neue Konten; wer schon vorher ein TWINO-Konto hatte, ist raus.
Ein Hinweis zur Transparenz: Das von TWINO verlinkte Bedingungs-PDF (Fassung 1.3 vom 6. Juli 2026) nennt noch den alten Kampagnenzeitraum bis 13. September 2026, obwohl der Zähler auf der Seite weiterläuft. Die Aktion wurde also verlängert, ohne dass schon ein neues PDF hinterlegt ist. Prüf die aktuellen Bedingungen deshalb direkt bei TWINO, bevor du investierst – TWINO kann sie laut eigenen Bedingungen jederzeit ändern.
Wichtig: Für den Cashback musst du dich über meinen Link* bei TWINO anmelden und die Kampagne danach in deinem Konto aktivieren. Aus Transparenzgründen: Das ist ein Empfehlungslink – meldest du dich darüber an, bekomme ich eine kleine Prämie, für dich wird es dadurch nicht teurer.
Die TWINO-App wird immer besser
Was ich bei TWINO stark finde: Die App wird laufend weiterentwickelt. Als ich gestartet bin, war sie noch nicht wirklich brauchbar – inzwischen ist sie richtig gut und sehr übersichtlich. Ich zahle darüber ein, das Geld landet in FLEXI, ich könnte dort auszahlen und habe die ganze Zeit den Überblick. Wer wie ich nur FLEXI nutzt, kann nach meiner Erfahrung inzwischen alles über die App erledigen. Was die App im Detail kann, habe ich im September-Update beschrieben.
Interview mit dem CEO, Moneza und Regulierung
Ich war bei TWINO vor Ort, habe das Team kennengelernt und den Geschäftsführer Nauris Bloks interviewt. Das Gespräch findest du auf meinem Kanal: Twino-CEO im Interview: 12 % Rendite, Krypto-Lizenz & Flexi erklärt. Ich habe bei TWINO das Gefühl, dass die wissen, was sie tun.
Dazu kommen ein paar handfeste Punkte:
- Russland-Altlasten erledigt: TWINO hat am 5. August 2026 gemeldet, dass die offenen Forderungen rund um den ehemaligen russischen Kreditgeber Moneza zurückgeholt sind – Restsaldo null, Kapital und Zinsen zurück.
- Regulierung: AS TWINO Investments ist eine Wertpapierfirma unter Aufsicht der Lettischen Nationalbank (Latvijas Banka). Es gibt eine Anlegerentschädigung bis 20.000 € – die greift aber nur, wenn TWINO selbst ausfällt, nicht bei Kreditausfällen.
- Bei mir läuft es: Bisher kamen alle Zinsen pünktlich, und alles hat reibungslos funktioniert.
Trotzdem gilt wie immer: Es läuft, bis es eben nicht mehr läuft. Es bleiben Kreditinvestments ohne Einlagensicherung. Sollte bei TWINO mal etwas schieflaufen, halte ich dich hier auf dem Laufenden.
Für wen passt TWINO?
- einen flexiblen Liquiditätsbaustein mit 6 % (FLEXI) suchst
- für feste Laufzeiten 10–12 % am Primärmarkt mitnehmen willst
- eine von der Latvijas Banka beaufsichtigte Plattform bevorzugst
- als Neukunde bis zu 2 % Cashback auf Wertpapiere am Primärmarkt mitnehmen möchtest
- eine garantierte Rendite oder eine Einlagensicherung brauchst
- auf garantierte Sofort-Verfügbarkeit angewiesen bist – Abhebungen hängen von der Liquidität im Produkt ab
- mehr als 10.000 € in FLEXI anlegen oder nur mit FLEXI Cashback bekommen willst
- das Kapitalrisiko von Verbraucherkrediten nicht tragen willst
Mein Plan und Fazit
Ich bleibe bei meinem Kurs: Das Geld bleibt in FLEXI investiert, und ich stocke weiter auf – jeden Monat über 500 €. Wie TWINO in mein gesamtes P2P-Portfolio passt, siehst du im P2P-Portfolio-Update Oktober 2026.
Unterm Strich: 3.648 € investiert, 36,09 € Zinsen bisher, 6 % fest bei hoher Flexibilität – und das auf einer beaufsichtigten Plattform. Dem stehen die Punkte gegenüber, die man kennen muss: Hinter FLEXI stehen 12-monatige Wertpapiere, „jederzeit" hängt an der Liquidität im Produkt, bei 10.000 € ist Schluss, und den Cashback gibt es nur auf die normalen Wertpapiere. Wenn du TWINO ausprobieren willst: hier geht es über meinen Link zu TWINO*.
Nutzt du TWINO FLEXI – oder setzt du auf andere Liquiditätsbausteine? Schreib's mir gerne in die Kommentare, ich lese und beantworte alles.
Mit * markierte Links sind Partner-/Affiliate-Links. Nutzt du sie, unterstützt du meine Arbeit – für dich ändert sich am Preis nichts. Danke dir!
Häufig gestellte Fragen
Wie viel hat Lennard bei TWINO investiert?
Stand 3. Oktober 2026 sind es 3.648,00 € – komplett in FLEXI. Das FLEXI-Wallet steht insgesamt bei 3.650,78 €, weil 2,78 € gerade als FLEXI-Bargeld auf die nächste Investition warten. Ich zahle jeden Monat über 500 € ein.
Wie viel Zinsen hat TWINO FLEXI bisher gebracht?
Insgesamt 36,09 € – darin enthalten sind 4,24 € aufgelaufene Zinsen, die noch nicht ausgezahlt sind. FLEXI bringt 6 % feste Jahresrendite bei täglicher Verzinsung. Vergangene Zinsen sind keine Garantie für die Zukunft.
Was steckt hinter TWINO FLEXI?
Auch bei FLEXI wird dein Geld laut TWINO in 12-monatigen forderungsbesicherten Wertpapieren platziert, die mit Verbraucherkrediten verknüpft sind. In meinem Konto sind das aktuell 25 Wertpapiere mit je 12 Monaten Laufzeit, 6 % und Restlaufzeiten zwischen 7 und 12 Monaten. FLEXI ist also kein Tagesgeld, sondern ein Kreditinvestment mit eingebauter Liquidität.
Kann ich bei FLEXI wirklich jederzeit an mein Geld?
Grundsätzlich ja – du kannst aus dem FLEXI-Wallet aufs Hauptkonto oder direkt aufs Bankkonto auszahlen. TWINO schreibt aber selbst, dass Abhebungen von der verfügbaren Liquidität innerhalb des Produkts abhängen: Normalerweise geht es schnell, in Krisenlagen kann es länger dauern. Eine Garantie für sofortige Verfügbarkeit gibt es nicht.
Wie viel kann ich maximal in FLEXI anlegen?
Laut der FLEXI-Produktseite von TWINO liegt der maximale Investitionsbetrag bei 10.000 € pro Investor. Wer mehr bei TWINO anlegen will, muss für den Rest auf die normalen Wertpapiere am Primär- oder Sekundärmarkt ausweichen.
Wie funktioniert die TWINO Cashback-Aktion mit bis zu 2 %?
Die Aktion richtet sich an Neukunden: Konto über meinen Link erstellen, die Kampagne unter Profil → Kampagnen aktivieren und dann innerhalb von 90 Tagen ab Kontoeröffnung am Primärmarkt investieren. Es gibt 2 % auf 12-monatige, 1 % auf 6-monatige und 0,5 % auf 3-monatige Wertpapiere, insgesamt höchstens 1.000 € pro Investor. Am 3. Oktober 2026 zeigte der Zähler auf der Kampagnenseite noch 71 Tage. Prüf die aktuellen Bedingungen direkt bei TWINO.
Zählt FLEXI für das Cashback?
Nein. In den Teilnahmebedingungen (Klausel 7.4) steht ausdrücklich, dass Investitionen in FLEXI nicht für das Cashback qualifizieren. Du musst in Wertpapiere am Primärmarkt investieren, sie bis zur Rückzahlung halten und darfst sie nicht auf dem Sekundärmarkt zum Verkauf anbieten.
Ist TWINO reguliert?
Ja. AS TWINO Investments ist eine Wertpapierfirma unter Aufsicht der Lettischen Nationalbank (Latvijas Banka). Es gibt eine Anlegerentschädigung bis 20.000 € – die greift aber nur, wenn TWINO selbst ausfällt, nicht bei Kreditausfällen. Eine Einlagensicherung wie beim Tagesgeld gibt es nicht, dein Kapital ist gefährdet.
Disclaimer
⚠️ Keine Anlageberatung
Alle Inhalte dienen ausschließlich Informations- und Unterhaltungszwecken und stellen keine Anlageberatung, Kaufempfehlung oder Aufforderung zum Abschluss eines Finanzprodukts dar. Bitte informiere dich eigenständig und triff Entscheidungen auf Basis deiner persönlichen Situation und Risikobereitschaft.
📉 Risikohinweis & Totalverlust
Investments in Wertpapiere und andere Finanzinstrumente sind grundsätzlich mit erheblichen Risiken verbunden (z. B. Preis-, Markt-, Währungs-, Volatilitäts- und Bonitätsrisiken). Ein Totalverlust des eingesetzten Kapitals kann nicht ausgeschlossen werden.
📊 Renditen & Prognosen
Sämtliche Wertentwicklungsangaben, egal ob aus der Vergangenheit oder als Prognose/Einschätzung, sind kein verlässlicher Indikator für künftige Ergebnisse. Kapital und Renditen sind nicht garantiert.
🔍 Transparenz & Interessenkonflikte
Ich unterscheide strikt zwischen Fakten und persönlichen Schätzungen. Wichtig: Ich bin oft selbst in die besprochenen Werte investiert, wodurch ein Interessenkonflikt bestehen kann.
✅ DYOR (Do Your Own Research)
Alle Informationen wurden sorgfältig zusammengetragen, sind jedoch unverbindlich, ohne Gewähr und ohne Anspruch auf Vollständigkeit. Bitte informiere dich umfassend und setze dich vor einer Anlageentscheidung intensiv mit allen Chancen und Risiken auseinander.
Werbe- & Affiliate-Hinweis
Mit * gekennzeichnete Links sind Werbe- bzw. Affiliate-Links. Wenn du über einen solchen Link etwas abschließt oder kaufst, erhalte ich unter Umständen eine Provision – ohne Mehrkosten für dich. Damit unterstützt du meine Arbeit.