
Vergleich, Plattformen, Bonus & meine echten Erfahrungen
P2P-Kredite sind für mich einer der spannendsten Bausteine für passives Einkommen – aber auch einer der risikoreichsten. Auf dieser Seite findest du alles zum Thema gebündelt: den großen Plattform-Vergleich, die aktuellen Bonus- & Cashback-Aktionen, mein eigenes P2P-Portfolio live und meine ausführlichen Erfahrungsberichte zu einzelnen Anbietern. Dazu die Grundlagen: wie P2P funktioniert, worauf es bei Regulierung und Rückkauf ankommt und wie ich selbst investiere.
P2P-Kredite (Peer-to-Peer) sind Kredite, die über eine Online-Plattform direkt zwischen Anlegern und Kreditnehmern vermittelt werden – ohne dass eine klassische Bank dazwischensteht. Als Anleger kaufst du Anteile an diesen Krediten und bekommst dafür Zinsen. Die Kehrseite: Du trägst das Ausfallrisiko selbst. Auf dieser Seite betrachte ich P2P konsequent aus Anleger-Sicht – also als Geldanlage für passives Einkommen, nicht als Weg zum eigenen Kredit.
Die wichtigste Frage bei P2P ist für mich selten die Rendite, sondern die Gegenpartei. Bei manchen Plattformen leihe ich direkt einem Projekt Geld, bei anderen kaufe ich eine Forderung, die die Plattform an mich abtritt. Je nach Modell hängt mein Kapital an der Bonität des Endkreditnehmers, des Kreditgebers oder der Plattform selbst. Genau das entscheidet, was passiert, wenn etwas schiefgeht. Welche Plattform welches Modell nutzt und wie stark reguliert sie ist, siehst du kompakt im P2P-Vergleich.
Die beworbenen Zinsen liegen je nach Plattform meist zwischen rund 6 % und 16 % pro Jahr. Realistisch solltest du aber zwei Abzüge einrechnen: mögliche Kreditausfälle und – bei einigen Ländern – eine Quellensteuer. Netto bleibt bei mir über ein breit gestreutes Portfolio ein hoher einstelliger bis niedriger zweistelliger Prozentsatz, wenn es gut läuft. Wichtig: Renditeangaben sind historische Werte und keine Garantie für die Zukunft.
Nicht jede Lizenz ist gleich viel wert – und keine schützt vor Kreditausfällen. Eine ECSP-Lizenz (EU-Verordnung 2020/1503) gilt als Goldstandard fürs Crowdlending, eine MiFID-II-Lizenz bringt eine Anlegerentschädigung bis 20.000 € bei bestimmten Pflichtverletzungen der Plattform. Beides ersetzt aber keine Einlagensicherung: In Kredite investiertes Kapital fällt nie unter die 100.000-€-Sicherung. Wie sehr Regulierung zählt, zeige ich am Beispiel Mintos in Wie sicher ist Mintos?
P2P kann attraktive, planbar wirkende Zinsen und einen täglichen Cashflow liefern und lässt sich schon ab kleinen Beträgen breit streuen. Dem stehen echte Risiken gegenüber: Kreditausfälle, Klumpenrisiken auf einzelne Kreditgeber oder Länder, Liquiditätsrisiken (nicht jede Plattform hat einen Sekundärmarkt) und – bei unregulierten Anbietern – Plattformrisiken bis zum Totalverlust. Deshalb ist P2P bei mir bewusst nur eine kleine Beimischung.
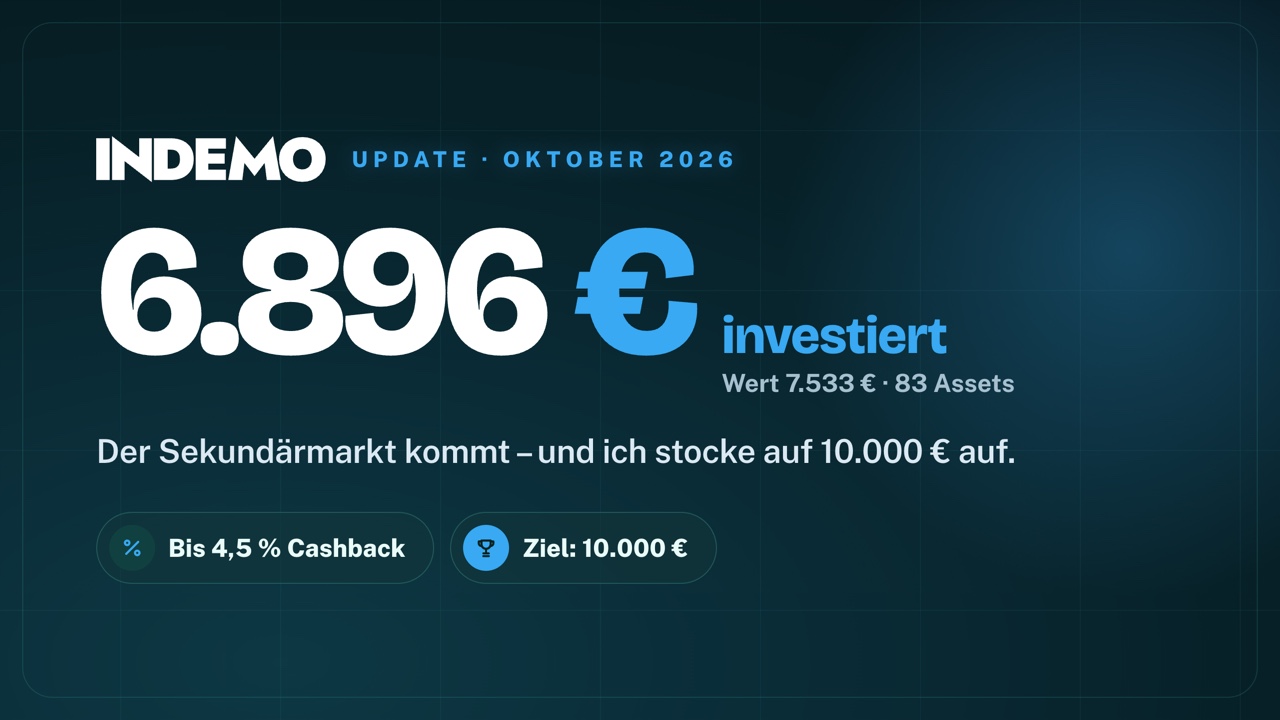
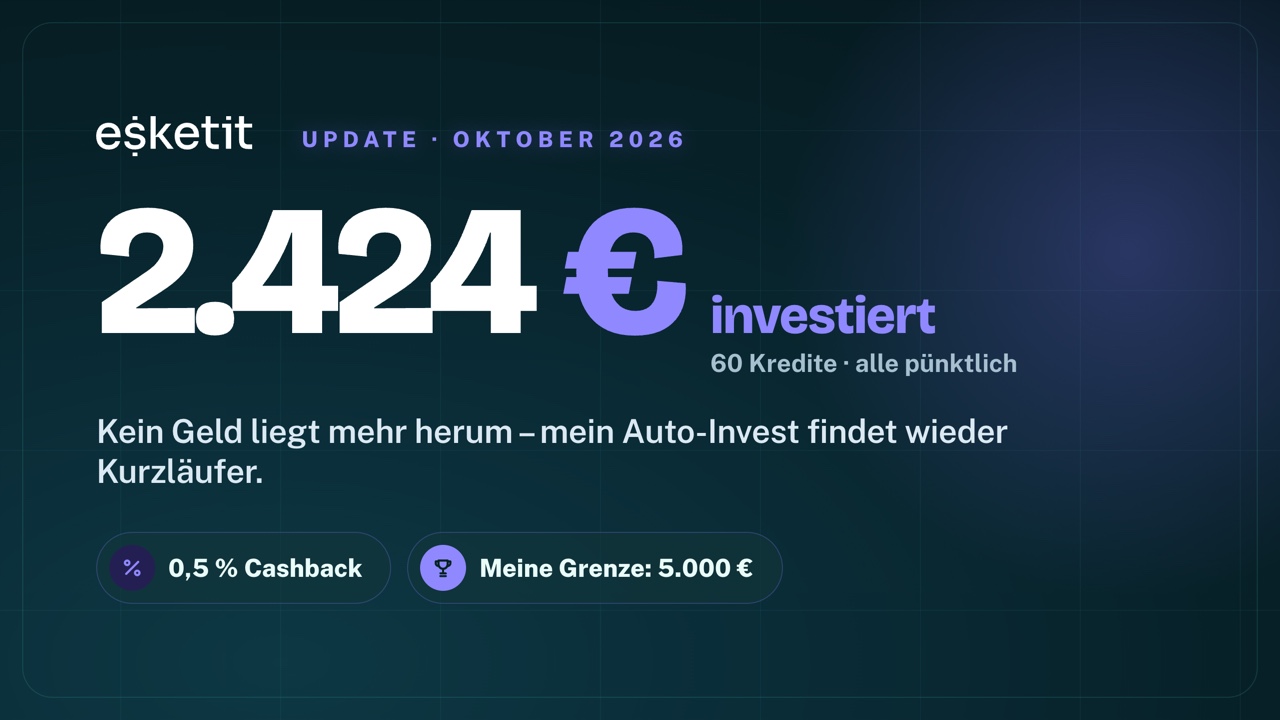
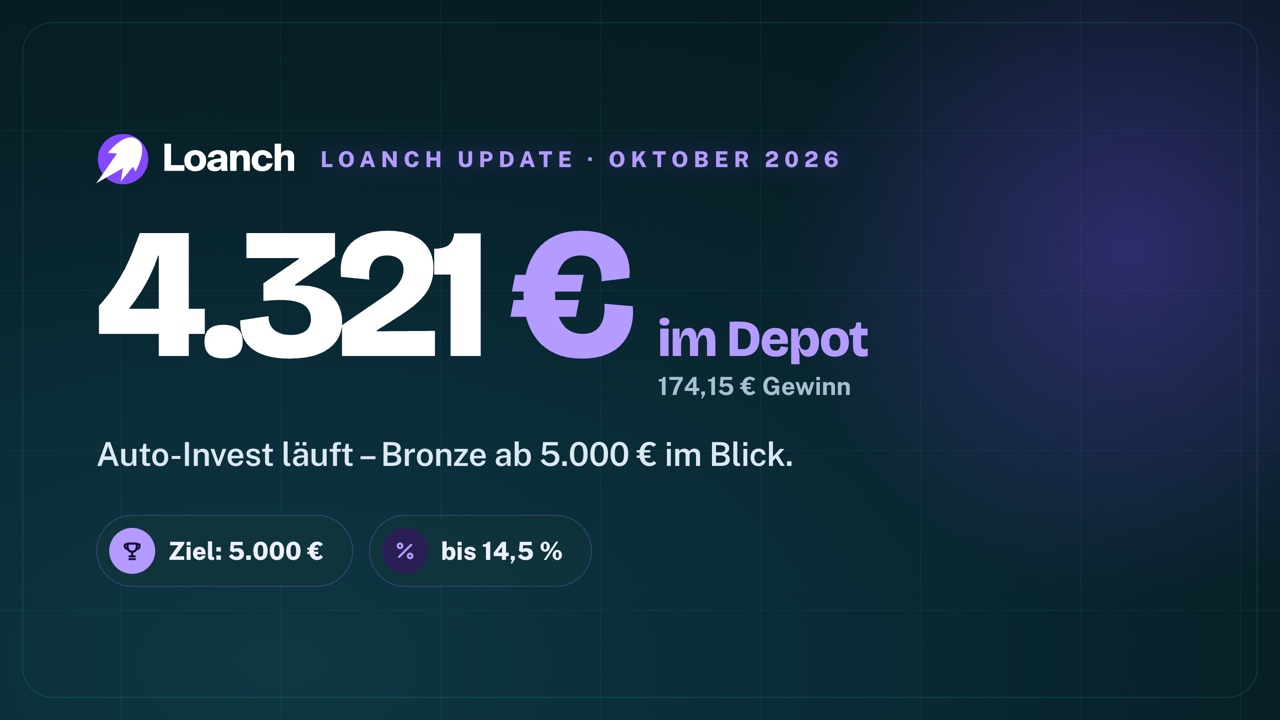
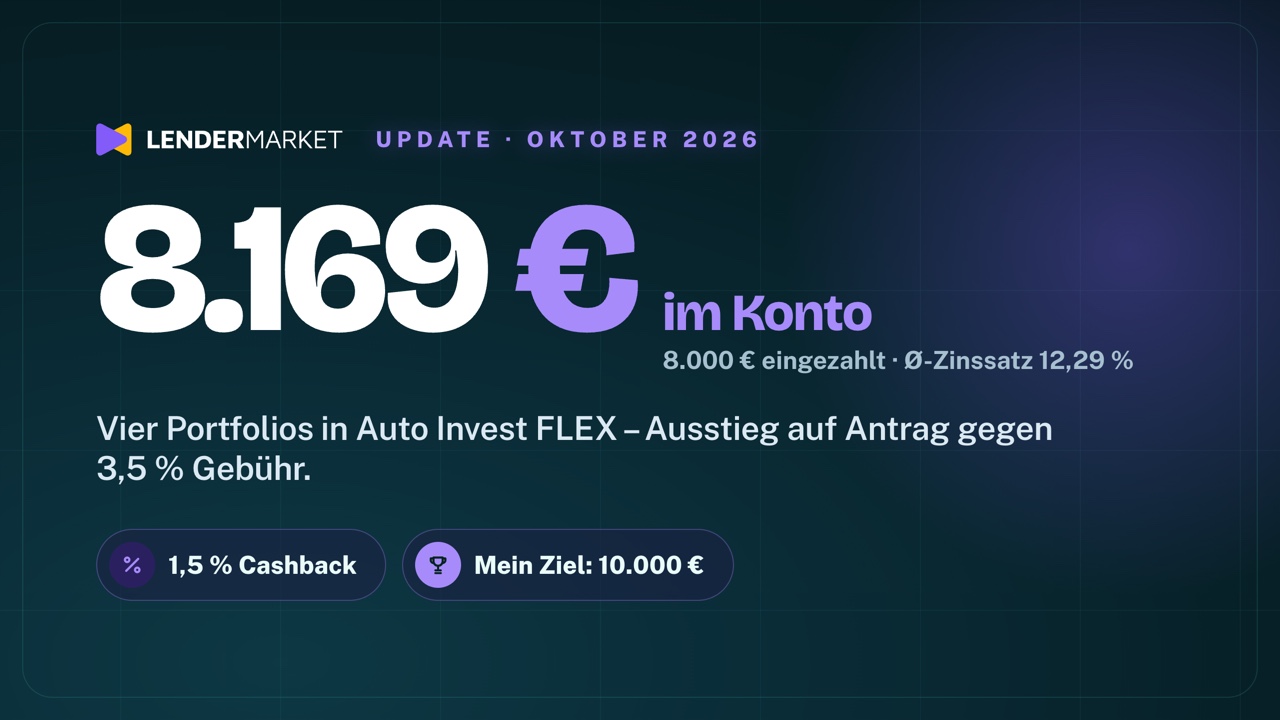
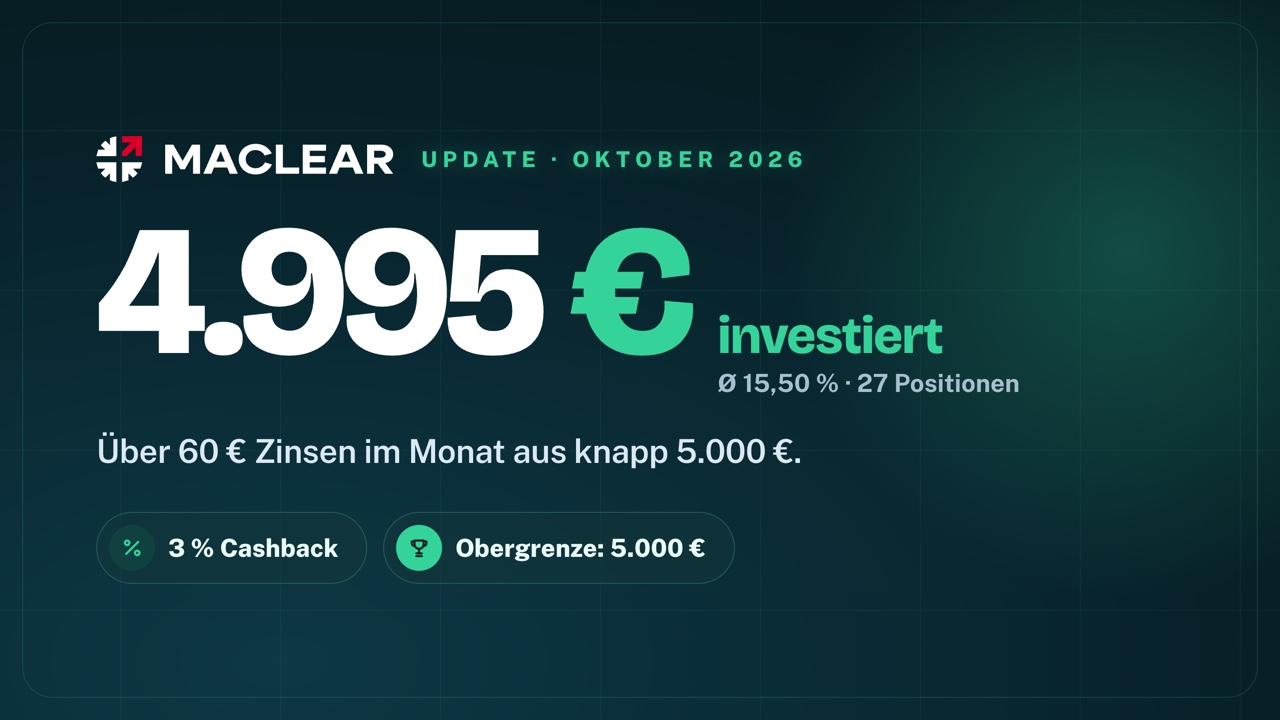
Ich halte mich an drei Grundregeln: Erstens nur freies Kapital, dessen Verlust ich verkraften könnte. Zweitens breit streuen über viele Plattformen und Kreditgeber, statt der höchsten Zahl hinterherzulaufen – unregulierte, junge Hochzins-Anbieter deckle ich bewusst. Drittens verschiebe ich Kapital Schritt für Schritt Richtung regulierter Plattformen. Mein komplettes Depot teile ich live über P2P Dash.
Zinserträge aus P2P sind in Deutschland grundsätzlich als Kapitalerträge steuerpflichtig. Die meisten ausländischen Plattformen führen keine deutsche Abgeltungsteuer ab, sodass du die Erträge selbst über die Anlage KAP angibst. Bei einigen Ländern (z. B. Bulgarien oder Lettland) wird zusätzlich eine Quellensteuer einbehalten, die teils anrechenbar ist. Das ist keine Steuerberatung – im Zweifel hilft ein Steuerberater.
P2P-Kredite (Peer-to-Peer) werden über eine Online-Plattform direkt zwischen Anlegern und Kreditnehmern vermittelt, ohne dass eine klassische Bank die Kredite vergibt. Als Anleger kaufst du Anteile an diesen Krediten und bekommst dafür Zinsen – trägst aber das Ausfallrisiko selbst.
Je nach Plattform werden meist rund 6 % bis 16 % pro Jahr beworben. Realistisch solltest du Ausfälle und teils eine Quellensteuer einrechnen. Über ein breit gestreutes Portfolio ist netto ein hoher einstelliger bis niedriger zweistelliger Prozentsatz realistisch, wenn es gut läuft – ohne Garantie.
P2P ist kein Sparbuch. Es gibt keine Einlagensicherung, ein Teil- oder Totalverlust ist möglich. Eine Finanzlizenz senkt das Risiko durch Aufsicht, schützt aber nicht vor dem Ausfall einzelner Kredite. Wer breit streut, klein anfängt und auf regulierte Plattformen setzt, kann das Risiko begrenzen.
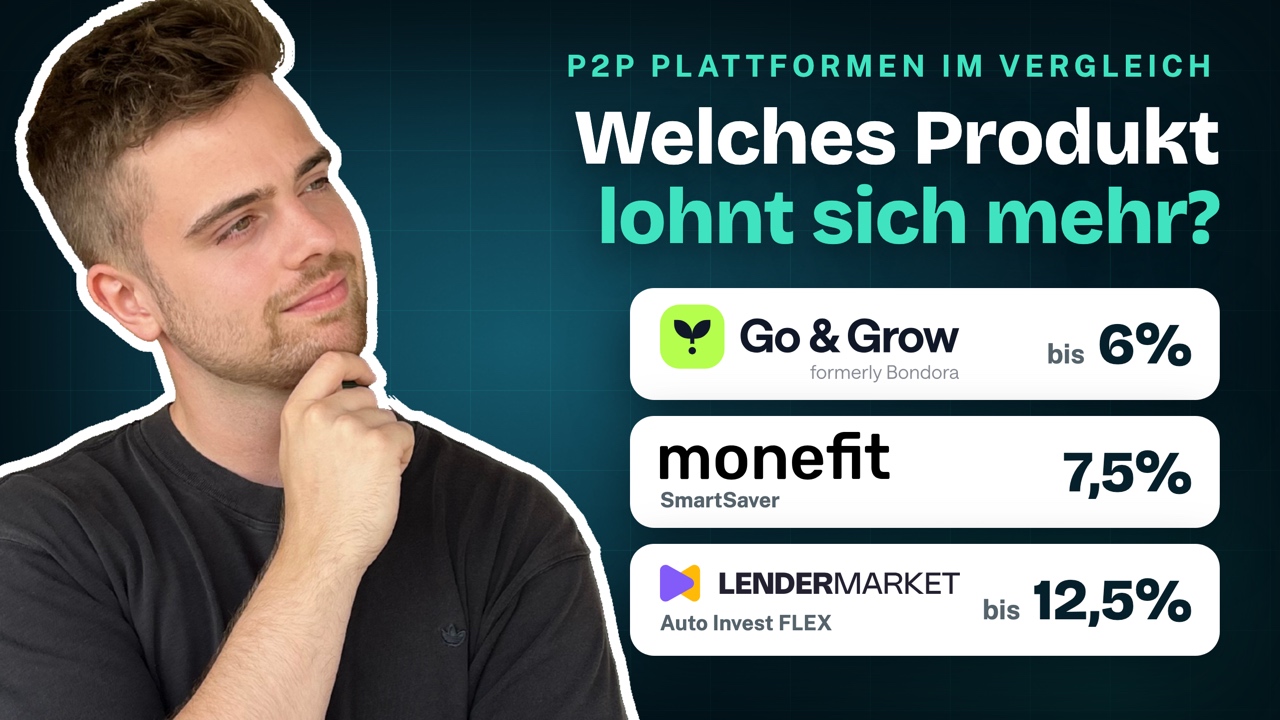
Das hängt vom Ziel ab. Für breite Diversifikation ist Mintos ein starker Allrounder, Anfänger starten oft mit Bondora Go & Grow ab 1 Euro. Den vollständigen Überblick mit Sterne-Rating findest du in meinem P2P-Vergleich.
Eine EU-Finanzlizenz haben u. a. Mintos und Debitum (MiFID II) sowie Lendermarket, Afranga und LANDE (ECSP). Andere Anbieter sind nicht oder nur über die Muttergesellschaft reguliert. Der aktuelle Status steht jeweils im Vergleich.
Nein. In Kredite investiertes Kapital fällt nicht unter die gesetzliche Einlagensicherung von 100.000 €. Diese gilt nur für Bar-Einlagen bei einer Bank mit Banklizenz.
Zinserträge aus P2P sind in Deutschland als Kapitalerträge steuerpflichtig. Viele Plattformen führen keine deutsche Abgeltungsteuer ab, du gibst die Erträge selbst über die Anlage KAP an. Das ist keine Steuerberatung.
Sinnvoll ist ein kleiner Start auf einer regulierten Plattform, eine breite Auto-Invest-Streuung und ein schrittweises Erhöhen, sobald du die Abläufe kennst. Achte auf Lizenz, Rückkauf, Gebühren – und wer dir das Geld schuldet.
Starte mit dem Plattform-Vergleich, sichere dir die passenden Bonus-Aktionen und verfolge mein Portfolio live.
Keine Anlageberatung. P2P-Investments unterliegen dem Risiko des Teil- oder Totalverlusts und fallen nicht unter die gesetzliche Einlagensicherung. Einige Links sind Affiliate-Links – schließt du darüber etwas ab, erhalte ich ggf. eine Provision, ohne Mehrkosten für dich.